

今週(9月28日週)の為替市場では、米国のインフレ指標と雇用統計がいずれも「追加利上げを急ぐ必要はない」と受け止められる内容となりました。
通常であれば、FRB(米連邦準備制度理事会)の追加利上げ観測が後退すると、政策金利見通しに敏感な短期金利には低下圧力がかかり、ドルも売られやすくなります。
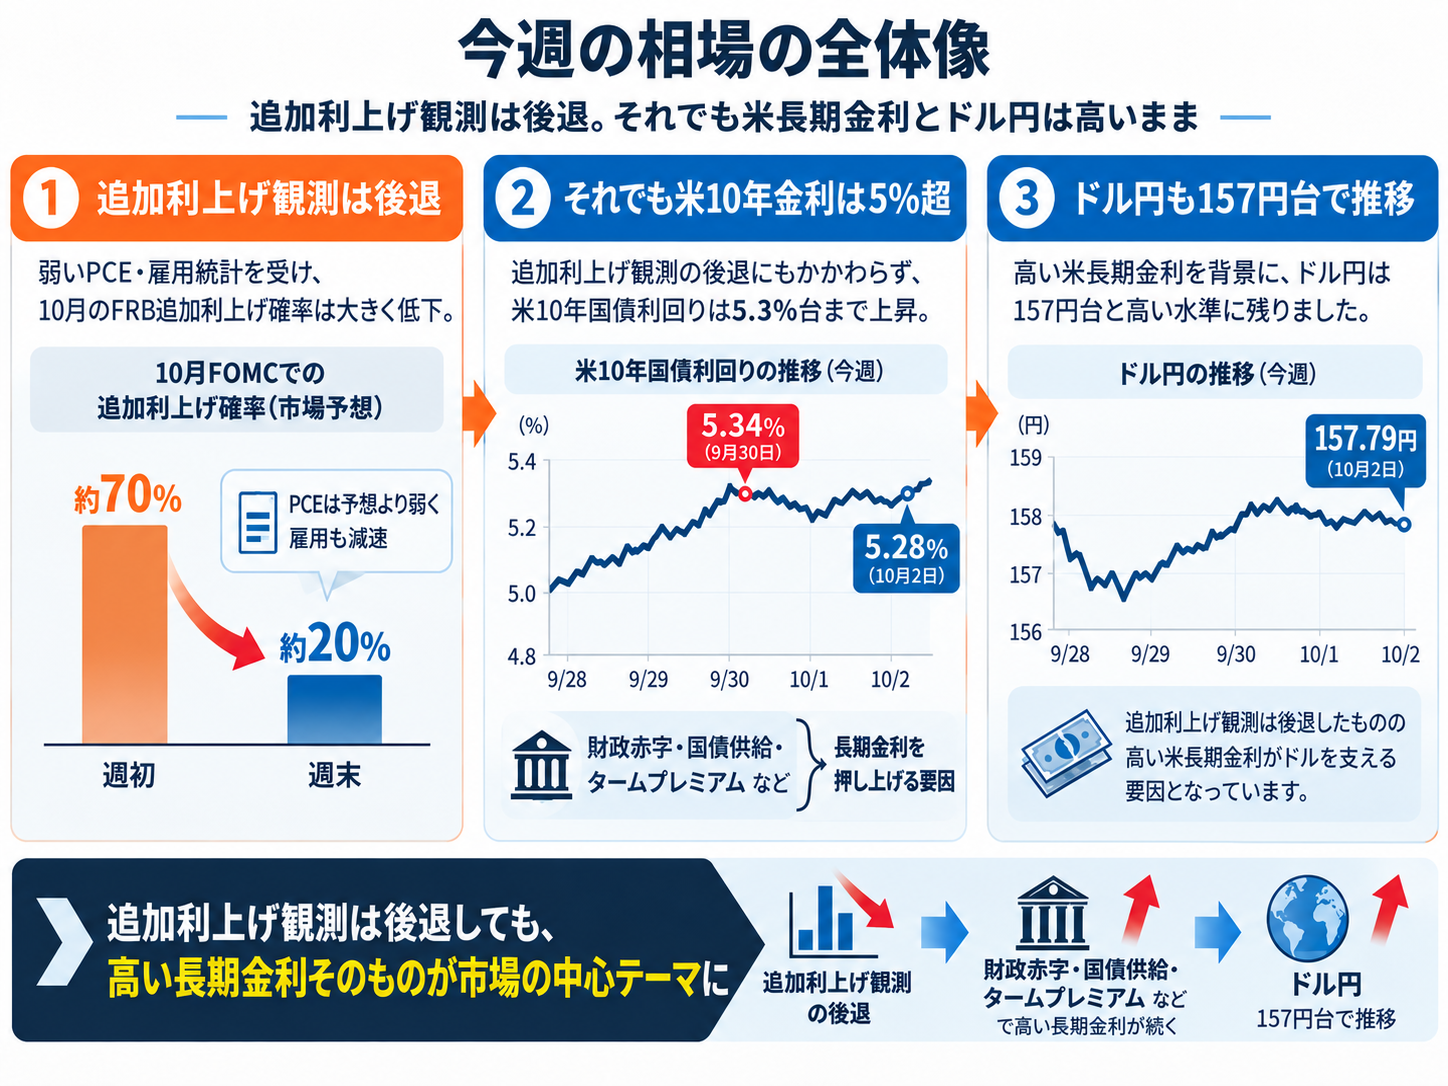
実際、10月のFOMC(米連邦公開市場委員会)で追加利上げが行われるとの市場予想は、週初には約70%まで高まっていましたが、今週末には20%前後まで低下しました。
米10年国債利回りは週中に一時5.34%と約24年ぶりの高水準まで上昇し、弱い米雇用統計が発表された2日も、いったん低下した後に再び5.28%台まで上昇しました。
ドル円は雇用統計後にドル安・円高へ動いたものの、週末時点では1ドル=157.79円。米国の追加利上げ観測が大きく後退した割には、円高は限定的でした。
そして今週、FX市場でもう一つ目立ったのがメキシコペソです。
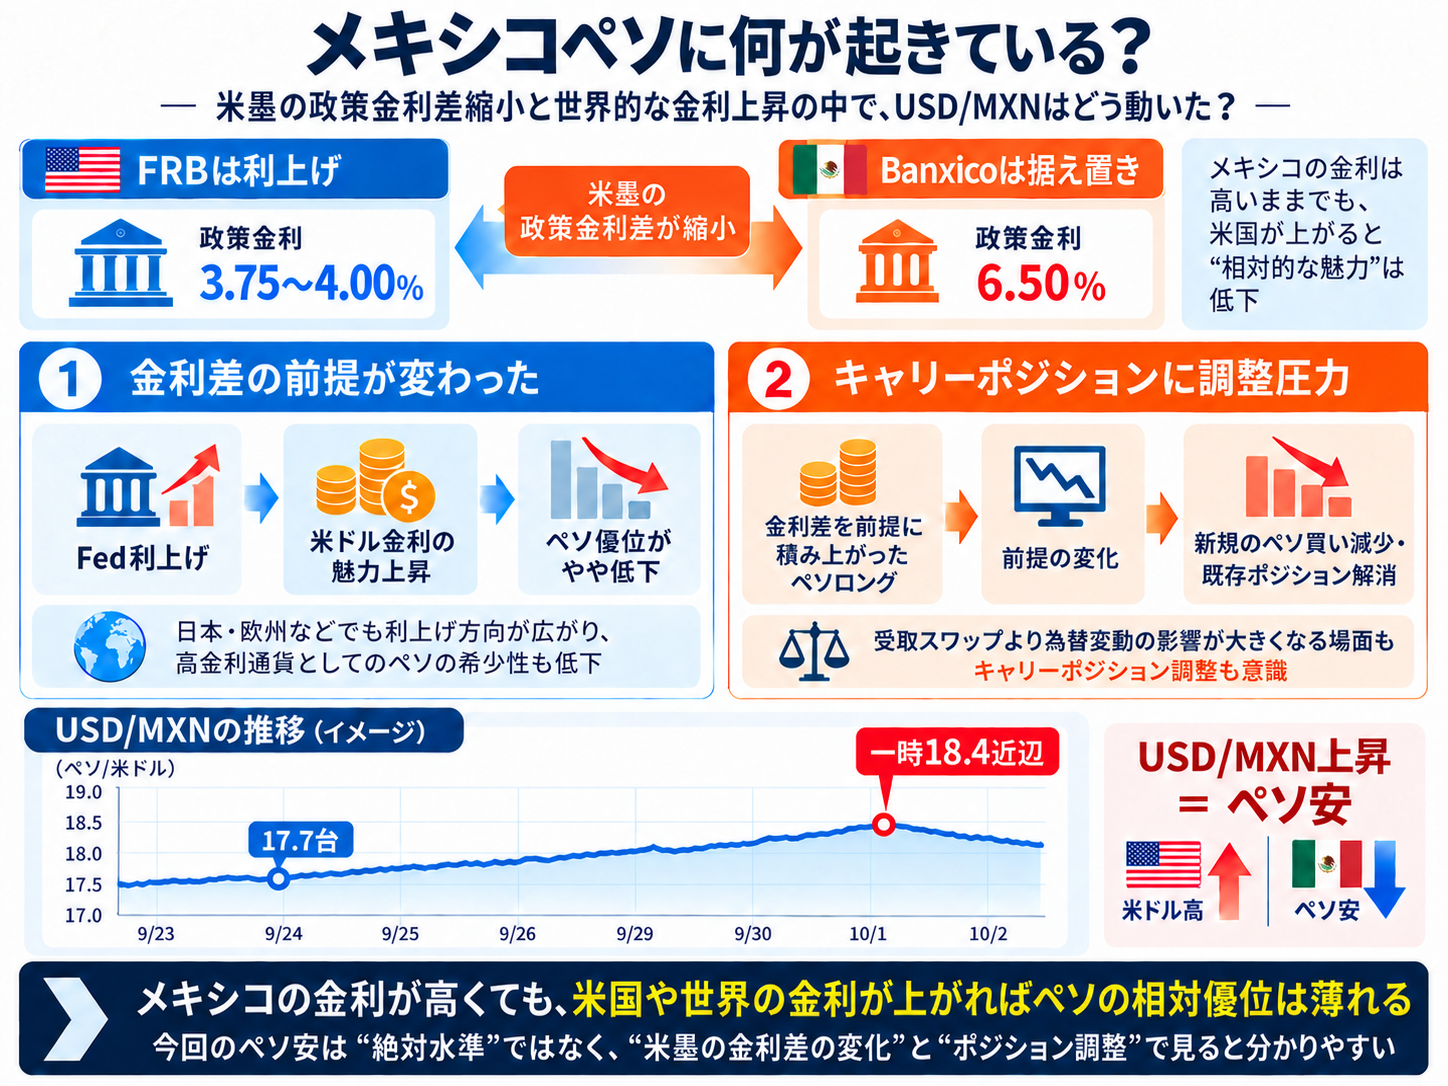
メキシコ銀行(Banxico)が政策金利を6.50%で据え置く一方、FRBは9月に政策金利を3.75~4.00%へ引き上げました。
米国とメキシコの金利差が縮小する中、これまで高金利通貨として買われてきたペソには売り圧力が強まり、ドル/メキシコペソは9月24日の17.7台から10月1日には18.4近辺までドル高/メキシコペソ安が進行する場面がありました。
今週の相場を理解するポイントは、
「FRBの追加利上げ観測が後退したのに、なぜ米長期金利とドル円は高いままなのか」
です。
その答えをたどると、現在の米金利上昇がFRBの政策金利だけでは説明できなくなっていること、そして為替では「金利が高いか低いか」だけでなく、相手国との金利差がどう変わるかを見る必要があることが見えてきます。
先週まで中心にあった「原油ショック」から、今週は「高い金利そのもの」へ市場の焦点が移りつつあります。
今週の世界市場を、ドル円を中心に時系列で整理してみましょう。
今週の現在地
今週の現在地を先に整理すると、大きく四つあります。
一つ目は、米PCEが市場予想を下回り、雇用も減速したことで、10月のFRB追加利上げ観測が大幅に後退したことです。
二つ目は、それでも米10年国債利回りが5%を大きく上回っていることです。
FRBが次に利上げするかどうかと、長期金利が高い理由が少しずつ分かれ始めています。
三つ目は、その高い米長期金利を背景に、ドル円が157円台と高い水準に残っていることです。
日本でも金利は上昇していますが、為替市場では日米の相対的な金利差と米国債市場の動きがなお強く意識されています。
四つ目は、メキシコペソです。
これまでペソを支えてきた「高金利通貨としての魅力」が、米国との金利差縮小や米長期金利の上昇によって相対的に薄れ、ペソロングのポジション調整が進みやすくなっています。
週初から米国債は売られ、10年金利は5.3%台へ
今週も、まず相場を大きく動かしたのは米国債市場でした。
米10年国債利回りは週中に一時5.34%まで上昇し、2002年以来およそ24年ぶりの高水準となりました。
先週までは、
原油高
↓
インフレ再燃への警戒
↓
FRBの追加利上げ観測
↓
米国債売り・金利上昇
という因果関係が比較的分かりやすく見えていました。
しかし今週は、この説明だけでは足りなくなります。
米国の財政赤字や大量の国債発行、世界的な政府債務への警戒なども意識され、投資家が長期国債を保有するために以前より高い利回りを求めている可能性があるためです。
債券の利回りが上昇するということは、裏を返せば債券価格が下落しているということです。
5%を超える利回りになれば「この金利なら米国債を買いたい」という需要も当然出てきます。
それでも利回りが5.2%、5.3%へ上昇したということは、市場参加者がさらに高い利回りを求め、その結果として債券価格が下落したことを意味します。
背景には、既存債の売りや新規国債の供給、財政への警戒などがあります。
ここから、現在の長期金利上昇が「FRBが利上げするから」だけではなく、債券市場の需給や財政への評価など、より長期的な要因も含む動きになっていることが分かります。
PCEは予想より弱かった それでも長期金利は下がらなかった
9月30日に発表された8月の米PCE(個人消費支出)価格指数は前月比0.3%上昇と、市場予想の「0.4%上昇」を下回りました。
食品とエネルギーを除くコアPCEも前月比0.2%上昇、前年比3.0%上昇となり、FRBが10月に急いで追加利上げをする必要性は低下しました。
PCE発表直後には、短期金利が素直に低下しました。
PCEが予想より弱い
↓
10月の追加利上げ観測が後退
↓
FRBの政策金利見通しに敏感な短期金利には低下圧力
一方で、10年や30年といった長期金利は高い状態が続きました。
つまり、
FRBの次の一手を反映しやすい短期金利
と、
将来の政策金利見通しに加え、インフレ、財政・国債供給、タームプレミアムなどを織り込む長期金利
の動きが分かれ始めたわけです。

雇用統計は+2.9万人 「強い雇用」の前提も変わった
そして週末2日に発表された9月の米雇用統計は、今週の流れをさらに明確にしました。
非農業部門雇用者数は前月比2.9万人増と、市場予想の9万人増を大きく下回りました。
8月分も16.2万人増から13.3万人増へ下方修正。失業率は4.1%から4.2%へ上昇し、平均時給の伸びも前年比3.0%まで鈍化しました。
ただし、この数字だけで「米雇用が急速に悪化した」とみるのも早そうです。
失業保険申請などには大量解雇の兆候がみられず、米労働市場は、
「積極的には採用しないが、大きく解雇もしない」
という状態に近づいています。
雇用統計を受け、10月FOMCでの追加利上げ確率はいったんさらに低下しました。
ところが米10年国債利回りは発表直後に低下した後、再び上昇して5.28%台となりました。
ここが今週最大のポイントです。
弱い雇用
↓
米景気先行きにやや不透明感
↓
FRB追加利上げ観測は後退
したにもかかわらず、
長期国債には売りが残り
↓
米10年金利は5%を大きく上回った
からです。
先週の記事では、「原油が下がっても米金利が下がらなかった」ことを現在地として整理しました。
今週はさらに一歩進み、「インフレ指標と雇用が弱くても、長期金利が大きく下がらなかった」ところまで来ています。
先週の「相場の現在地」で見えてきた「高金利が原油から独立する」という流れが、今週はさらに鮮明になりました。
それでもドル円は157円台 なぜ円高が限定的だった?
米雇用統計を受けてドルは売られ、ドル円も円高方向へ動きました。
しかし週末時点のドル円は1ドル=157.79円です。
10月のFRB追加利上げ観測が週初の約70%から20%前後まで低下したことを考えると、ドル円の下落は限定的だったといえます。
理由の一つが、先ほどみた米長期金利です。
FRBが10月に利上げする可能性が低下した
↓
短期的にはドル売り材料
である一方、
米10年金利は5%を大きく上回る
↓
米国債の高い利回りは残る
↓
ドルを支える材料
となっています。
日本側でも金融政策は変化しています。
日銀は9月に政策金利を1.25%へ引き上げました。
10月1日に発表された日銀短観では、大企業製造業の景況感を示す業況判断指数(DI)が+24と2018年以来の高水準となりました。
一方、大企業非製造業は+35へ低下しました。
短観は日銀の追加利上げ余地を意識させる内容ではあるものの、「すぐにもう一段利上げする」とまで市場の見方を一方向に傾ける内容ではありませんでした。
現在のドル円は、
米国:追加利上げ観測は後退したが、長期金利は高い
+
日本:追加利上げ余地はあるが、ペースは不透明
+
原油高:エネルギー輸入国である日本の負担
+
円安が進めば日本当局のけん制・介入への警戒
という複数の力がぶつかっています。
「FRBが利上げしなければ円高」「日銀が利上げすれば円高」と一つずつの材料だけで考えるのではなく、日米の金利差がどう変わるか、そして米長期金利がどこまで下がるのかを見る必要があります。
メキシコペソに何が起きている? 高金利でもペソ安になった理由
今週のFX市場で、ドル円とあわせて確認しておきたいのがメキシコペソです。
メキシコペソは、これまで高い政策金利を背景に「高金利通貨」として買われ、対ドルで強い状態が続いてきました。
9月前半には米ドル/メキシコペソが1ドル=16ペソ台と米ドル安/ペソ高の水準まで進む場面もありました。
ところが9月後半から一気に流れが変わっています。
FRBは9月16日に政策金利を0.25%引き上げ、3.75~4.00%とした一方で、メキシコ銀行(Banxico)は9月24日、政策金利を6.50%で3会合連続据え置きました。
さらに米10年国債利回りは5%を超えて上昇しています。
ここで重要なのは、メキシコの6.50%という金利の「絶対水準」だけを見るのではなく、世界の金利と比べた相対的な魅力を見ることです。
9月は米国が利上げしただけではありません。
日本では日銀が政策金利を1.25%へ引き上げ、ECB(欧州中央銀行)も政策金利を2.50%へ引き上げました。
豪州でも政策金利は4.60%まで上昇しています。
つまり、世界の主要国・地域で金利が引き上げられたり追加利上げが意識されたりする中で、Banxicoは6.50%で据え置いたことになります。
6.50%という数字は依然として「高金利」の水準でありそれそのものは変わっていないにもかかわらず、周囲の金利が上がったことにより、結果としてペソの高金利通貨としての優位性は小さくなったわけです。
FRBが利上げ
+
Banxicoは据え置き
↓
米国とメキシコの政策金利差が縮小
さらに
日本・ユーロ圏・豪州などでも金利上昇
+
米長期金利も5%超へ上昇
↓
高金利通貨としてペソを持つ相対的な魅力が低下
↓
ペソロングのキャリーポジションに調整圧力がかかり、新規のペソ買いも入りにくくなる
↓
ペソ安圧力
という流れです。
こうした「キャリーポジションの調整」は、特定の通貨ペアだけの話ではありません。
金利差を前提に積み上がったポジションは、その前提となる金融政策や金利見通しが変わると、維持する魅力が低下して巻き戻されることがあります。
これは先日解説した「円キャリートレードとは? なぜ巻き戻しで円高になる? 為替・株価への影響を整理」と基本的に同じ考え方です。
今回のペソ安が「円キャリーの巻き戻しだけで起きている」という意味ではなく、金利差に対する市場の評価が変わると、積み上がったポジションも調整されるという構造が共通しています。
こうした流れにより、米ドル/メキシコペソは9月24日の17.7台から10月1日には一時18.4近辺まで米ドル高/ペソ安となりました。
9月全体ではペソは対ドルで約6%もの下落となりました。
ここで注意したいのは、「メキシコ経済が突然大きく悪化したからペソが売られている」と単純に考えないことです。
これまでペソ高を支えてきた金利差とキャリー需要の前提が、米国だけでなく世界的な金利上昇によって変わり始めたことも、ペソ安の一因と考えられます。
高金利による受取スワップがあっても、短期間の為替変動がその収益を上回ることがあります。
また、ペソ安が進めば輸入物価を通じてメキシコ国内のインフレを押し上げる可能性があります。Banxico自身も、今後の政策判断で為替から物価への波及を確認するとしています。
したがって今後のペソを見る際には、
・米国の政策金利と長期金利が下がるか
・日本やユーロ圏、豪州などとの金利差がどう変化するか
・Banxicoが6.50%を維持するのか、それとも政策姿勢を変えるのか
・ドル/メキシコペソの上昇がメキシコのインフレに波及するか
を確認する必要があります。
価格が下がったこと自体は、短期的な反転の理由にはなりません。
ペソ高を支えてきた「相対的な金利優位」とキャリー需要という条件が再び改善するかを見ることが重要になっています。
株は上昇 弱い雇用を「利上げ回避」と受け止めた
今週もう一つの大きな「違和感」は株式市場です。
2日の米雇用統計が予想を下回ると、NASDAQは1.19%高、S&P500は0.73%高、NYダウは0.49%高となりました。
株式市場は「弱い雇用」を、現時点では「景気後退の始まり」よりも「10月にFRBが追加利上げをしなくてもよい材料」と受け止めています。
一方で、米10年国債利回りは同じ日に5.28%台まで上昇しました。
一般に長期金利の上昇は、企業の資金調達コストを高めるほか、国債という低リスク資産の利回りを高めるため、株式の相対的な魅力を低下させます。
それでも米国株、とくにNASDAQが高値圏を維持している背景には、AI関連投資や企業利益への強い期待があります。
債券市場 → インフレ・財政・国債供給を警戒し、高い利回りを要求
株式市場 → 企業利益やAI成長なら高金利を吸収できるとみる
という見方の違いが続いています。
この状態がいつまで続くかは、今後の世界市場を見るうえで大きな観測点です。
ブレント原油は100ドル超、問題は「原油」から「燃料不足」にも広がった
原油市場も不安定な状態が続いています。
10月1日には、中国が10月の石油製品輸出を停止したとの報道や、中東情勢への警戒から原油価格が急上昇しました。
その後、欧州各国がディーゼルなどの備蓄放出で合意したことで上昇は抑えられましたが、北海ブレント原油は週末時点でも1バレル=102ドル台にあります。
今のエネルギー市場で注目したいのは、「原油そのものが足りないか」だけではありません。
中国がガソリンや軽油などの輸出を絞り、ロシアや中東の精製能力にも制約があることで、ディーゼルやジェット燃料など石油製品の供給が世界的に引き締まっています。
原油価格が一時的に下がっても、燃料価格が高止まりすれば輸送費や企業コストを通じてインフレ圧力が残ります。
このため、原油・燃料市場は米長期金利が簡単には下がらない要因の一つとして引き続き重要です。
金は雇用統計が弱くても上がらなかった
金(ゴールド)の値動きも、今週の相場を理解しやすい例です。
2日は米雇用統計が予想を下回り、FRBの追加利上げ観測も後退しましたが、通常であれば、こうした追加利上げ観測の後退やドル安への期待は、金にとって買い材料になりやすいところです。
ところが金は下落し、現物価格は1トロイオンス=4,140ドル前後となりました。
週間でも約3%下落しています。
理由の一つが、長期金利が下がらなかったことです。
加えて、ドルも週を通じて高い水準にありました。
金は利息を生まないため、5%を超える米国債利回りが続けば相対的な魅力が低下しやすくなります。
不安定な中東情勢に対する「安全資産」としての買い材料がある一方、
地政学リスク
↓
原油・燃料高
↓
インフレ懸念
↓
長期金利上昇
↓
金には逆風
という別の経路が強く働いています。
今週の流れを一本につなぐと
今週の相場をドル円を中心に整理すると、次のようになります。
北海ブレント原油は100ドル超の高水準
+
ディーゼルなど燃料需給も逼迫
+
米国の財政・国債供給への警戒
↓
米長期国債への売りが続く
↓
米10年金利は一時5.34%
その一方で
PCEが予想より弱い
+
9月雇用者数は+2.9万人
↓
米国景気先行きにやや不透明感
↓
10月のFRB追加利上げ観測は約70%から20%前後へ低下
しかし
長期金利は5%を大きく上回ったまま
↓
ドル円も157円台に残る
さらにFX市場では
FRBは9月に利上げ
+
Banxicoは6.50%で据え置き
↓
米墨の政策金利差が縮小
+
米長期金利は5%超
↓
ペソロングの魅力が低下・ポジション調整が意識
↓
メキシコペソ安圧力
一方、株式市場では
弱い雇用
↓
10月利上げ回避への期待
↓
NASDAQなどが上昇
金市場では
弱い雇用よりも5%超の長期金利が重く
↓
金は下落
となりました。

現在地は「追加利上げ観測は後退、それでも長期金利は高い」
今週の現在地を整理すると、最も重要なのはFRBの政策金利と米長期金利を分けて考える必要が出てきたことです。
週初には10月のFRB追加利上げ確率が約70%まで高まりましたが、PCEと雇用統計を経て、今週末には20%前後まで低下しました。
それでも米10年国債利回りは5%を大きく上回っています。
先週は「原油が下がっても金利が下がらない」ことが現在地でした。
今週は「インフレや雇用が弱くても長期金利が下がらない」へ、もう一段進みました。
この長期金利が高いままであれば、ドル円には引き続きドルを支える力が残ります。
その一方で、日本では日銀の追加利上げ余地と円安へのけん制があり、ドル円が上がり続けるとも限りません。
そしてメキシコペソでは、米墨の政策金利差縮小に加え、日本やユーロ圏、豪州などでも金利が上昇し、高金利通貨としてのペソの相対的な優位性が低下しています。
米国の高金利だけでなく世界全体の金利水準が上がることがペソロングの前提を変え始めています。
現在のFX市場は、単に「金利が高い国の通貨を買う」という局面ではありません。
米国の金利がどの年限で、なぜ高いのか。
そして相手国との差がどう変化しているのか。
そこまで見る必要がある相場になっています。
来週(10月5日週)、何を見れば現在地の変化が分かる?
来週、まず確認したいのは米10年国債利回りです。
今週つけた5.34%近辺を再び上回るのか、それとも弱い雇用を改めて織り込み、5%方向へ低下するのか。
長期金利が5%を大きく超えたままであれば、ドル円が大きく円高へ動きにくい環境も続きやすくなります。
次に10月7日に公表される9月FOMC議事要旨です。
9月会合ではFRBが3年ぶりに利上げへ転じました。議事要旨から、委員がどの程度追加利上げを必要と考えていたのか、原油・関税・需要の強さをどこまでインフレリスクとして意識していたのかを確認したいところです。
日本では、日銀の追加利上げをめぐる発言と国内金利の動きが引き続き重要です。
ドル円では米金利だけでなく、日本側の金利がどこまで上がるのか、158~160円近辺で当局の円安けん制が再び強まるのかにも注意が必要です。
メキシコペソでは、ドル/メキシコペソが18ペソ台で定着するのか、それとも米金利低下をきっかけにペソ買いが戻るのかを確認します。
そして原油・燃料市場では、中東情勢に加え、中国の石油製品輸出停止と各国の備蓄放出によって、実際のディーゼル・ガソリン価格が落ち着くのかが重要です。
まとめ
今週は、「米国の景気指標が弱くなれば金利も下がる」という単純な関係では説明できない一週間でした。
8月PCEは予想より弱く、9月雇用統計も雇用者数+2.9万人と市場予想を大きく下回り、これらを受け、10月のFRB追加利上げ観測は週初の約70%から20%前後へ大きく後退しました。
それでも米10年国債利回りは一時5.34%まで上昇し、週末も5.28%台にあります。
現在の高い長期金利は、FRBの政策金利だけでなく、原油・燃料価格、インフレ、財政赤字、国債供給、債券市場の需給など複数の要因によって形成されています。
ドル円は雇用統計後にドル安・円高へ動いたものの157円台にとどまりました。追加利上げ観測が後退しても、高い米長期金利がドルを支える構図が残っています。
一方、メキシコペソでは、FRBの利上げとBanxicoの据え置きによる米墨の政策金利差縮小に加え、日本やユーロ圏、豪州などでも金利が上昇しました。
世界全体で金利水準が上がる中、6.50%で据え置かれたペソの相対的な金利優位の低下が意識され、キャリーポジションの調整もペソ安の一因になったとみられます。
株式市場は弱い雇用を「追加利上げ回避」と受け止めて上昇しましたが、金市場では5%超の長期金利が重く、価格は下落しました。
先週の現在地は、「原油ショックが後退しても高金利が残った」でした。
今週はそこからさらに進み、「FRBの追加利上げ観測が後退しても、長期金利は高いまま残った」一週間だったと整理できます。
今後のドル円を見るうえでは、「FRBが利上げするか」だけではなく、米10年国債利回りが5%を超えた状態がどこまで続くのか。そして日本の金利がどこまで追いつくのかを見ることが、これまで以上に重要になっています。
過去の「相場の現在地」
原油が下がっても米金利は5%超 なぜ? 強い米景気と世界的な「債券安」を整理【相場の現在地】2026/9/27
日銀は利上げしたのになぜ円安? FOMC・原油高・米金利5%から今の相場を整理【相場の現在地】2026/9/20
原油100ドル・米金利5%目前、それでも円高 9月7日週の世界市場で何が起きた?【相場の現在地】2026/9/13
※市場価格・金利・金融政策・地政学情勢に関する記述は、原則として2026年10月4日5時時点の情報をもとにしています。
