

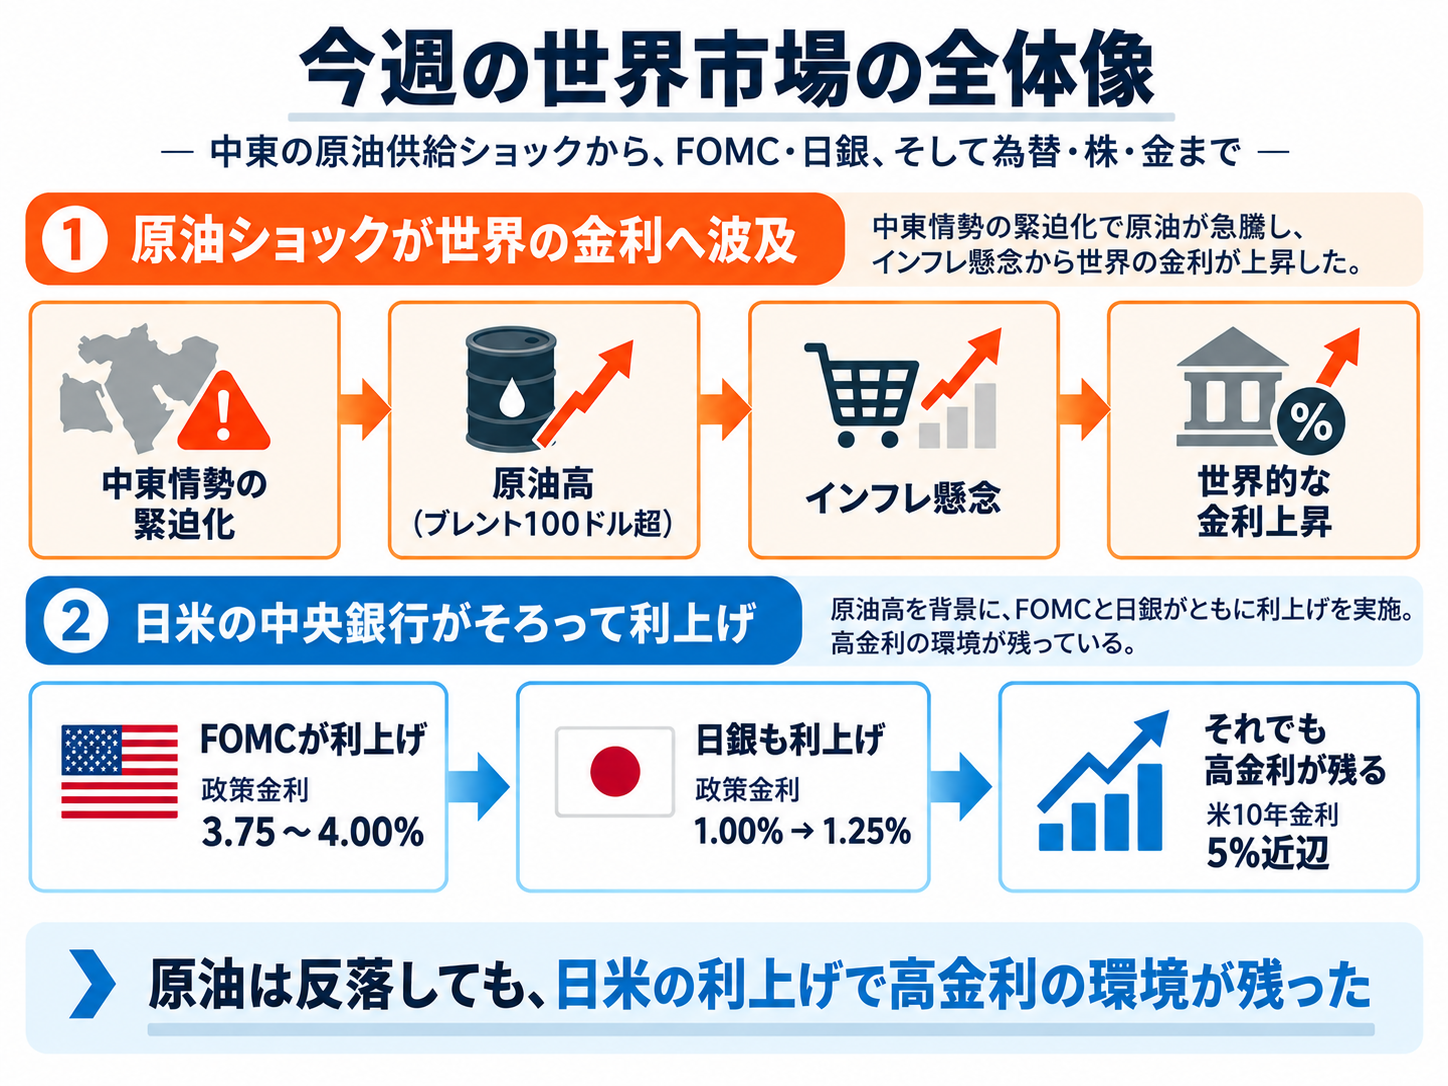
今週(9月14日週)、日米の中央銀行がそろって政策金利の引き上げ=利上げを実施しました。
米連邦準備制度理事会(FRB)は16日の米連邦公開市場委員会(FOMC)で政策金利を0.25%引き上げ、3.75~4.00%としました。
その2日後の18日、日銀も政策金利を1.00%から1.25%へ引き上げました。
一般には利上げ=円買い・円高となりやすいところ、日銀が利上げしたにもかかわらず円は買われず、ドル円は日銀の決定後に一時1ドル=158.05円まで上昇しました。
そんな中、米国では10年国債利回りが今週一時5%を突破。
株、金、原油も大きく動きました。
「FOMCの利上げ」「日銀の利上げ」「日銀が利上げしたのに円安」「米10年金利5%」。
一見すると別々の出来事に見えますが、今週の世界市場を時系列でさかのぼるとその背景には中東発の原油供給ショックがあります。
中東の供給不安
→ 原油100ドル超
→ インフレ再燃への警戒
→ 世界的な金利上昇
→ FRBも利上げ
→ 為替・株・金へ波及
さらに週後半には原油価格が反落したにもかかわらず米国の長期金利は5%近辺に残りました。
今週の相場を理解するポイントは、単に「FOMC利上げ」「日銀利上げ」「原油高」という個別の出来事を見ることではありません。
原油供給ショックがインフレへの見方を変え、それが債券市場から金融政策、為替、株、金へどう波及したのかをつなげて見ることです。
まずは、日銀とFOMCを含む今週の流れを、原油市場から順にたどってみましょう。
今週の現在地
FRBと日銀がそろって利上げしましたが、日銀の利上げ後も円安が進みました。
原油価格は中東の供給不安をきっかけに100ドルを超え、インフレ再燃への警戒から世界の金利が上昇しています。
週後半には原油が反落したものの米10年国債利回りは5%近辺にとどまっています。
原油価格はいったん反落しましたが中東の供給不安が再燃するリスクは残っています。
原油ショックによって変化した金融政策と高金利という「余波」も残っています。
週初、原油供給への不安が「現実の供給問題」になった
今週の出発点は中東情勢と原油でした。
前週末にはサウジアラビアの東西パイプラインが攻撃を受けて停止したことが明らかになっていました。
このパイプラインはホルムズ海峡を通らずにサウジアラビア東部から紅海側へ原油を運ぶ重要なルートです。
週が明けると、紅海側の積み出し拠点であるヤンブーで原油の積み込みが停止し、欧州向けの一部供給がキャンセルされたことも伝わりました。
ここで市場の見方が変わります。
それまでの原油高には中東情勢の悪化を警戒した「地政学リスク・プレミアム」という面がありました。
しかし、実際に原油の輸送や積み出しに支障が出ると、問題は「戦争を視野に入れた先行きへの不透明感」から「実際に世界へ届く原油が減るかもしれないという現実の供給不安」へと変わります。
北海ブレント原油は一時1バレル=109ドル台、WTI原油も100ドルを大きく超える水準まで上昇しました。
そしてこの原油高が今週の世界市場全体を動かす出発点になりました。
原油100ドル超で、問題は再び「インフレ」と「金利」へ
原油価格が上昇すると、ガソリンや軽油そのものだけでなく輸送費や製造コストなどを通じて幅広い物価に影響します。
今回のように供給不安によって原油価格が急上昇した場合、景気が強いために原油需要が増えたケースとは意味が異なります。
企業や家計にとっては景気が強くなったわけではないのにエネルギーコストだけが上昇することとなるからです。
そのため市場では、
原油高
↓
インフレ再燃への警戒
↓
中央銀行が利下げしにくくなる、あるいは再び利上げが必要になる
↓
国債売り・金利上昇
という流れが強く意識され、米国の10年国債利回りは週初に5%を突破しました。
5%という水準は住宅ローンや企業の資金調達コストを押し上げるだけでなく、債券の利回りが高くなることで株式の相対的な魅力にも影響するため、市場で強く意識される水準です。
(米10年国債利回り5%という水準の意味や株式市場との関係については、先週のレポートで詳しく整理しています。)
ただし、今回の米金利上昇を原油高だけで説明することもできません。
米国の財政赤字や国債発行の増加、AI関連投資に伴う大規模な資金需要、底堅い米国景気など、もともと長期金利を押し上げる材料がありました。
そこへ原油高によるインフレ再燃懸念が加わったことで10年国債利回りが5%という節目を超えることとなりました。
FRBが利上げ 原油ショックが金融政策に取り込まれた
今週の大きな転換点のひとつは16日の米連邦公開市場委員会(FOMC)です。
FRBは政策金利を0.25%引き上げ3.75~4.00%としました。
重要なのは0.25%の利上げそのものだけではありません。
FOMC声明では、経済活動は堅調なペースで拡大しインフレはなお高いとの認識が示されました。
さらに、FOMC参加者による政策金利見通しでは2026年末の中央値が4.1%となり、市場では追加利上げへの警戒も強まりました。
ここで今週の相場は次の段階へ進みます。
週初は、
原油高 → インフレ懸念 → 金利上昇
でした。
しかしFRBの利上げ後は、
FRBが実際に利上げ
→ 今後も高い政策金利が続く可能性
→ 原油価格が下がっても市場金利が簡単には元へ戻らない
という状態になりました。
つまり、原油ショックが単なる原油市場の問題ではなく金融政策そのものへ取り込まれたわけです。
原油は反落 市場は供給ショックを吸収し始めた
週後半になると原油市場では逆方向の動きが出ました。
サウジアラビアは、ホルムズ海峡側から出した原油をオマーン沖で別の船へ積み替えるなど、東西パイプラインや紅海側の輸送に代わるルートの確保を進めました。
さらに、中国がイランに対してイランと関係の深いイエメンのフーシ派によるサウジアラビアの石油関連施設への攻撃を抑えるよう働きかけたことも伝わりました。
こうした動きを受け、北海ブレント原油は18日に104.87ドル、WTI原油は100.30ドルまで下落しました。
市場は、
「サウジアラビアの原油が世界へ出てこなくなる」
という見方から、
「輸送コストや時間は増えても、代替ルートによって一定量は供給できる」
という見方へ少しずつ修正していったわけです。
ただし、供給問題が解決したわけではありません。
ホルムズ海峡の船舶通航は依然として低水準で、サウジアラビアの東西パイプラインでは複数のポンプ施設が損傷しています。
欧州向けの一部原油供給にも影響が残っています。
原油そのものだけでなく軽油など石油製品の価格も高い状態が続いています。
したがって現在は、「原油先物では供給改善を織り込み始めている一方、現物市場では供給制約がまだ残っている」という少しねじれた状態です。
ただ、19日には新たな動きも入っています。
イエメンのフーシ派がサウジアラビアの首都リヤドの複数拠点をミサイルやドローンで攻撃したと表明し、紅海側の重要な原油輸出拠点ヤンブーにあるサウジアラムコの施設も攻撃したと主張しました。
リヤドの空港付近では炎や大きな黒煙が確認されましたが、ヤンブーへの攻撃についてサウジ側の確認は出ていません。
原油価格はいったん反落したものの、ホルムズ海峡の代替ルートとなる紅海側の施設までがその攻撃対象となっているため、供給不安が再び強まるリスクは残っています。
原油が下がっても、米10年金利は5%近辺に残った
今週の相場で最も重要だったのはここかもしれません。
原油価格は週後半に3日続けて下落しました。
ところが、米国の10年国債利回りは5%近辺にとどまりました。
週初には、
原油高 → インフレ懸念 → 米金利上昇
という因果関係が分かりやすく見えていました。
それなら原油が下がれば金利も大きく低下してよさそうですが実際にはそうはなりませんでした。
FRBがすでに利上げに踏み切り追加利上げの可能性も意識されるようになったことに加え、米国の財政や国債供給、強い景気など原油以外の金利上昇要因も残っているためです。
言い換えれば、
原油価格はいったん反落したが、供給不安と原油ショックによって変化した金融環境は残った
ということです。
これは来週以降の株、為替、金を見るうえでも重要な現在地になります。
日銀は1.25%へ利上げ それでもなぜ円安になった?
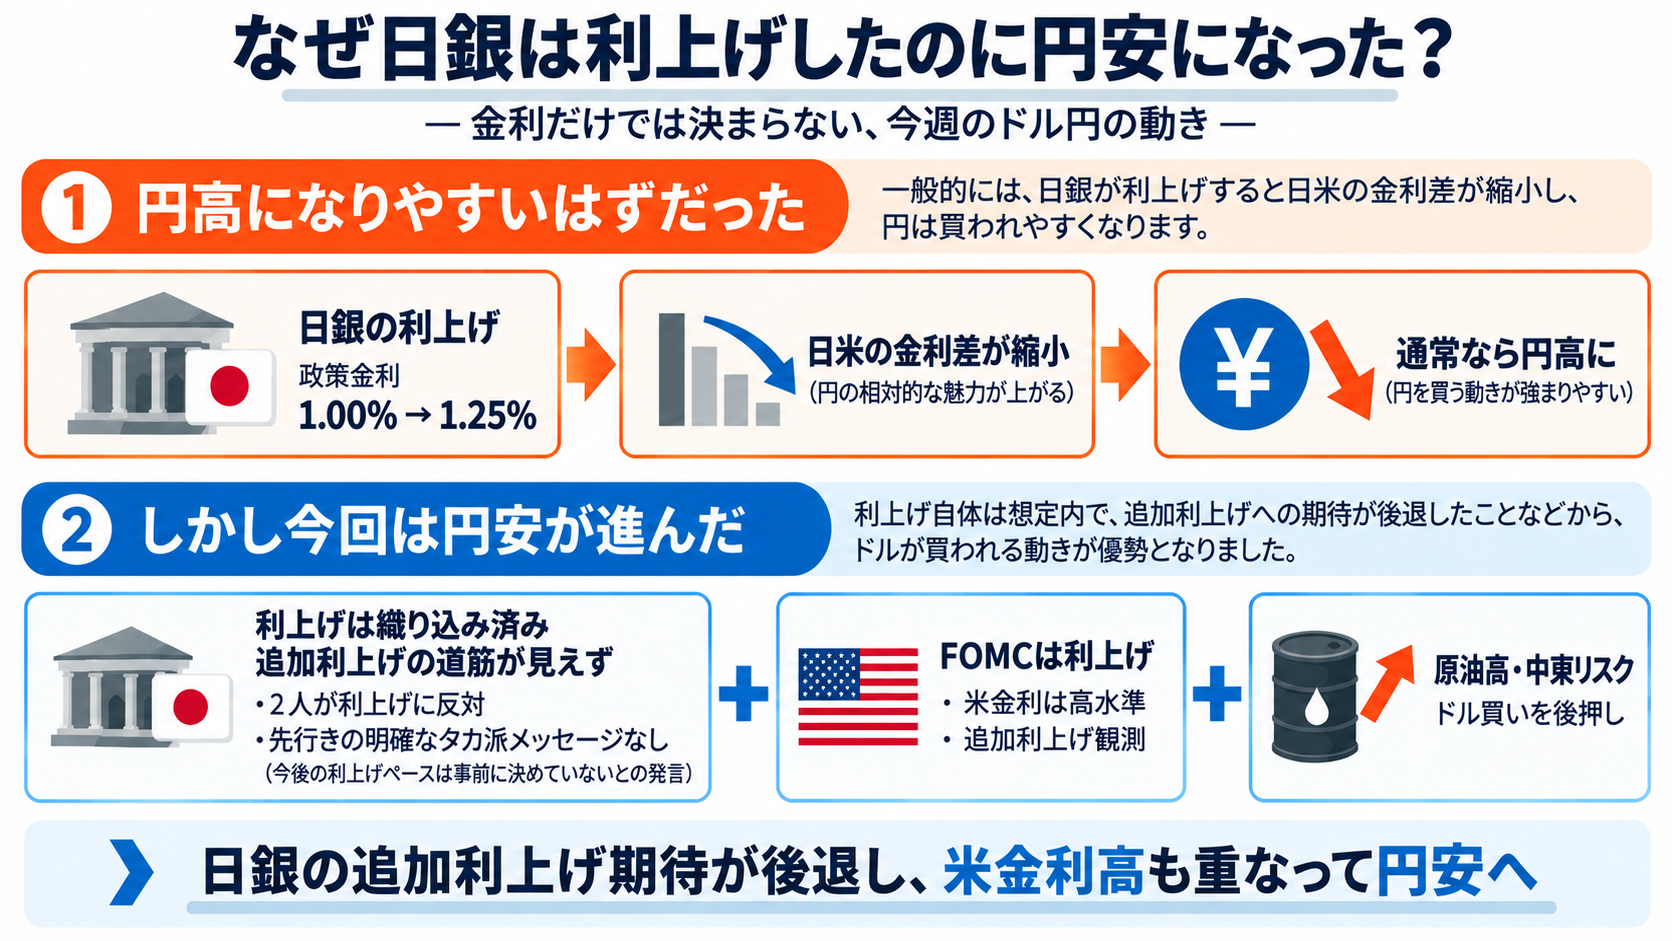
そのような中、日本では18日、日銀が政策金利を1.00%から1.25%へ引き上げました。
通常、金利上昇はその国の通貨にとって買い材料として意識されやすくなります。
ところが日銀の利上げ後に円は売られ、ドル円は一時1ドル=158.05円まで上昇しました。
理由の一つは、今回の0.25%の利上げが事前にかなり織り込まれていたことです。
さらに、金融政策決定会合では2人の委員が利上げに反対したことが明らかにされ、その後の追加利上げについても市場が期待していたほど明確なメッセージは示されませんでした。
米国でFRBが利上げしたうえ追加利上げの可能性も意識されたこととは対照的です。
その結果、為替市場では、
日銀が利上げした
という事実よりも、
日銀の今後の利上げペースへの不透明感
+
FRBの追加利上げ観測
+
高い米国金利
の方が強く意識されました。
前週は、原油高や米金利上昇という円安材料がありながら、日銀の利上げ観測や円売りポジションの巻き戻しによって円高が進みました。
しかし、今週は実際に日銀が利上げしたにもかかわらず円安です。
「金利が上がれば通貨高」と単純に考えるのではなく、市場が事前にどこまで織り込んでいたのか、そして他国の金融政策と比べてどうなのかを見る必要があることが分かります。
日銀の利上げと円・日本株の関係については、こちらの記事でも整理しています。
日銀が利上げすると円と日本株はどう動く? 為替・金利・株価への影響
株式市場は意外なほど崩れなかった
今週は株式市場にとって厳しい材料が重なりました。
原油高による企業コストの上昇、米10年国債利回りの5%突破、FRBの利上げ、さらに週前半にはAI関連株への売りもありました。
それでも米国株は週を通してみれば大きく崩れませんでした。
週後半には原油価格と米長期金利がいったん低下したことでNASDAQを中心にハイテク株が買い戻されました。
ここから分かるのは、株式市場が現時点では今回の原油ショックを「深刻な景気後退の始まり」とは見ていないということです。
むしろ市場は、
高い金利を企業利益がどこまで吸収できるのか
を見始めています。
ただ、すべての株が同じように動いているわけではありません。
原油価格上昇が収益改善につながりやすい資源・エネルギー関連株が買われる一方、燃料費や原材料費の上昇が負担になる業種には逆風となる場面もありました。
また欧州株は米国株より弱く、エネルギーコストと金融引き締めへの警戒がより強く表れています。
金は「有事だから上がる」だけでは説明できなかった
金(ゴールド)の値動きは、今週の市場のつながりを理解するうえで分かりやすいものとなりました。
週前半は中東情勢が悪化し原油価格も急騰しました。
本来であれば安全資産として金が買われても不思議ではない状況でした。
ところが、原油高によってインフレ懸念が強まり米金利とドルが上昇すると金は下落しました。
金は利息を生まないため国債などの利回りが上昇すると相対的な魅力が低下しやすくなることが素直に表れた形となります。
週後半になると原油価格と米長期金利がいったん低下し、金は大きく反発しました。
つまり今週は、
地政学リスク・インフレ懸念 → 金買い
と、
金利上昇・ドル高 → 金売り
という二つの力のうち、どちらがその時点で強いのかによって金価格が大きく動きました。
「有事だから金高」と一つの材料だけを見るより、米金利やドルと一緒に見ることで値動きを理解しやすくなります。
原油と円・株・金の関係については、こちらの記事でも基本的な仕組みを整理しています。
原油価格が上がると円・株・金はどう動く? 為替・インフレ・金利への影響を整理
今週の流れを一本につなぐと
今週の相場を時系列で整理すると、次のようになります。
中東情勢の緊迫化・サウジアラビアの原油輸送ルートに障害
↓
原油価格が100ドルを大きく突破
↓
インフレ再燃への警戒
↓
世界の国債が売られ、米10年国債利回りは5%へ
↓
FRBが利上げ、追加利上げも意識される
↓
サウジアラビアの代替輸送・外交期待で原油は反落
↓
それでも米10年国債利回りは5%近辺
その一方で
日銀も1.25%へ利上げ
↓
利上げは織り込み済みで、ドル円は一時158円台へ円安
今週は一つの材料が一方向へ市場を動かし続けたわけではありません。
原油価格は急騰した後に反落しました。
金は週前半に売られた後に反発しました。
株も金利上昇で売られた後、原油と金利が落ち着くと買い戻されました。
しかし、一つだけ簡単には元に戻らなかったものがあります。
金利です。
これが現在の相場を見るうえで最も重要なポイントです。
現在地は「原油は反落、供給不安と高金利は残った」
今週の現在地を整理すると大きく三つあります。
一つ目は、原油価格の急騰はいったん一服したものの、中東の供給・輸送問題そのものは解決しておらず、週末にはフーシ派がヤンブーの石油施設への攻撃を主張するなど、供給不安が再燃するリスクも残っていることです。
二つ目は、原油価格が反落しても、米国を中心とする高い金利が残っていることです。
三つ目は、日本では日銀が実際に利上げしたにもかかわらず円安が進み、「日銀が利上げすれば円高」という単純な見方では説明できない状態になっていることです。
週前半の相場を動かした「原油高 → インフレ → 金利上昇」という流れに対し、週末には原油価格そのものは下がり始めました。
それでもFRBはすでに利上げし米10年国債利回りは5%近辺にあります。
したがって現在は、「原油がさらに上がるのか」だけを見る局面から、「高い金利が株や景気にどこまで影響するのか」を見る局面へ移りつつあると整理できます。
来週(9月21日週)、何を見れば現在地の変化が分かる?
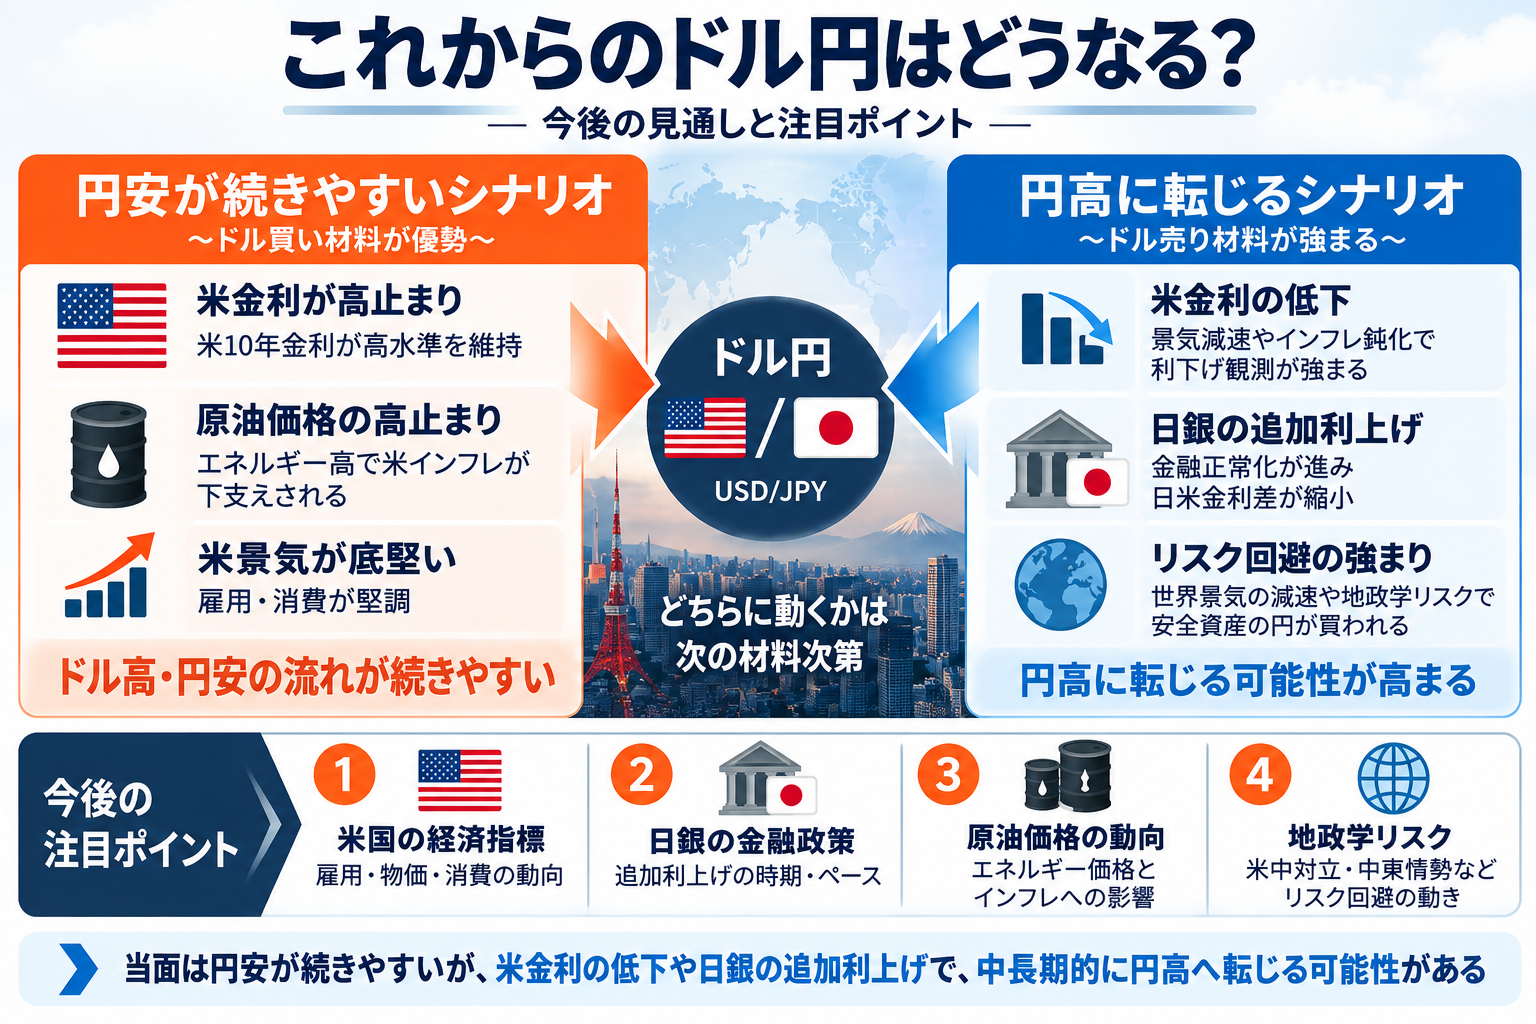
来週は前半は日本が連休となる中、海外市場では中東情勢、原油、米国金利を中心に相場が変わらず動き続けます。
まず確認したいのがWTI原油の100ドルです。
代替輸送の拡大や外交的な緊張緩和によって100ドルを明確に下回っていけば、今回の原油ショックがピークアウトしたとの見方が強まり、インフレや金融政策への警戒も和らぐ可能性があります。
反対に、ホルムズ海峡の通航やサウジアラビアの輸送ルートで再び問題が起き原油価格が反発すれば、インフレと追加利上げへの警戒も再び強まります。
次が米10年国債利回りの5%です。
原油が下がっても5%近辺にとどまるのであれば、米国の金利上昇は原油だけでは説明できなくなります。
財政、国債供給、米国景気、FRBの追加利上げなどを含め、より構造的な高金利として考える必要があります。
三つ目がドル円の158円近辺です。
日銀が利上げしても円安が進んだことで、日本の通貨当局による円安けん制や為替介入への警戒も高まっています。
20日にはベッセント米財務長官と中国の何立峰副首相がニューヨークで会談し、24~25日にはトランプ米大統領と習近平中国国家主席の首脳会談が予定されています。
国連総会も始まるため、中東情勢や世界のエネルギー供給をめぐる外交が原油市場を動かす可能性があります。
こうした一つひとつの材料に、原油、金利、為替、株がどのように反応するのかを見る機会になりそうです。
今の相場を見るうえでは、次の四つを一緒に追うと現在地の変化をつかみやすくなります。
・中東情勢と原油価格――WTIが100ドルを明確に下回るか ・米国の長期金利――10年国債利回りが5%近辺にとどまるか ・FRB――追加利上げ観測がさらに強まるか、後退するか ・ドル円――158円近辺と日本の通貨当局の対応
このどれが先に変化するかによって、株、債券、金、そしてドル円の次の方向も変わってきます。
まとめ
今週は、中東の原油供給不安から始まった動きが世界の金融政策にまで波及した一週間でした。
原油価格が100ドルを大きく超えると、インフレ再燃への警戒から世界の国債が売られ米10年国債利回りは5%を突破しました。
FRBは政策金利を引き上げ追加利上げへの警戒も強まりました。
その後、サウジアラビアによる代替輸送や外交的な働きかけへの期待から原油価格は反落しました。
株や金にも巻き戻しがみられましたが、米国の長期金利は5%近辺に残っています。
日本では日銀が政策金利を1.25%へ引き上げましたが、円は買われず、ドル円は一時158円台まで上昇しました。
利上げの有無だけでなく、それがどこまで織り込まれていたのか、そして米国との金融政策の差を考える必要があることを示す動きでした。
日銀が利上げしたのに円安になったことも、FOMC後も米金利が高止まりしていることも、個別に見るだけでは分かりにくい動きです。
しかし今週の流れを原油供給ショックまでさかのぼってつなぐと、現在地は「原油価格はいったん反落した一方、供給不安が再燃するリスクと、そのショックによって変化した金融政策・高金利がともに市場に残っている局面」と整理できます。
来週は、WTI原油100ドル、米10年国債利回り5%、ドル円158円という三つの水準が大きな目安になります。
原油が100ドルを下回り米金利も低下するなら、今週のショックは収束方向へ進んでいると考えやすくなります。
反対に、原油が再び上昇する、あるいは原油が下がっても米金利が5%を超えて上昇を続けるのであれば、市場のテーマは「原油ショック」から「高金利が景気と株価に与える影響」へ本格的に移ったと考える必要がありそうです。
※市場価格・金利・金融政策・地政学情勢に関する記述は2026年9月20日5時時点。相場・情勢はその後変動する可能性があります。
