

今週(9月21日週)の世界市場では先週とは少し違う景色が見えてきました。
先週は中東の原油供給不安から原油価格が100ドルを大きく超え、インフレ再燃への警戒から世界の金利が上昇。
米連邦準備制度理事会(FRB)と日銀がそろって利上げするなど、原油ショックが金融政策にまで波及した一週間でした。
先週の相場の流れについては、「日銀は利上げしたのになぜ円安? FOMC・原油高・米金利5%から今の相場を整理【相場の現在地】2026/9/20」で詳しく整理しています。
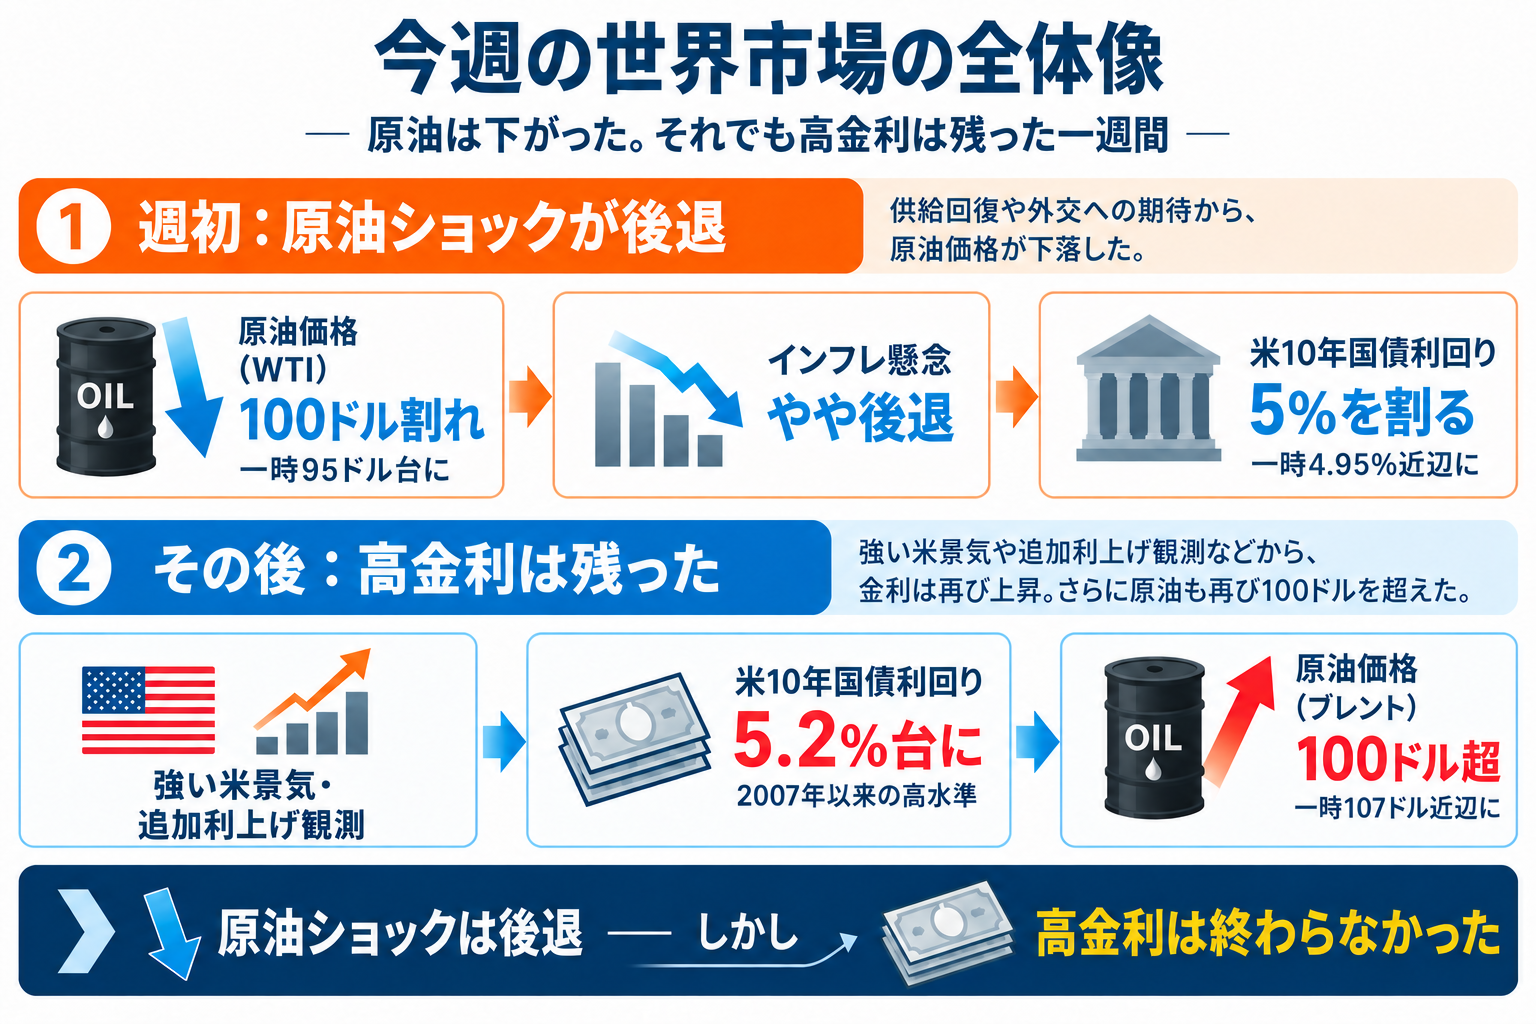
ところが週が変わった今週前半、サウジアラビアの原油輸出回復や米国とイランの外交への期待から原油価格は急落。
WTI原油は100ドルを割り込み、一時95ドル台まで下落しました。米10年国債利回りもいったん5%を割りました。
それなら先週の「原油高→インフレ→金利上昇」も巻き戻されてよさそうですが、実際にはそうなりませんでした。
週後半になると米10年国債利回りは再び5%を突破し、一時5.2%台と2007年以来の高水準まで上昇。
30年国債利回りも5.5%近辺と2004年以来の水準まで上昇しました。
日本の10年国債利回りも3%を超え、世界的な債券売りへと広がっています。
今週の相場を理解するポイントは、
「原油が下がったのに、なぜ金利は下がらなかったのか」
です。
その答えを探していくと、先週まで原油高の陰に隠れていた米国景気やインフレ、FRBの金融政策、政府の財政・国債供給といった別の金利上昇要因が見えてきます。
そして今週後半には北海ブレント原油も再び100ドルを超えました。
原油ショックによる金利上昇
↓
原油ショックはいったん後退
↓
それでも高金利は残る
↓
強い米景気など「原油以外の理由」が表面化
↓
そこへ原油高が再び加わる
今週の相場を時系列でたどりながら、現在地を整理してみましょう。
今週の現在地
週初にはサウジアラビアの供給回復や外交期待から原油価格が下落し、米10年国債利回りもいったん5%を割りました。
しかし、その後発表された強い米国の経済指標などを受け、FRBの追加利上げ観測が強まり、米10年国債利回りは5.2%台まで上昇しました。
さらに週後半には中東情勢への警戒から北海ブレント原油も再び100ドルを超えています。
原油ショックそのものは先週より後退しましたが、高金利は残り、その理由が「原油」から「米国自身の景気・インフレ・金融政策」へ広がっています。
週初、原油100ドル割れ 供給ショックは後退した
今週は、先週までとは逆方向の動きから始まりました。
先週はサウジアラビアの東西パイプラインへの攻撃や紅海側の積み出し拠点ヤンブーへの影響によって、「世界へ届く原油そのものが減るのではないか」という現実の供給不安が強まりました。
しかし週末から週初にかけて、サウジアラビアがホルムズ海峡経由の原油輸出を増やしていることが確認されました。
サウジ原油のホルムズ海峡経由の輸送量は直近6日間で日量約290万バレルと、8月の日量約70万バレルから大幅に増加。
さらに、攻撃を受けていた東西パイプラインの運転も再開しました。
米国とイランが交渉を再開する可能性も浮上しました。
こうした材料を受けて原油価格は下落し、週初には北海ブレント原油が100ドル近辺、WTI原油は95ドル台まで低下しました。
市場の見方は、「サウジアラビアの原油が世界へ出てこないかもしれない」から、「戦争は続いているが、原油そのものは一定量を輸送できている」へと変化したわけです。
これによって、先週の相場を動かした原油供給ショックはいったん後退しました。
原油価格が為替・株・金・インフレ・金利へどのように波及するのかは、「原油価格が上がると円・株・金はどう動く? 為替・インフレ・金利への影響を整理」で基本的な仕組みを解説しています。
原油が下がると、米10年金利もいったん5%を割った
原油価格が下落すると、債券市場も反応しました。
原油高はガソリンや軽油、輸送費などを通じてインフレを押し上げます。
原油高
↓
インフレ再燃への警戒
↓
FRBが利下げしにくい・利上げが必要になる
↓
国債売り・金利上昇
今週初めにはこれが逆回転します。
原油安
↓
インフレ再燃への警戒がやや後退
↓
国債買い
↓
金利低下
となり、米10年国債利回りは21日に4.95%近辺まで低下しました。
ここまでは非常に分かりやすい動きでした。
ところが、その後の債券市場は再び逆方向へ動き始めます。
原油が下がっても、FRBの追加利上げ観測は消えなかった
理由の一つが、米国のインフレが原油だけによって起きているわけではないことです。
シカゴ連銀のグールズビー総裁は今週、米国のインフレについて、関税やエネルギー価格だけでなく強い需要そのものが物価を押し上げている可能性を指摘しました。
セントルイス連銀のムサレム総裁も、商品価格だけでなく強い需要によるインフレを抑えるため、FRBがさらに利上げする必要がある可能性を示しました。
先週までは原油高だからインフレが下がらないという説明が中心でした。しかし今週は、原油が下がってもインフレが下がらないのではないかという問題が意識され始めました。
つまり、原油ショックが薄れてもFRBの利上げが終わるとは限らないということです。
強い米景気が「良いニュース」ではなくなった
そして週半ば、米国の経済指標が債券市場を大きく動かしました。
米国の企業活動を示すPMIは予想以上の強さを示し、企業の新規受注や価格にも強さがみられました。
通常であれば景気が強いことは株式市場にとって好材料です。
しかしインフレが高く、FRBが利上げを続けている局面では意味が変わります。
強い景気
↓
需要が落ちない
↓
インフレが下がりにくい
↓
FRBがさらに利上げする可能性
↓
金利上昇
となるからです。
ここで、今週の相場の中心が変わりました。
原油高だから金利が上がるだけではなく、米国景気が強すぎるから金利が上がるという別の因果関係が明確になったのです。
米10年金利は5.2%台へ 「5%」の意味が変わった
米国債への売りはさらに加速しました。
米10年国債利回りは週後半に一時5.2%台と2007年以来の高水準へ上昇。
30年国債利回りも5.5%近辺と2004年以来の水準まで上昇しました。
ここで重要なのは、金利上昇の理由が一つではないことです。
FRBの追加利上げ観測に加え、米国の財政赤字や大量の国債発行をめぐる懸念もあります。
さらに今週は米国債入札の弱さも債券売りを増幅しました。
強い米景気
+ 粘着的なインフレ
+ FRBの追加利上げ観測
+ 財政赤字・国債供給
+ 債券市場の需給
が重なったものです。
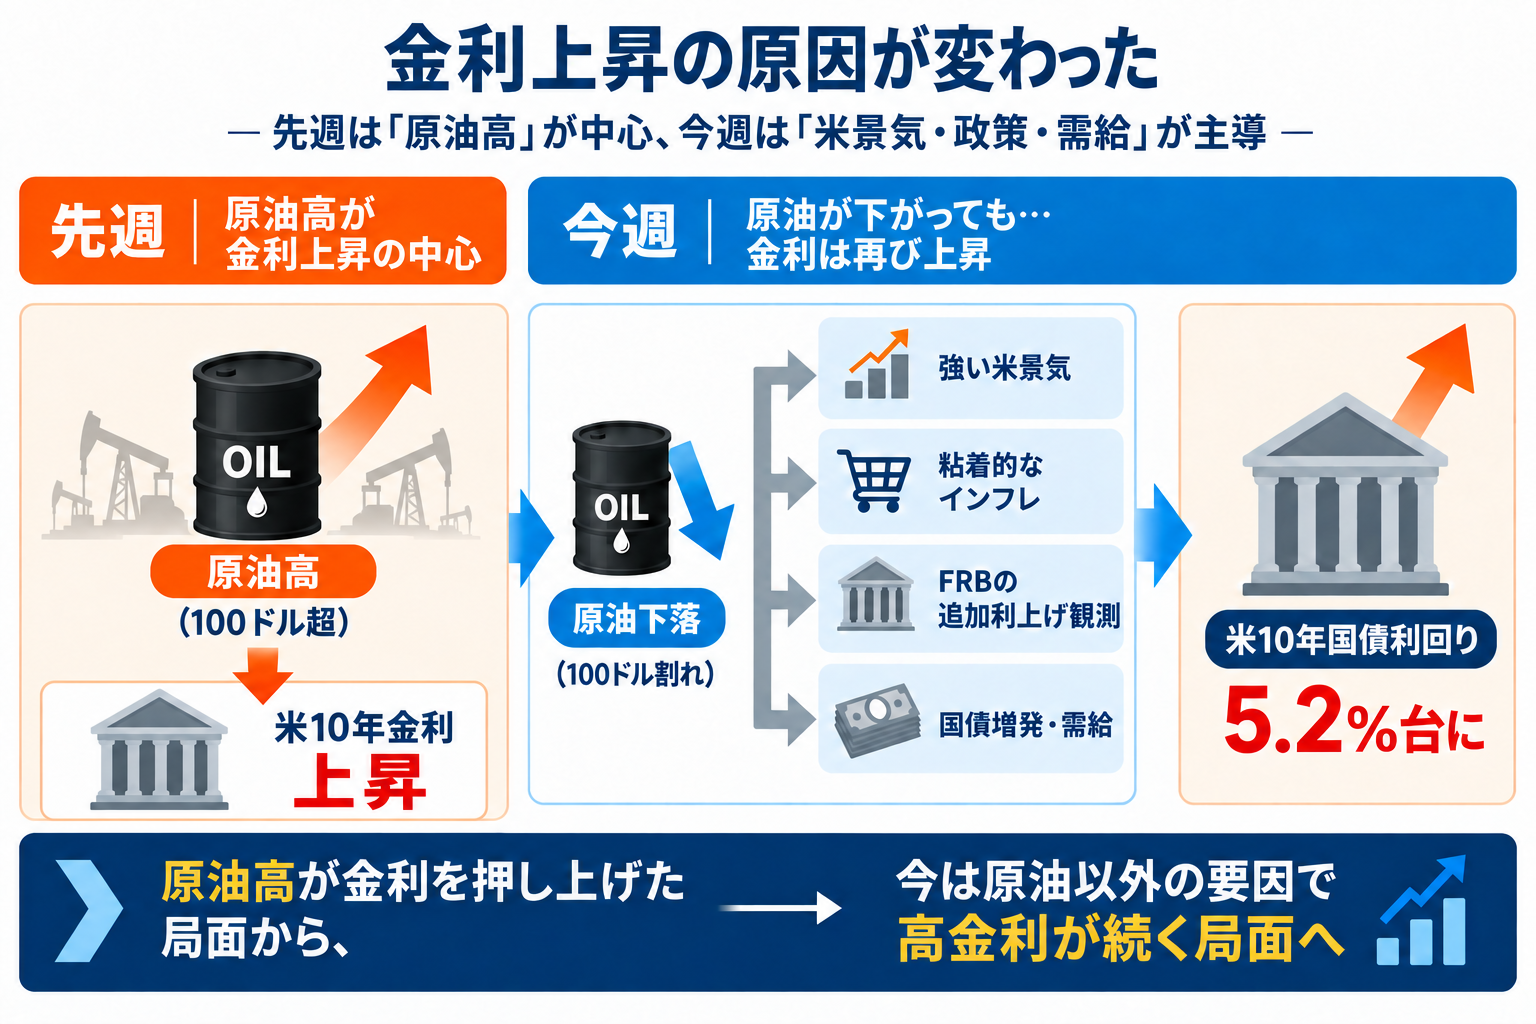
先週は「米10年金利が5%を突破した」こと自体がニュースでした。
今週は、5%まで上がるかではなく、5%を超えた状態が続くのかを見る局面になっています。
米国債の価格と利回りの関係や、米金利がドル円・株価へ波及する基本的な仕組みについては、「米国債金利が上がるとドル円・株価はどう動く? 米金利・為替・株の関係を整理」もあわせてご覧ください。
そこへブレント原油も再び100ドルを超えた
原油供給への不安が完全に消えたわけでもありません。
週後半にはイエメンのフーシ派によるサウジアラビアへの攻撃が再び伝わり、原油価格は反発しました。
北海ブレント原油は一時107ドル近辺まで上昇しました。
一方、米国とイランの間では、イランがホルムズ海峡を再開し、米国が経済封鎖を緩和する段階的な合意も模索されています。
フーシ派による攻撃・供給不安 → 原油高
米・イラン外交・供給正常化への期待 → 原油安
が綱引きする状態になっています。
先週は原油が相場全体の出発点でした。
今週はすでに米景気や金融政策を理由に金利が高いところへ、原油が上がればさらにインフレ懸念を上乗せするという位置づけになっています。
世界で債券が売られた 米国だけの問題ではない
今週の金利上昇は米国だけではありません。
日本の10年国債利回りは一時3.1%台と1996年以来の高水準まで上昇しました。
欧州でも国債利回りは高い状態が続き、主要国の中央銀行では利上げや追加利上げを示唆する動きが相次いでいます。
先週の原油ショックは世界の中央銀行にインフレへの警戒を強めさせました。
しかし今週、原油価格がいったん下落しても金融政策は元へ戻りませんでした。
原油価格は毎日動きますが、中央銀行が一度変えた政策金利やインフレへの見方はそれほど簡単には元へ戻らない。
これが今週の相場を見るうえで重要なポイントです。
国債価格と金利の関係や、日本の長期金利が円・日本株へ与える影響については、「国債金利が上がると円と日本株はどう動く? 債券・為替・株価の関係」で詳しく整理しています。
株式市場は、5%超の米金利でも崩れなかった
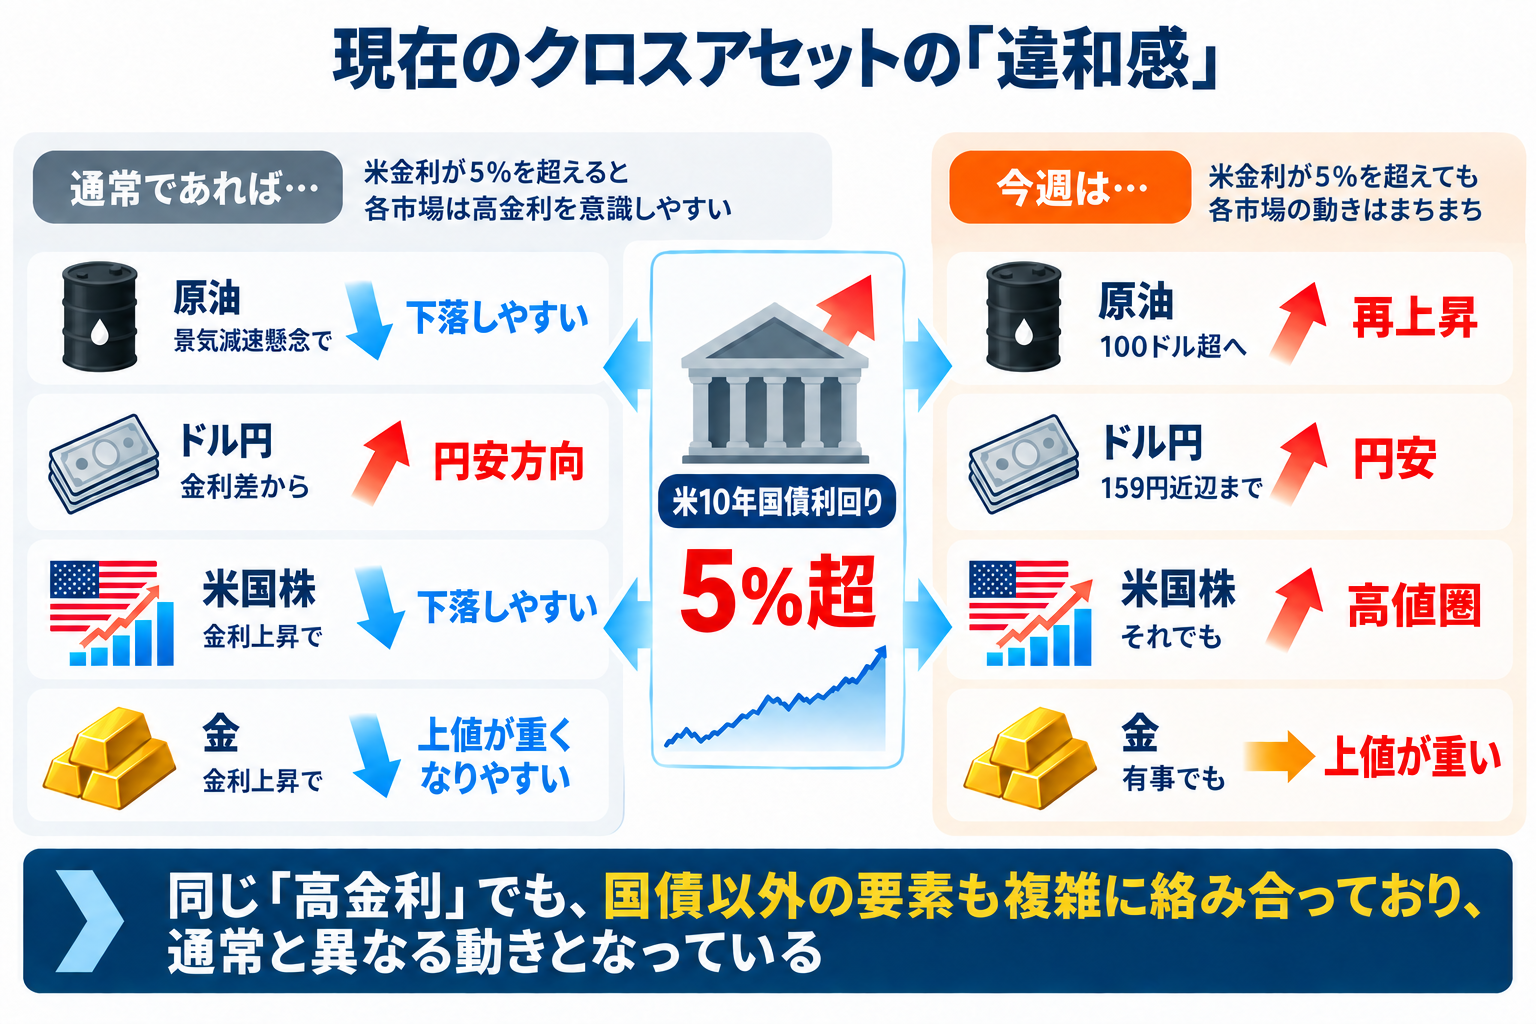
ここで今週最大の「違和感」があります。
これだけ世界の金利が上昇したにもかかわらず、株式市場は大きく崩れませんでした。
週初には原油価格と米長期金利の低下に加え、AI関連株への期待からNASDAQが最高値を更新。半導体株も大きく上昇しました。
その後、金利が5%を大きく超えると株式市場には売りが出ましたが、週末には再びAI関連株が買われました。
債券市場 → インフレ・財政・追加利上げを強く警戒
している一方、
株式市場 → AI投資・企業利益の成長なら高金利を吸収できる
と考えているようにみえます。
どちらの見方が正しいのかはまだ分かりません。
しかし、米10年金利が5%を超えているのに株式市場が高値圏にあるという組み合わせは、今後の相場を見るうえで非常に重要な現在地です。
円は159円近辺まで下落 しかし週末には円高へ
為替市場ではドル高・円安が進み、ドル円は週後半に159円近辺まで上昇しました。
日銀は前週に政策金利を1.25%へ引き上げ、日本の長期金利も上昇しています。
それでも円安が進んだのは、米国の金利上昇がそれ以上に強く、FRBの追加利上げも意識されたためです。
日本の金利が上がったかだけではなく、米国と比べてどうなのかを見る必要があります。
一方、週末には円が買い戻されました。
日本側から円安への強い警戒が示され、日米当局が為替をめぐって連絡を取り合っていることも意識されました。
現在のドル円は、高い米金利 → 円安という力に対して、158~160円近辺 → 日本当局による円安けん制・介入への警戒がぶつかる状態になっています。
日銀の利上げが円相場や日本株へどのように波及するのかは、「日銀が利上げすると円と日本株はどう動く? 為替・金利・株価への影響」で基本から解説しています。
金は「有事」より米金利を見続けた
金(ゴールド)も今週の市場のつながりを理解しやすい例でした。
中東では戦闘やサウジアラビアへの攻撃が続きました。
通常なら、安全資産として金が買われても不思議ではありません。
しかし米長期金利が5%を超え、FRBの追加利上げ観測が強まる中、金価格は上値の重い状態が続きました。
金は利息を生まないため、国債などの利回りが高くなると相対的な魅力が低下しやすくなります。
先週に続き、地政学リスク → 金買いよりも、高金利・ドル高 → 金売りの力が強く表れた形です。
足元の金相場については、「金(ゴールド)週間見通し|米金利5%超でも崩れない、4,200ドル台を守れるか」でも、米実質金利や需給を含めて詳しく解説しています。
今週の流れを一本につなぐと
サウジアラビアの原油輸出回復・米イラン外交への期待
↓
原油価格が100ドルを割る
↓
インフレ懸念がやや後退し、米10年金利も5%を割る
↓
しかし
米国の景気・需要の強さが確認される
↓
FRBの追加利上げ観測が強まる
↓
原油が下がっても米金利は再上昇
↓
米国債の需給・財政への警戒も加わる
↓
米10年国債利回りは5.2%台へ
↓
さらに
フーシ派によるサウジ攻撃などでブレント原油も再び100ドル超
↓
世界的な債券売りへ
↓
それでも
AI・企業利益への期待から株式市場は高値圏を維持
今週のポイントは、原油価格が下がった時間があったからこそ、高金利の本当の姿が見えたことです。
原油が下がれば金利も大きく下がるのであれば、先週の金利上昇は主に原油ショックだったと考えられます。
しかし実際にはそうなりませんでした。
強い米景気
+ 粘着的なインフレ
+ FRBの追加利上げ
+ 財政・国債供給
が金利を押し上げました。
そして、その上に再び原油高が加わっています。
現在地は「原油ショックは後退したが、高金利は独立して残った」
今週の現在地を整理すると大きく三つあります。
一つ目は、中東の原油供給問題は先週より改善したことです。
サウジアラビアの輸出は回復し、東西パイプラインも再稼働しました。
その一方でフーシ派による攻撃は続いており、供給不安が解消したわけではありません。
二つ目は、高金利が原油からかなり独立したテーマになったことです。
原油価格が100ドルを割っても、米10年国債利回りはその後5.2%台まで上昇しました。
三つ目は、高金利にもかかわらず株式市場が大きく崩れていないことです。
したがって現在は、「原油がさらに上がるか」だけを見る局面から、「5%を超える高い金利がどこまで続き、それに株や景気がどこまで耐えられるのか」を見る局面へ移ったと整理できます。
来週(9月28日週)、何を見れば現在地の変化が分かる?
来週、最も重要なのは引き続き米10年国債利回りの5%です。
先週は「5%まで上がるのか」、今週初めは「5%を再び割るのか」、そして現在は「5%が下値になるのか」を見る段階です。
原油価格が再び90ドル台へ下がっても米10年金利が5%を割らないのであれば、高金利が原油から独立した状態はさらに明確になります。
次に確認したいのが米国株です。米10年金利が5%を超えてもNASDAQなどが高値圏を維持できるのか。
株式市場が遅れて金利上昇を織り込み始めれば、今週先行して動いた債券市場が株式市場の次の動きを示していたことになります。
三つ目が米国の経済指標です。
来週は求人関連指標、FRBが重視するPCE物価指数、そして週末には雇用統計が予定されています。
強い数字が続けば、強い景気 → インフレ → FRB追加利上げ → 高金利という今週後半の流れがさらに強まります。
そして原油については、米国とイランの外交交渉とホルムズ海峡です。
むしろ来週は、原油価格そのものよりも「原油が動いたときに金利がどう反応するか」を見る方が、現在地の変化をつかみやすくなっています。
まとめ
今週は先週の原油供給ショックの「その後」が見えた一週間でした。
週初にはサウジアラビアの輸出回復や米国とイランの外交への期待から原油価格が100ドルを割り、米10年国債利回りもいったん5%を下回りました。
しかし原油価格が下がってもFRBの追加利上げ観測は消えませんでした。
米国景気や需要の強さ、粘着的なインフレ、財政赤字や国債供給など、原油以外にも金利を押し上げる材料があることが改めて意識され、米10年国債利回りはその後5.2%台まで上昇しました。
さらに週後半には中東情勢への警戒から北海ブレント原油も再び100ドルを超え、世界的な債券売りが強まりました。
一方、株式市場はAI投資や企業利益への期待から大きく崩れていません。
為替市場では高い米金利を背景に円安が進みましたが、159円近辺では日本当局による円安けん制や介入への警戒も強まりました。
先週の相場は、「原油ショックが金融政策に取り込まれた」と整理できました。
今週はその続きです。
原油ショックはいったん後退しました。
しかし、金融政策に取り込まれた高金利は元へ戻りませんでした。
そして原油が下がったことで、むしろ高金利の背景にある米国の強い景気、インフレ、FRB、財政・国債供給という別の要因が見えてきました。
現在地は、「原油ショックを追う相場」から「5%を超える金利が世界の株・為替・景気に何を起こすのかを見る相場」へ移りつつあると整理できそうです。
※市場価格・金利・金融政策・地政学情勢に関する記述は2026年9月27日5時時点。相場・情勢はその後変動する可能性があります。
