

今週(9月7日週)の世界市場では、原油、金利、為替、株、金のいずれも大きく動きました。
ただ、それぞれ個別に見るだけでは少し分かりにくい一週間でもありました。
中東情勢の緊迫化で原油価格が上昇し、米国の長期金利も上昇しました。
通常であれば米金利上昇はドル高・円安につながりやすく、原油高もエネルギー輸入国である日本には円安材料として意識されることがあります。
ところが、実際には円高が進み、ドル円は一時1ドル=152円台まで下落しました。
一方、地政学リスクが高まれば買われやすいとされる金(ゴールド)は週後半に米金利上昇を受けて下落する場面もありました。
株式市場では、米国や欧州を中心に原油高と金利上昇が重荷となる一方、週末には原油反落を受けて米国株が反発しています。
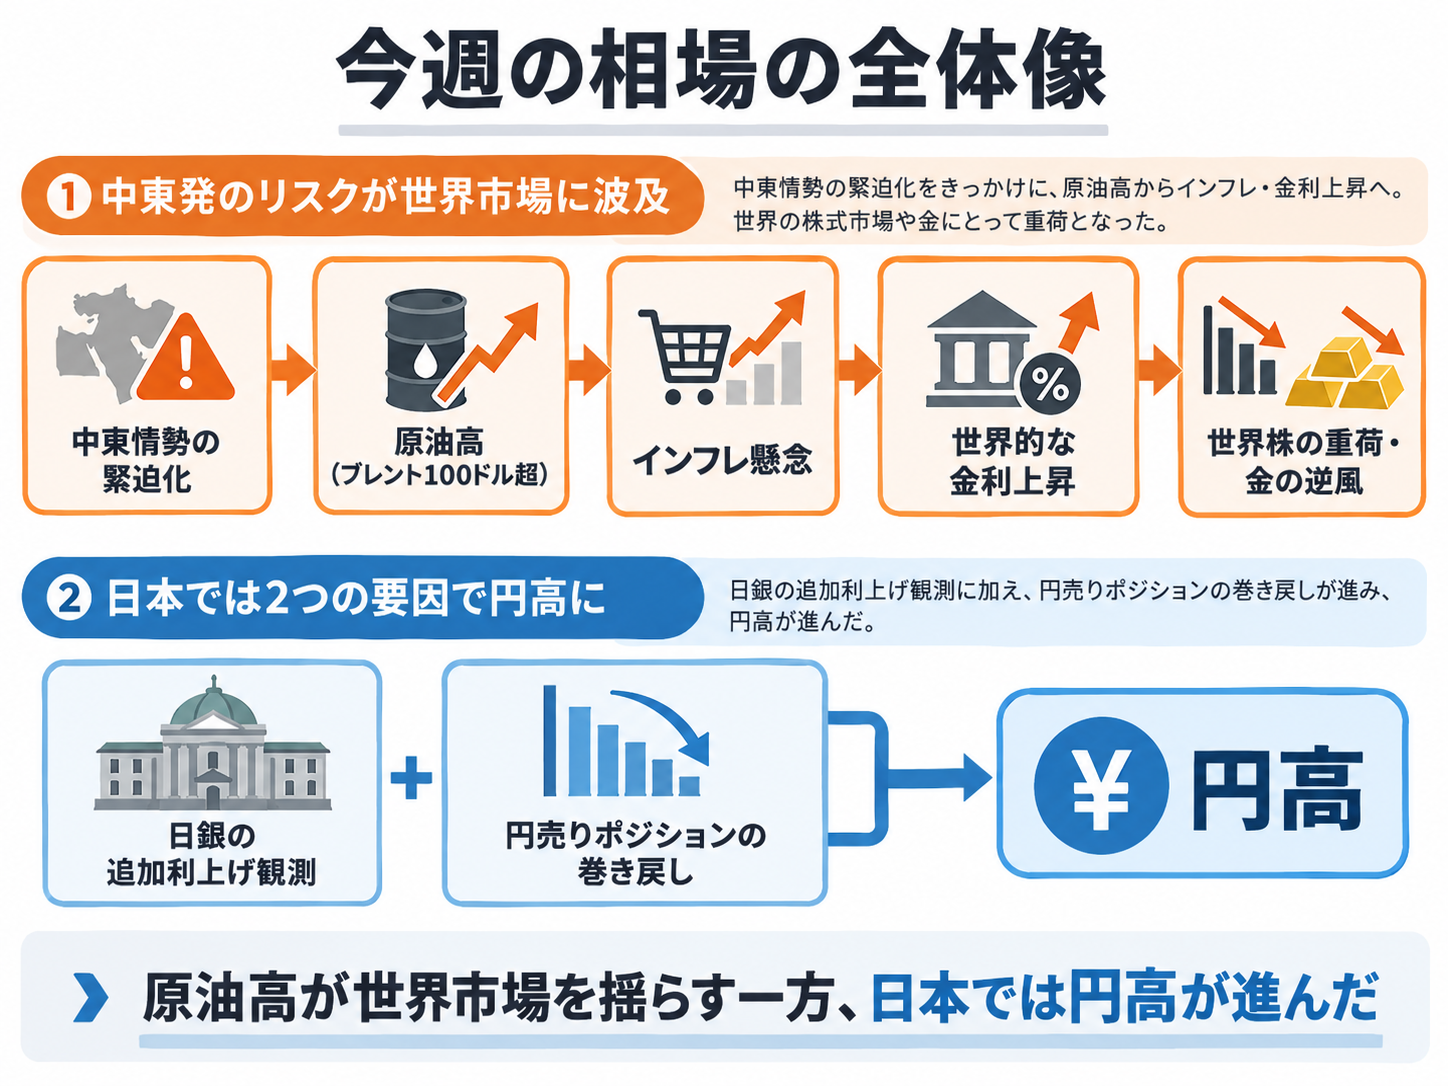
一見するとバラバラに見える動きですが、今週は「中東情勢による原油高が、インフレと金融政策への見方を変え、その一方で日本では日銀の利上げ観測と円売りポジションの巻き戻しが進んだ」と整理すると、全体像が見えやすくなります。
さらに週末にかけては、サウジアラビアの原油輸送ルートや紅海側の航路をめぐる懸念も改めて強まり、金曜日にいったん落ち着いた原油相場が週明けにどう反応するかも重要になっています。
今週の現在地
中東情勢 → 原油高 → インフレ懸念 → 世界的な金利上昇、という流れが強まる一方、日本では日銀の追加利上げ観測や円売りポジションの巻き戻しが重なり、円高が進行しました。金曜日には原油が反落し米国株も反発しましたが、週末にかけてサウジアラビアの原油輸送ルートや紅海側の航路をめぐる懸念が改めて強まり、供給不安はなお残っています。
週初から市場のテーマは「原油」と「円」だった
週初の時点ですでに二つの大きな動きが始まっていました。
一つは中東情勢の緊迫化を背景とした原油高です。
米国とイランの衝突が続き、ホルムズ海峡周辺や中東のエネルギー関連施設への攻撃が意識される中、北海ブレント原油は前週末の1バレル=96ドル台前半から上昇し7日には97ドル台まで値を上げました。
もう一つが円高です。
ドル円は週初に155円を割り込み、9日には一時152.89円と約7カ月ぶりの円高水準をつけました。
背景には日銀が金融引き締めを進めるとの見方があります。
日銀が翌週の金融政策決定会合で追加利上げに踏み切るとの観測が強まり、日本の金利上昇を意識した円買いが入りました。
それだけではありません。
円安局面で積み上がっていた円売りポジションの買い戻しや、円を低金利で調達して海外資産に投資する「円キャリートレード」の巻き戻しも意識されました。
つまり週の初めから、
中東情勢悪化 → 原油高
と、
日銀の利上げ観測 → 円買い・円売りポジションの巻き戻し
という、別々の二つの流れが同時に走っていました。
原油が100ドルを突破すると、問題は「エネルギー」から「インフレ」へ広がった
週の中盤になるとこの二つのうち原油の動きが世界市場全体へ波及し始めます。
北海ブレント原油は週初7日の97ドル台から9日には100ドルを突破し、10日には107.63ドルまで上昇しました。
11日には一時109.97ドルまで上昇した後、104.61ドルで取引を終えています。
週間では8%を超える上昇となりました。
重要なのは「原油価格が上がった」ことだけではありません。
原油価格の上昇は、ガソリンや軽油、輸送費、製造コストなどを通じて幅広い物価に影響します。
そのため市場では、原油高が長引けば各国のインフレ率が再び高まり中央銀行が利下げしにくくなる、あるいは追加利上げを迫られるのではないかとの見方が強まりました。
今週は、地政学リスクが「戦争そのものへの警戒」から「戦争がインフレと金利をどう変えるか」へ波及したことが重要な変化でした。
原油高を受け、世界の金利が上昇
原油高によるインフレ懸念は債券市場にも波及しました。
米国の10年国債利回りは上昇を続け、11日の米消費者物価指数(CPI)発表後には一時4.99%台まで上昇しました。
5%は単なるキリのいい数字ではなく、債券の利回りが株式の相対的な魅力を低下させ資金の流れを変え得る節目として市場で強く意識されています。
米10年国債利回りは2023年などに一時5%を上回ったことはあるものの、5%超に長くとどまった時期は2002年以来ほとんどありません。
米国の8月CPIは前月比0.4%上昇し、市場では翌週のFOMCで利上げが行われるとの見方も強まりました。
欧州でも同じ方向の動きが起きています。
欧州中央銀行(ECB)は10日、主要政策金利を0.25%引き上げました。
エネルギー価格の上昇を背景にインフレが長引く可能性を警戒したためです。
ドイツの10年国債利回りは2011年以来の高水準となり、英国でも10年国債利回りが2007年以来の水準まで上昇しました。
日本を含め、主要国の国債利回りがそろって上昇する場面がみられました。
今週の債券市場では、
原油高 → インフレ懸念 → 中央銀行の追加利上げ観測 → 国債売り・金利上昇
という流れがかなりはっきり表れています。
国債価格と金利の関係については、こちらの記事でも詳しく整理しています。
国債金利が上がると円と日本株はどう動く? 債券・為替・株価の関係
それでも円高が進んだのはなぜ?
今週の相場で最も興味深かったのはこの部分かもしれません。
米国の金利が上昇すれば一般にはドルが買われやすくなり、ドル円には上昇圧力がかかります。
日本は原油の多くを輸入しており、原油価格が大きく上昇すれば輸入代金の増加などを通じて円安材料として意識されることもあります。
つまり、
米金利上昇 → ドル高・円安
原油高 → 日本の輸入負担増加 → 円安
というのが一つの典型的な見方です。
ところが、米金利が上昇し原油価格も100ドルを突破するという2つが揃ったにもかかわらず、今週は急速に円高が進みました。
ここでは、「米金利が上がった」「原油が上がった」という材料よりも円そのものを買い戻す力が強かったと考えると分かりやすくなります。
日銀の追加利上げ観測によって日本の金利がさらに上昇するとの見方が強まり、長く続いてきた円売りの前提が変化しました。
さらに、円安を見込んで積み上がっていた円売りポジションが巻き戻されると、円高が次の円買いを呼ぶことがあります。
円を調達して海外資産に投資していたキャリートレードについても円高が進むほど為替差損が大きくなるため、ポジションを閉じる動きが円買いにつながります。
今週の円高は、一つの材料だけで説明するよりも、
日銀の利上げ観測
+
円売りポジションの巻き戻し
+
円キャリートレード縮小への警戒
+
日米当局による円安けん制への意識
が重なった結果と見る方が自然です。

日銀の利上げと円・日本株の関係については、こちらでも整理しています。
日銀が利上げすると円と日本株はどう動く? 為替・金利・株価への影響
世界の株式市場には「原油高」と「金利上昇」の二つの逆風
株式市場にとって今週の組み合わせはあまり歓迎しやすいものではありませんでした。
原油高は企業のエネルギーコストや輸送コストを押し上げます。
そこに金利上昇が重なると企業の資金調達コストが上昇するほか、債券の利回りが高くなることで株式の相対的な魅力も低下しやすくなります。
米国株は週を通じて上値の重い展開となり、欧州株も週間では大きく下落しました。
今週は、景気や財政など従来から意識されていた金利上昇要因に、「エネルギー価格上昇によってインフレが強まり、金融引き締めが必要になる」という新たな圧力が重なりました。
これは株式市場にとって少し厄介です。
景気が強いために金利が上がるのであれば企業業績の改善が金利上昇のマイナスを相殺することがあります。
しかし、原油高によるインフレで金利が上昇する場合、企業にとってはコスト増と高金利が同時にやってきます。
今週は、この違いが強く意識された一週間でもありました。

「地政学リスクなら金が上がる」とも限らなかった
金(ゴールド)の動きも、今週の相場を理解するうえで分かりやすい例です。
地政学リスクが高まると、安全資産として金が買われることがあります。
実際、原油が100ドルを突破した9日には金価格も上昇しました。
ところが10日には、金価格は1%を超えて下落しました。
背景には、米国のインフレ指標と原油高を受けて米金利が上昇し、ドルも強含んだことがあります。
金は利息を生まない資産です。
このため、国債などの利回りが上昇すると相対的な魅力が低下しやすくなります。
つまり今週の金市場では、
地政学リスク・インフレ懸念 → 金買い
という力と、
金利上昇・ドル高 → 金売り
という力が同時に働いていました。
「有事だから金が上がる」と一つの材料だけで考えてしまうと、週後半の値動きは理解しにくくなります。
11日には金価格が反発しましたが、週間では下落しています。
金曜日に原油は反落、株は反発。それでも供給不安は残る
週末にかけて相場の流れには少し変化が出ました。
中東の外相らがホルムズ海峡の船舶通航をめぐり暫定的な取り決めを模索しているとの報道を受け、北海ブレント原油は11日に一時109ドル台まで上昇した後、104.61ドルまで反落しました。
原油の上昇がいったん止まったことで米国株は買い戻され、NYダウ、S&P500、NASDAQはいずれも1%を超えて上昇しました。
ただ、金曜日の原油反落だけで中東の供給不安が後退したとみるのは早そうです。
サウジアラビアのエネルギー省は9月11日、リヤド州とマディナ州を通る東西パイプラインが前日の10日朝に複数の攻撃を受け、予防的に停止したと明らかにしました。
サウジ外務省は攻撃にはイラクから飛来した複数のドローンが使われたとしています。
このパイプラインはホルムズ海峡を迂回して紅海側へ原油を運ぶ重要なルートで、直近では日量400万~500万バレル、世界供給の4~5%に相当する原油を運んでいました。
同じ11日には、イランと連携するイエメンのフーシ派が紅海の入口にあたるバブ・エル・マンデブ海峡のペリム島に到達したことも伝えられました。
ホルムズ海峡を迂回する原油輸送ルートへの攻撃に加え、反対側の紅海ルートでも供給・輸送リスクが意識される状況になっています。
そして、この週末時点で一気に事態が緩和する状況にはなっていません。
日本時間9月13日未明までに、イラン側はオマーンとの間でホルムズ海峡の再開に向けた一定の了解はあるものの海峡が直ちに再開されるわけではないとの見方を示しました。
14日にオマーンで予定されるイランと湾岸諸国の協議でも、海峡をめぐる正式な合意まで進む見通しではないとしています。
これらの週末材料が原油、金利、株式、為替にどこまで織り込まれるかはまだ確認できません。
金曜日には原油が反落しましたが、週明けに中東の供給不安が再び相場の中心に戻る可能性には注意が必要です。
今の相場は、何が起きた結果なのか
今週の流れをつなぐと、次のようになります。
中東情勢の緊迫化
↓
原油価格が100ドルを突破
↓
インフレ再燃への警戒
↓
米国・欧州などで利上げ観測が強まり、世界の金利が上昇
↓
株式や金には金利上昇が逆風
その一方で
日銀の利上げ観測+円売りポジションの巻き戻し
↓
原油高・米金利上昇にもかかわらず円高
今週は、一つの材料がすべての市場を同じ方向へ動かしたわけではありません。
同じ原油高でも、債券市場ではインフレ懸念から金利上昇につながり、株式市場ではコスト増と金利上昇が警戒されました。
為替市場では本来円安材料にもなり得る原油高より、日銀の利上げ観測やポジション調整の方が強く作用しました。
金市場では地政学リスクによる買いと、金利上昇による売りが綱引きになりました。
「原油が上がったから円安」「金利が上がったから株安」「有事だから金高」と一つずつ覚えるよりも、その時どの材料が最も強く市場に意識されているのかを注意深く見る必要があります。
現在地は「原油高の後に残った金利上昇」と「円の前提変化」
現在地を整理すると、大きく二つです。
一つ目は、金曜日には原油価格の急騰がいったん一服したものの、サウジアラビアの東西パイプライン停止や紅海側の緊張によって供給不安が残り、週明けに再び原油高が意識される可能性があることです。
二つ目は、円相場でこれまで続いてきた「低金利の円を売る」という前提に変化が出ていることです。
日銀の利上げ観測が強まり円キャリートレードや円売りポジションの巻き戻しが進むのであれば、米金利が高いからといって必ず円安になるとは限りません。
今はこの二つが同時に進んでいるため相場は少し分かりにくく見えます。
しかし、
世界では「原油高 → インフレ → 金利上昇」
日本では「日銀の利上げ観測 → 円売りの巻き戻し」
という二本の流れが同時に走っていると考えると、現在地を整理しやすくなります。
来週(9月14日週)、何を見れば現在地の変化が分かる?
来週は日米中央銀行の金融政策が大きな焦点になります。
米連邦準備制度理事会(FRB)は9月15~16日にFOMCを開催します。
市場では利上げ観測が強まっていますが、実際の政策判断だけでなくその後も追加利上げが必要なのかというメッセージが重要になります。
日銀は9月17~18日に金融政策決定会合を開きます。
市場では0.25%の追加利上げ観測が強まっています。
すでにある程度織り込まれているため、利上げの有無だけでなくその後の利上げペースについて植田総裁がどのような考えを示すかも円相場の材料になります。
そして、中央銀行以上に相場の前提を変える可能性があるのが原油です。
中東情勢が落ち着き北海ブレント原油が100ドルを明確に下回っていけば、インフレ懸念が和らぎ世界的な金利上昇にもブレーキがかかる可能性があります。
反対に供給不安が再び強まり、原油が110ドル、さらにその上を試す展開になれば金融政策への見方も再び変わります。
特に週初は、サウジアラビアの東西パイプラインの復旧状況、フーシ派が進出したバブ・エル・マンデブ海峡周辺の動き、そして14日にオマーンで予定されるホルムズ海峡をめぐる協議が重要になります。
今の相場を見るうえでは次の四つを一緒に追うと流れをつかみやすくなります。
・中東情勢と原油価格(ホルムズ海峡、東西パイプライン、バブ・エル・マンデブ海峡) ・米国のインフレと米長期金利 ・FRBの金融政策 ・日銀の利上げ姿勢と円売りポジションの巻き戻し
来週、このどれが変化するかによって、株、債券、金、そしてドル円の現在地も変わってきます。
まとめ
今週は中東情勢の緊迫化による原油高が世界市場全体へ波及した一週間でした。
原油価格は100ドルを突破し、単なるエネルギー価格の問題ではなくインフレ再燃と追加利上げへの警戒が強まり、米国や欧州を中心に国債利回りが上昇しました。
株式市場には原油高と金利上昇が逆風となり、金は「有事の安全資産」という面だけでは説明できない動きをみせました。
為替市場では米金利上昇や原油高にもかかわらず円高が進みました。
日銀の追加利上げ観測や円売りポジション、円キャリートレードの巻き戻しが円安材料を上回ったためです。
金曜日には原油が反落し株式市場も反発しましたが、週末にかけてサウジアラビアの東西パイプライン停止やフーシ派のバブ・エル・マンデブ海峡への進出が伝えられ、ホルムズ海峡についても早期再開への慎重な見方が示されています。
週明けに市場がこれらの材料をどう織り込むかは、まだ確認できていません。
今の相場は、「中東発の原油高が生んだ世界的な金利上昇」と「日本の金融政策転換を意識した円高」が同時に進む中、週末に原油供給をめぐる不確実性が再び意識されている局面と整理できます。
来週はFRBと日銀の金融政策に加え、中東の供給・輸送ルートがどう変化するのかが次の「相場の現在地」を決める重要なポイントになりそうです。
※市場価格・金利・金融政策・地政学情勢に関する記述は2026年9月13日5時時点。相場・情勢はその後変動する可能性があります。
