

来週(10/5~10/9)のドル円相場の重要イベント
来週(10月5日~9日)のドル円相場は、日米の金融政策を巡る思惑が引き続き焦点となりそうです。
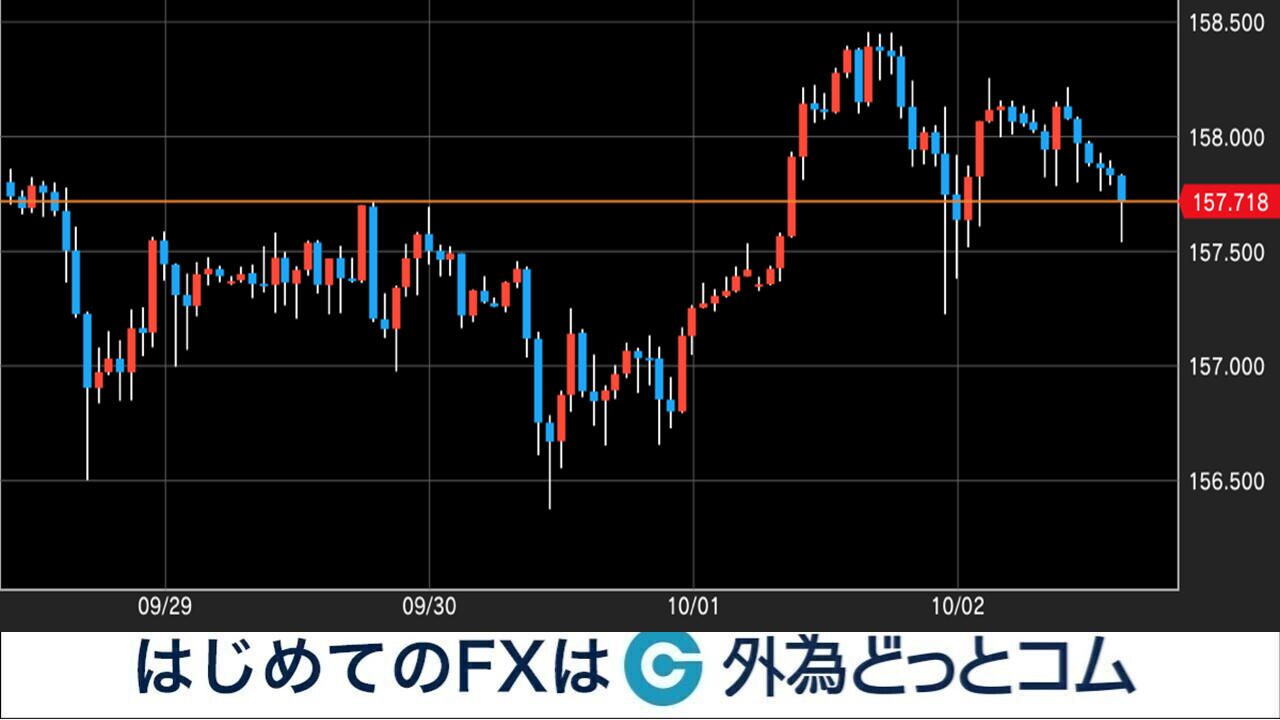
今週は原油高や米金利上昇を背景にドル円が底堅く推移する一方、日米当局による円安けん制が上値を抑え、156~158円台を中心に方向感の定まりにくい展開となりました。
来週は、植田総裁の発言やFOMC議事要旨、米ISM非製造業景況指数などが予定されています。日銀とFRBの今後の利上げペースを巡り、市場の見方が変化するか注目です。
10/5(月)
【日本】9月消費者態度指数・一般世帯
【日本】9月サービス部門購買担当者景気指数(PMI)
【日本】9月総合購買担当者景気指数(PMI)
【アメリカ】9月ISM非製造業景況指数(総合)
米9月ISM非製造業景況指数は、米景気の底堅さを確認するうえで注目されます。前回8月は55.4となっており、来週の市場予想は55.0前後です。サービス業の堅調さが続けば、FRBによる追加利上げ観測を支える可能性があります。
10/6(火)
【日本】植田総裁発言
【アメリカ】8月貿易収支
植田総裁は全国証券大会で挨拶する予定です。日銀は9月会合で政策金利を1.25%へ引き上げたばかりですが、市場では次回以降の追加利上げ時期が焦点となっています。
足元の物価動向を踏まえ、植田総裁が今後の利上げについてどのような認識を示すか注目されます。
10/7(水)
【日本】8月毎月勤労統計調査・現金給与総額
【日本】8月景気先行指数(CI)
賃金動向は日銀の金融政策を考えるうえで重要です。賃金の伸びが続けば、物価と賃金がともに上昇する好循環への期待が強まり、追加利上げを後押しする材料となる可能性があります。
10/8(木)
【アメリカ】米連邦公開市場委員会(FOMC)議事要旨
【日本】8月国際収支・貿易収支
【アメリカ】前週分新規失業保険申請件数
日本時間8日午前3時には、9月FOMCの議事要旨が公表されます。
9月のFOMCでは0.25%の利上げが決定されました。議事要旨では、インフレや景気に対する参加者の見方に加え、今後の追加利上げについてどの程度の議論があったのかが注目されます。
10/9(金)
【日本】8月全世帯家計調査・消費支出
【アメリカ】10月ミシガン大学消費者態度指数・速報値
9月のミシガン大学消費者態度指数は48.1と低水準にとどまりました。10月速報値の市場予想は48.0前後となっています。
指数そのものに加え、FRBが警戒するインフレの先行きを探るうえでは、消費者のインフレ期待にも注目です。
今週のドル円相場振り返り
今週のドル円は、日米当局による円安けん制が重荷となる一方、原油高や米金利上昇を背景に底堅く推移しました。
週初は三村財務官による円安けん制などを受けて156円台まで下落しましたが、中東情勢を背景とした原油高や米長期金利の上昇を受けて157円台へ反発しました。
その後、米8月PCEデフレーターが市場予想を下回り、FRBによる早期利上げ期待がやや後退。一方、10月1日に公表された日銀短観や9月会合の「主な意見」を受けて、日銀の早期追加利上げ観測も後退しました。
1日のドル円は一時158.46円前後まで上昇したものの、政府・日銀による円買い介入への警戒感や米金利低下を受けて157円台へ反落するなど、158円台では上値の重さもみられました。
東京CPIが上振れ、日銀の追加利上げを後押しするか
10月2日に発表された9月の東京都区部消費者物価指数(CPI)は、生鮮食品を除く総合指数が前年同月比2.7%上昇しました。
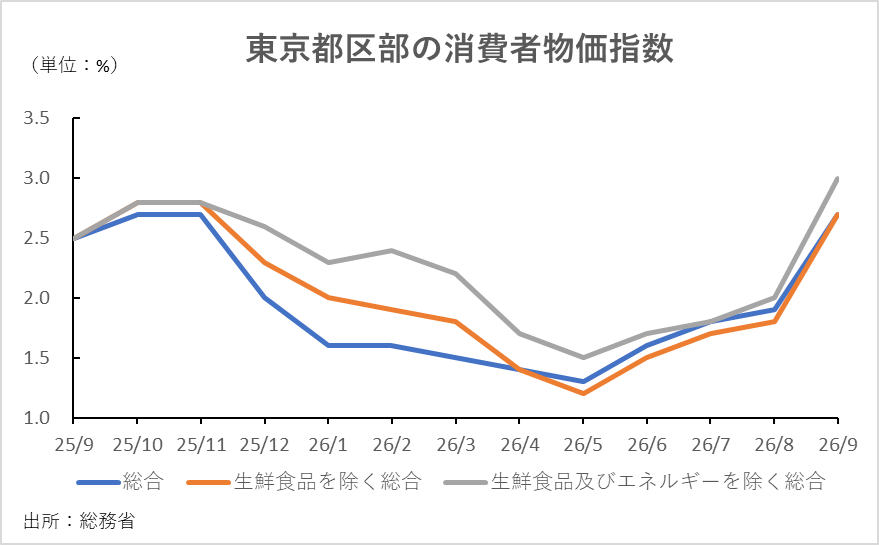
8月の1.8%から大きく伸び、市場予想の2.4%も上回っています。また、生鮮食品とエネルギーを除く指数は前年同月比3.0%上昇しました。
東京都区部CPIは全国CPIに先行して公表されることから、日本の物価動向を占う指標として注目されています。今回の結果は、国内の物価上昇圧力が依然として強いことを示しています。日銀が9月に利上げしたばかりとはいえ、物価上昇が続けば追加利上げの可能性が高まります。
来週6日の植田総裁の発言では、今回のCPIを含む足元の物価動向をどのように評価するかにも注目が集まりそうです。
来週(10/5~10/9)のドル円見通し
植田総裁発言で追加利上げ観測は強まるか
来週は、6日の植田総裁の発言が大きな焦点となります。
日銀は9月会合で政策金利を1.25%へ引き上げましたが、足元では次の利上げ時期を巡る市場の見方が定まっていません。
一方、2日に発表された9月東京都区部CPIは市場予想を上回りました。
植田総裁が物価上振れへの警戒感や追加利上げに前向きな姿勢を示せば、日銀の利上げ観測が高まり、円買いにつながる可能性があります。反対に、利上げを急がない姿勢を示せば、再び円売りが強まることも考えられます。
米ISMとFOMC議事要旨に注目
米国では5日のISM非製造業景況指数と8日のFOMC議事要旨が注目されます。
米景気の底堅さが確認されれば、インフレ抑制のためにFRBが追加利上げを続けるとの見方が強まり、米金利上昇を通じてドル買いにつながる可能性があります。
一方、景気減速を示す経済指標が相次いだ場合には、追加利上げ観測が後退し、ドル円の上値を抑える要因となりそうです。
158円台では円買い介入への警戒も
足元のドル円は、156円台では買いが入りやすい一方、158円台では政府・日銀による円買い介入への警戒感が意識されています。
日米当局からは円安をけん制する発言が相次いでおり、ドル円が再び158円台後半へ上昇する場面では、政策当局の発言への反応が大きくなる可能性があります。
来週は、「日銀の追加利上げ観測」と「FRBの利上げ観測」のどちらが強まるかが、ドル円の方向性を左右する中心的なテーマとなりそうです。
