
本記事のサマリー
来週のドル円相場(8月10日~8月14日)は、12日(水)に発表される米7月消費者物価指数(CPI)が最大の焦点となります。米CPIが市場予想を上回れば、FRBの追加利上げ観測が強まり、ドル円は上値を試す展開が想定されます。一方、インフレの鈍化が確認された場合は、米金利の低下を受けてドル売りが強まりそうです。13日(木)には、日本の7月国内企業物価指数も発表されます。輸入物価の上昇が企業間の取引価格にどこまで波及しているかが、日銀の追加利上げを占ううえでの注目点となります。
●予想レンジ:156円台前半~159円台後半
来週(8/10~8/14)のドル円相場の重要イベント
8/10(月)
【日本】6月国際収支・貿易収支
【日本】7月景気ウオッチャー調査
8/11(火)
【日本】休場
【アメリカ】7月中古住宅販売件数
8/12(水)
【アメリカ】7月消費者物価指数(CPI)
8/13(木)
【日本】7月国内企業物価指数
【アメリカ】7月卸売物価指数(PPI)
【アメリカ】前週分新規失業保険申請件数
8/14(金)
【アメリカ】7月小売売上高
【アメリカ】8月ミシガン大学消費者態度指数・速報値
来週最大の注目は、12日(水)発表の米7月消費者物価指数(CPI)です。
米CPIは、FRBの金融政策を左右する重要なインフレ指標です。総合指数やコア指数が市場予想を上回れば、米国のインフレ圧力は根強いとの見方が強まるでしょう。米長期金利が上昇し、FRBによる追加利上げ観測が強まれば、ドル円には上昇圧力がかかりそうです。
一方、米CPIが市場予想を下回った場合は、インフレ鈍化への期待から米金利が低下し、ドル売りが強まる可能性があります。
13日(木)の米7月PPIと、14日(金)の米7月小売売上高も見逃せません。
米PPIが市場予想を上回れば、生産者側での物価上昇圧力が意識され、追加利上げ観測を高める材料となりそうです。
米小売売上高が強い結果となれば、米個人消費の底堅さが確認され、ドル買いにつながる可能性があります。反対に、消費の減速が示された場合は、米景気の先行きに対する警戒感が強まりそうです。
今週の振り返りと来週(8/10~8/14)のポイント
⚫️今週の振り返り
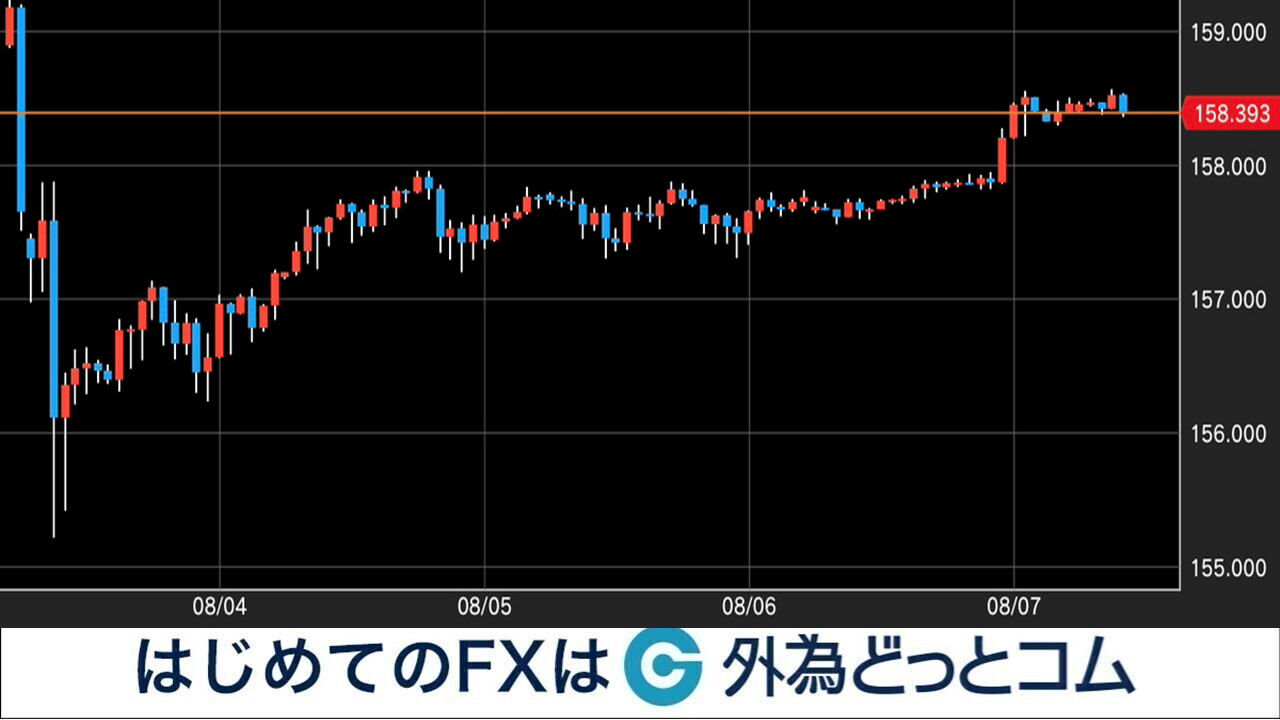
今週のドル円は、介入への警戒感から上値の重い展開となる一方、米経済指標や中東情勢を背景に下値も支えられました。
米JOLTS求人件数やADP雇用統計、ISM非製造業景況指数は市場予想を下回り、米労働市場の減速が意識されました。一方で、新規失業保険申請件数は低水準にとどまり、米景気の底堅さも示されました。
また、中東情勢の緊迫化を受けて原油価格と米長期金利が上昇し、ドル円は158円台まで水準を切り上げました。
⚫️来週(8/10〜8/14)の見通し
来週の最大の焦点は、12日の米7月CPIです。
市場予想を上回れば、FRBの追加利上げ観測が強まり、ドル円は上値を試す可能性があります。逆に、インフレの鈍化が確認されれば、米金利の低下を通じてドル売りが優勢となりそうです。
13日には、日本の7月国内企業物価指数も発表されます。6月は、輸入物価指数が前年同月比29.7%、企業物価指数が7.1%の上昇となりました。
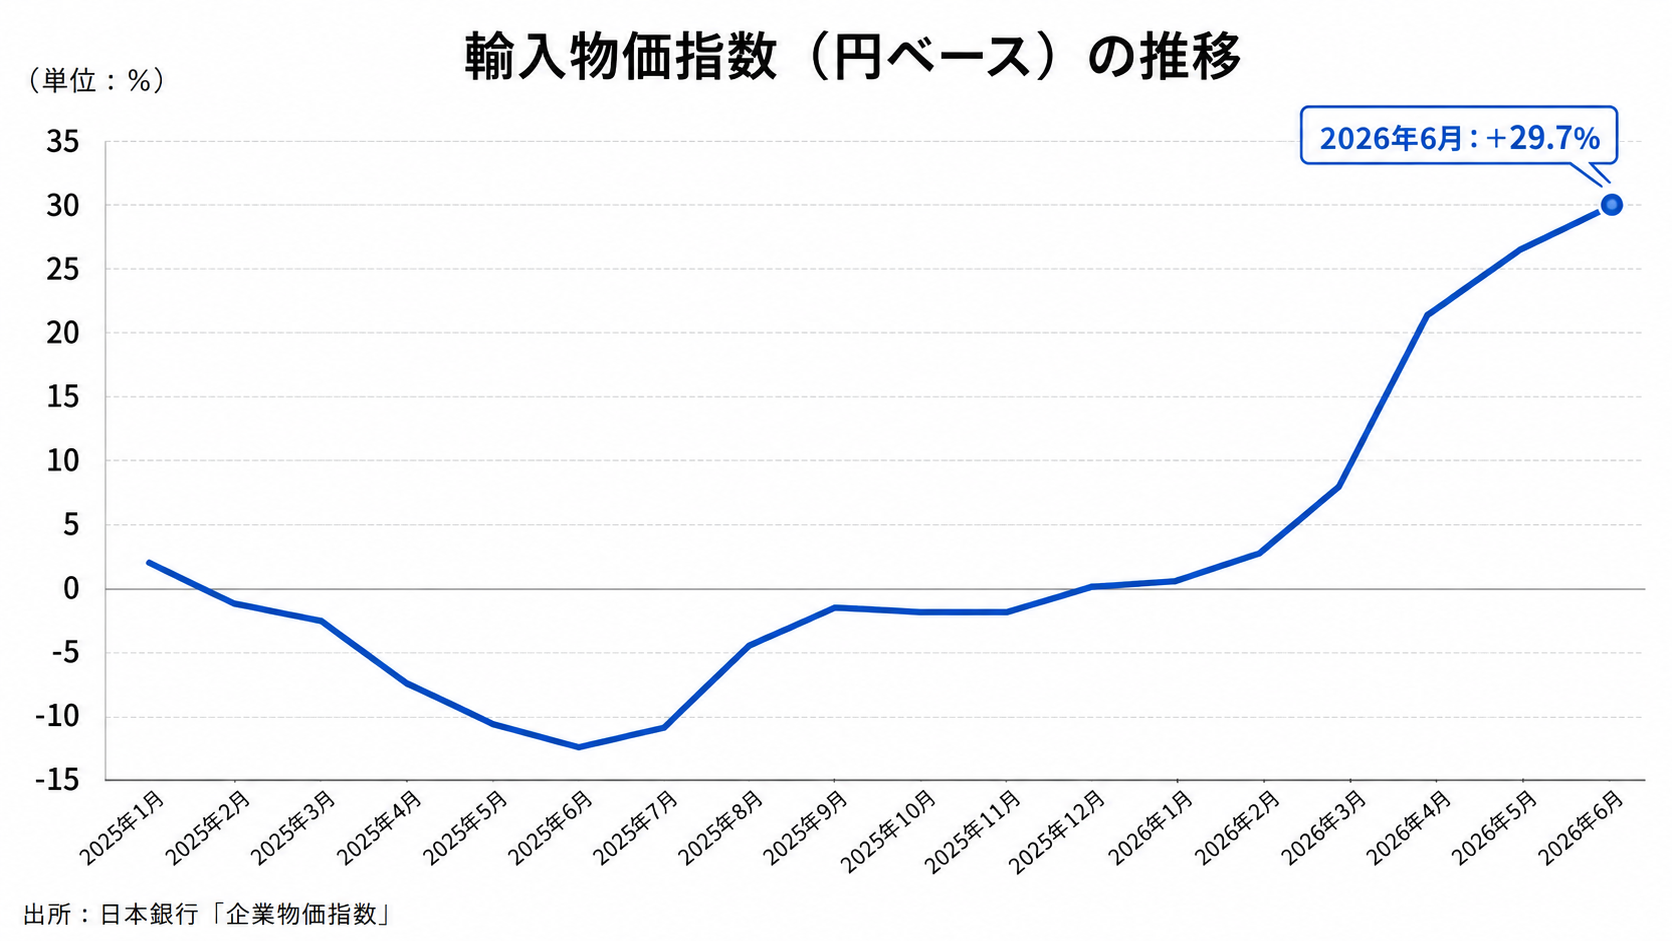
7月も高い伸びが続けば、国内のインフレ圧力が意識され、日銀の追加利上げ観測が強まることで円買い材料となる可能性があります。
来週は、米国のインフレ指標、日本の企業物価指数、そして介入への警戒感がドル円相場の方向性を左右しそうです。
