

ドル/円の11月見通し 「米中間選挙に対するドルの反応は?」
執筆・監修:株式会社外為どっとコム総合研究所 シニア為替アナリスト 神田卓也
ドル/円 の基調と予想レンジ
基調
方向感模索
予想レンジ
155.000~160.000円
ドル/円10月の推移
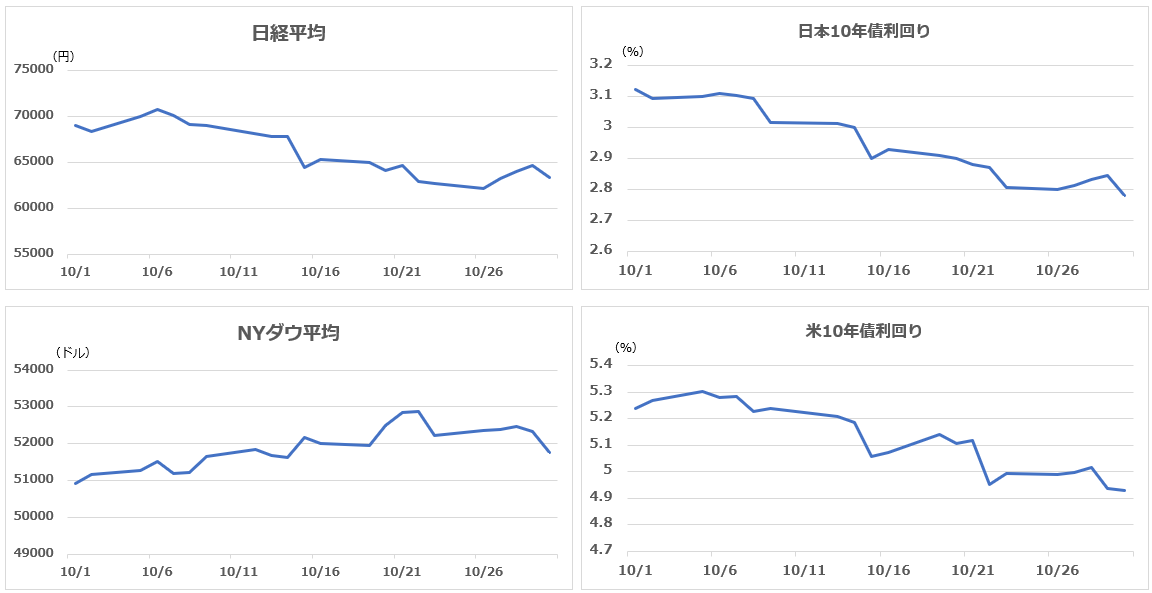
10月のドル/円相場は156.078~158.949円のレンジで推移し、月間の終値ベースで0.1%未満の小幅高(ドル高・円安)だった。1カ月間の値幅が3円以下にとどまったのは2022年2月以来で4年8カ月ぶり。2日の米9月雇用統計が冴えなかったことを受け157円台をわずかに割り込んだものの、原油価格や米長期金利の高止まりを背景にドルの下値は堅かった。一方、米9月消費者物価指数(CPI)が上振れた14日には158.95円前後まで強含んだが、日本政府・日銀による円買い介入への警戒感などから円の下値も堅かった。その後、22日にはAI・半導体への過剰投資をめぐる懸念から米国株が急落し、米国債が急騰(金利低下)したため、翌23日にかけて156.08円前後までドル安・円高に振れる場面もあったが、「リスク回避の円買い」は長続きしなかった。再び158円付近に値を戻して迎えた28日の米連邦公開市場委員会(FOMC)は政策金利を据え置いたが、市場の反応は限定的だった。30日の日銀金融政策決定会合も政策金利を据え置いたが影響は小さかった。いずれも利上げの見送りは織り込み済みで、次回12月の利上げをめぐる市場の見通しにも変化を及ぼさなかったことから、ドル/円相場の膠着商状を打破することはできなかった。
ドル/円 日足チャート

ドル/円10月の四本値
始値 157.346 高値 158.949 安値 156.078 終値 157.531
10月振り返り
| 日付 | 内容 |
|---|---|
| 1日 | 9月日銀短観は大企業製造業DIが24と、前回(22)から上昇したものの市場予想(25)には届かなかった。大企業非製造業DIは35と市場予想(36)を下回り、前回(37)から低下した。企業の事業計画の前提となる2026年度の想定為替レートは1ドル=154円23銭で、前回の152円57銭から円安方向に修正された。日銀が同時に公表した9月の金融政策決定会合における主な意見では「物価が今後も2%目標と整合的に推移し、金融環境が依然緩和的であれば、引き続き、利上げによって緩和度合いを調整する必要がある。物価上振れの兆候がみえれば、そのペースを速めざるを得ない」などと、追加利上げに前向きな主張が目立った。 |
| 2日 | 米9月雇用統計は、非農業部門雇用者数が2.9万人増にとどまり(予想9.0万人増)、失業率も4.2%に悪化した(予想、前月ともに4.1%)。ただ、労働参加率は61.8%に上昇(予想、前月ともに61.6%)。意に添わないパート就労者などを部分失業として捉えた不完全雇用率は7.6%に改善した(予想、前月ともに7.7%)。平均時給は前年比+3.0%と2021年5月以来の低い伸びだった(予想、前月ともに+3.1%)。 |
| 7日 | 米連邦準備制度理事会(FRB)は9月の連邦公開市場委員会(FOMC)議事録を公表。同会合で「多くの参加者は、リスク管理の観点から政策金利の誘導目標レンジをより高めに推移させることが賢明だと強調した」と明らかにし、「これは、需要が予想以上に強まったり、供給面で新たな悪影響を伴うショックが起きたりすることで、インフレ率が目標を上回ったまま高止まりする事態への備えとなる」と指摘した。 |
| 14日 | 米9月消費者物価指数(CPI)は前月比+0.6%と市場予想通りだったが、食品とエネルギーを除いたコアCPIは+0.3%と予想(+0.2%)を上回った。前年比では総合が+3.7%、コアは+2.6%とともに予想(+3.6%、+2.5%)を上回り前月(+3.4%、+2.4%)から伸びが加速した。 |
| 15日 | 米9月小売売上高は前月比+0.8%と市場予想(+0.3%)を上回った。変動の大きい自動車を除いた売上高は前月比+0.9%だった(予想+0.5%)。国内総生産(GDP)の個人消費算出に用いられるコア売上高(自動車、ガソリン、建材、食品サービスを除く)は前月比+0.1%と市場予想(+0.3%)に届かなかった。同時に発表された米9月生産者物価指数(PPI)は前年比+6.3%と市場予想(+5.4%)を大幅に上回った。食品とエネルギーを除いたコアPPIも前年比+5.0%と予想(+4.4%)を上回る伸びとなった。 |
| 16日 | 日銀の植田総裁はG20財務相・中銀総裁会議の終了後に会見し、基調的な物価上昇率について「(目標の)2%にかなり接近している」との認識をあらためて示した。その上で「これ以上、上がることは容認できない」と強調。「2%近辺で定着していくことを政策の大きな目標にする」として、利上げを継続する考えを示した。 |
| 22日 | 日経平均株価が6万3000円台を割り込んで下げ幅を拡大したほか、韓国や台湾などでも株価が大幅に下落。前日のNY株式市場終了後にIT大手メタ・プラットフォームズが決算説明会を行い、今後さらに多額の投資が必要になるとの考えを示したことから、AIへの過剰投資をめぐる不透明感が広がった。債券市場で「安全資産」とされる米国債買い(金利低下)が進む中、為替市場では「リスク回避の円買い」が復活した。 |
| 28日 | FOMCは大方の予想通りに政策金利を10対2の賛成多数で3.75-4.00%に据え置いた。反対票を投じた2名は利上げを主張した。声明では、「経済活動は『強い』ペースで拡大した」として、従来の「堅調なペースで拡大した」から景気認識を引き上げた。また、「インフレ率は依然として高水準にある」として、「より多くの情報が集積されることで、インフレ率を目標である2%に速やかに戻すために適切な政策スタンスを決定できるだろう」と表明した。 |
| 29日 | 米9月個人消費支出物価指数(PCEデフレーター)は前年比+3.6%と予想通りに前月(+3.4%)から伸びが加速。食品とエネルギーを除いたコアPCEデフレーターも前年比+3.1%と予想通りに高止まりした(前月+3.0%)。同時に発表された米7-9月期国内総生産(GDP)・速報値は前期比年率+3.4%と市場予想(+3.2%)を上回り4-6月期の+2.2%から拡大した。GDPの7割を占める個人消費が前期比年率+3.8%と好調だった(予想+3.4%)。 |
| 30日 | 日銀は大方の予想通りに政策金利を1.25%に据え置いた。高田委員が1.50%への利上げ議案を提出したが他の8人が反対したため否決された。また、保有する上場投資信託(ETF)の売却ペースを従来の年間3300億円程度から8600億円程度に引き上げることを全会一致で決定した。同時に公表した展望リポートで来年度のインフレ見通しを上方修正した上で、今後の金融政策運営について「基調的な物価上昇率が2%の『物価安定の目標』と概ね整合的な水準となるなか、現在の金融環境が緩和的であることを踏まえると、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」とあらためて表明した。植田総裁はその後の会見で、一時的な変動要因を除いた基調的な物価上昇率が目標とする2%に到達したとの認識を示した。その上で、これまでは基調物価を押し上げる目的で緩和的な金融環境を維持してきたが、「政策の局面が変化している」として、今後はインフレ加速を避けるために利上げを模索する考えを示した。また、次の利上げ時期については「次回会合を含めて毎回の決定会合で判断していく」として12月の追加利上げに含みを持たせたが、今後の利上げペースについては「前もって、何カ月に1回と申し上げられるものではない」と言明を避けた。 |
各市場 10月の推移
11月の注目イベント(日・米)
| 1日 | 16日 |
日本7-9月期GDP・速報値
FRBタスクフォース(生産と雇用)
|
|
| 2日 |
米10月ISM製造業景況指数
|
17日 |
米10月小売売上高
米10月鉱工業生産
|
| 3日 |
日本祝日
米9月JOLTS求人件数
米中間選挙
|
18日 |
日本10月貿易収支(通関ベース)
米10月住宅着工件数
FOMC議事録
|
| 4日 |
米10月ADP全国雇用者数
米9月貿易収支
米10月ISM非製造業景況指数
|
19日 | |
| 5日 | 20日 |
日本10月全国消費者物価指数
|
|
| 6日 |
日本9月毎月勤労統計
米10月雇用統計
米11月ミシガン大消費者信頼感指数
植田日銀総裁講演
|
21日 | |
| 7日 | 22日 | ||
| 8日 | 23日 |
日本祝日
米11月PMI製造業/サービス業
|
|
| 9日 | 24日 |
米11月消費者信頼感指数
|
|
| 10日 |
日本9月経常収支/貿易収支
米10月消費者物価指数
|
25日 |
米10月PCEデフレーター
米7-9月期GDP・改定値
米10月耐久財受注
米地区連銀経済報告(ベージュブック)
|
| 11日 |
米国祝日
|
26日 |
米国祝日
|
| 12日 |
日本10月国内企業物価指数
米9月中古住宅販売件数
|
27日 |
日本11月東京都区部消費者物価指数
|
| 13日 |
米10月生産者物価指数
|
28日 | |
| 14日 | 29日 | ||
| 15日 | 30日 |
ドル/円の11月見通し
11月3日に米国で行われる中間選挙は、トランプ大統領の支持率低下を背景に与党・共和党が苦戦しているようだ。野党・民主党が優位に立っており、下院では過半数の218を超える議席を獲得する可能性が高いと見られている。上院は改選後の過半数議席数51をめぐり接戦が伝えられており、7つの激戦州をどちらが多く獲るかが勝敗の分かれ目になる模様だ。「選挙は水物」の格言通り、米中間選挙の結果に予断を持つべきではないが、仮に上院でも民主党が勝利した場合、為替市場にどのような影響が及ぶかを考えておく必要があろう。まず、民主党は人工知能(AI)やデータセンターの規制強化を推進していることから、足元の米国景気をけん引しているAI・半導体関連企業の株価が大きく下落する可能性がある。その上、今年度の暫定予算の期限切れが12月11日に迫る中、レームダック(死に体)化した議会が合意できなければ「政府閉鎖」のリスクが高まることになる。これらはいずれもドルにとって逆風となる公算が大きい。一方で、来年1月の新議会発足を前にトランプ大統領がイランへの攻撃を早期に再開する可能性もあり、この場合は一時的にせよ「有事のドル買い」が強まることになるだろう。もっとも、年明けにはトランプ政権が軍事作戦を継続する政治的余力を失うことから、民主党が勝利すればむしろ早期停戦に向かうとのシナリオも囁かれている。早期の停戦は原油安・ドル安につながるだろう。ただし、これらはあくまでも中間選挙で民主党が勝利した場合の「その後」を想定したイメージに過ぎない。ドルの値動きについても、中間選挙の結果より「その後」の政局動向が重要だ。選挙結果そのものに対するドルの反応は、下落するにせよ上昇するにせよ一時的なものにとどまる可能性が高いと見ている。
神田 卓也(かんだ・たくや)
1991年から外国為替市場に携わる為替アナリスト。証券会社勤務を経て株式会社メイタン・トラディションに入社し、ドル/円スポット、資金(デポジット)、金利デリバティブなど国際金融商品の取引仲介業務を担当。2009年7月、外為どっとコム総合研究所の創業に参画し、為替相場・金融市場の調査・分析に従事。2011年12月より現職。
30年以上にわたる市場経験をもとに、個人FX投資家向けの相場解説・情報発信を行う。テレビ東京「Newsモーニングサテライト(モーサテ)」への出演をはじめ、NHK、日経CNBC、ストックボイスTV、ニッポン放送など、テレビ・ラジオ・新聞・WEBメディアへの出演・取材・コメント実績多数。
