
エヌビディア(NVIDIA)は、生成AI市場の爆発的な拡大にともない、世界で最も注目される企業へと成長しました。直近決算の2026年(FY26)第1四半期(1Q)は、売上高が前年同期比85.2%増の81,615百万ドルに達しました。異次元のペースで成長し続けています。目前に控えた2026年(FY26)2Qも堅調な成長が見込まれる中、財務分析にまだ慣れていない初心者の方々に向けて、過去のデータを用いながら、同社の2026年(FY26)2Qの業績を予想してみます。
(1)エヌビディア(NVIDIA)の直近決算と2026年(FY26)2Q予想
最近のエヌビディア(NVIDIA)の業績を見ると、同社が成長のスピードがさらに速くなっていることがわかります。2026年(FY26)1Qは、売上高が81,615百万ドルに達し、前年同期比で85.2%増加しました。わずか3カ月で2023年(FY23)の通期売上高60,922百万ドルを上回る売上高を記録しています。
本業の儲けを示す営業利益率は65.6%。非常に高水準です。売上の6割以上がそのまま営業利益になる収益構造は、半導体業界の中でも突出しています。その結果、株主にとっての1株あたり利益を示すEPSも2.39ドルまで上昇しており、急成長が続いています。
市場アナリストたちのコンセンサス予想でも、引き続き主力AI用半導体の需要が旺盛であることから、堅調な拡大路線が続くと見込まれています。
エヌビディア(NVIDIA)製品はAI開発の「標準」装備
私はエヌビディア(NVIDIA)の2026年(FY26)2Qの業績を、売上高90,000百万ドルで前年同期比92.5%の増加。営業利益は59,000百万ドルで、EPSが2.55ドルと予想しました。
私の予想が明確に示していることは「市場からの期待」です。世界中の企業がAIインフラへの積極的な投資を行っています。これは一時的なブームではなく、今後の事業継続に必要不可欠なものとして定着しつつあります。エヌビディア(NVIDIA)製品は、生成AIの開発において事実上の「標準」となっています。高価格でも需要が尽きないことから、市場は今後も65%超という高い利益率を維持できると期待しています。
市場からの「高すぎる期待値」の反動と供給不足に陥る懸念
その一方でリスクも存在しています。まず市場から寄せられている「高すぎる期待値」です。たとえ業績が良くても、あらかじめ市場が期待していた水準に届かなかったり、利益率の伸びが少しでも鈍化したりすると、株価が過剰に下落する可能性があります。業績が良すぎて、投資家のハードルが極限まで上がっているからです。
もうひとつは「製品の供給体制と競合他社の動き」です。需要に対して製品の製造が追いつかない供給不足の問題や、主要顧客である巨大IT企業が、独自にAI用チップを開発し始めています。これらはエヌビディア(NVIDIA)の中長期的な懸念材料になります。
今後は成長スピード以上に、高い期待に応え続けられる供給力と、製品の優位性を保てるかどうかが、同社を評価するうえで重要な鍵を握っています。
(2)売上高の動向
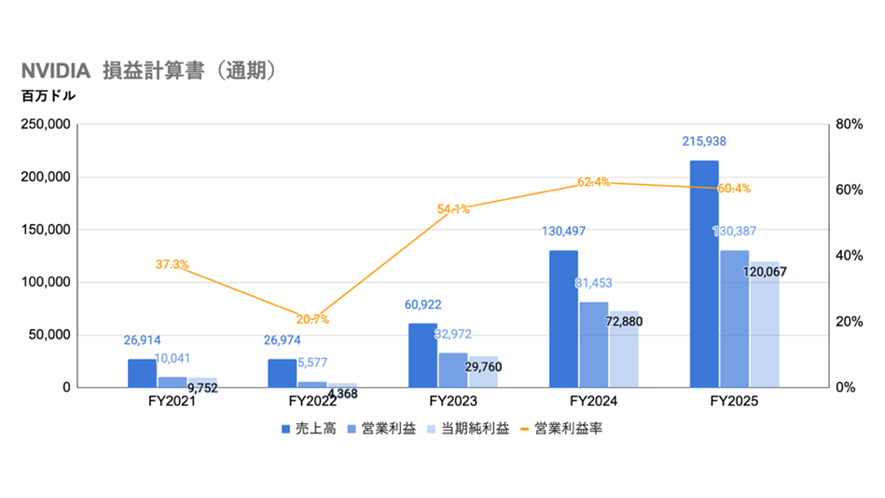
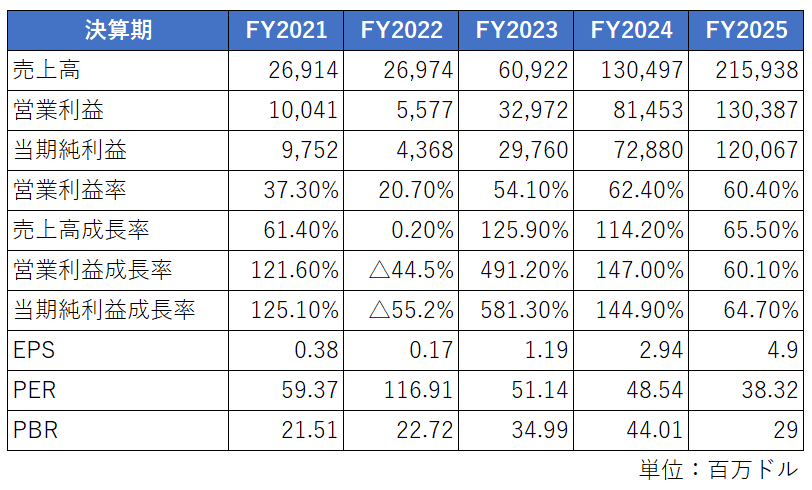
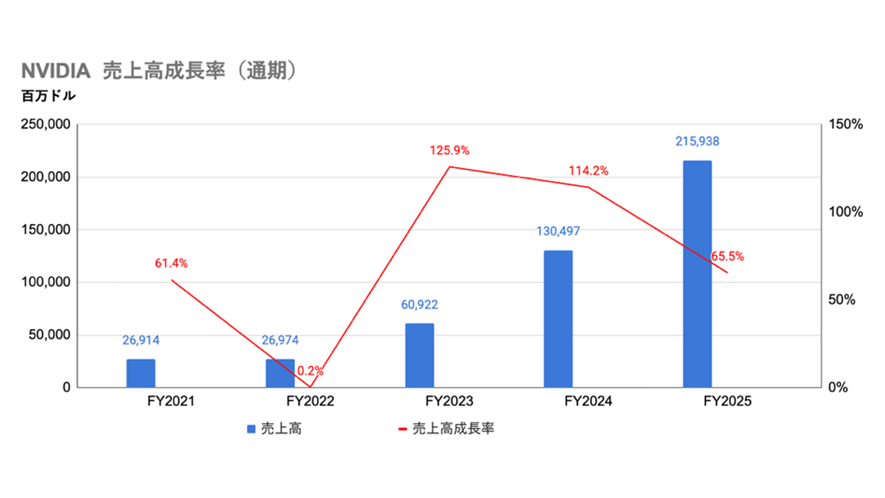
まず通期ベースの売上高から見てみましょう。2021年(FY21)26,914百万ドル、2022年(FY22)26,974百万ドルと、成長率0.2%で横ばいでしたが、2023年(FY23)は60,922百万ドル、成長率125.9%。2024年(FY24)は130,497百万ドル、成長率114.2%。そして、2025年(FY25)は215,938百万ドル、成長率65.5%と爆発的に成長しています。エヌビディア(NVIDIA)はわずか4年で、売上高を約8倍に拡大させました。
四半期ベースのデータでみると、2026年(FY26)1Qの売上高は81,615百万ドルで、前年同期比85.2%増となりました。81,615百万ドルという金額は、2025年(FY25)通期の総売上高215,938百万ドルに対して、1四半期で約37.8%の進捗率です。前年度は1年かけて稼いでいた売上高の約40%をわずか3カ月で達成しているのです。これは驚異的なスピードです。
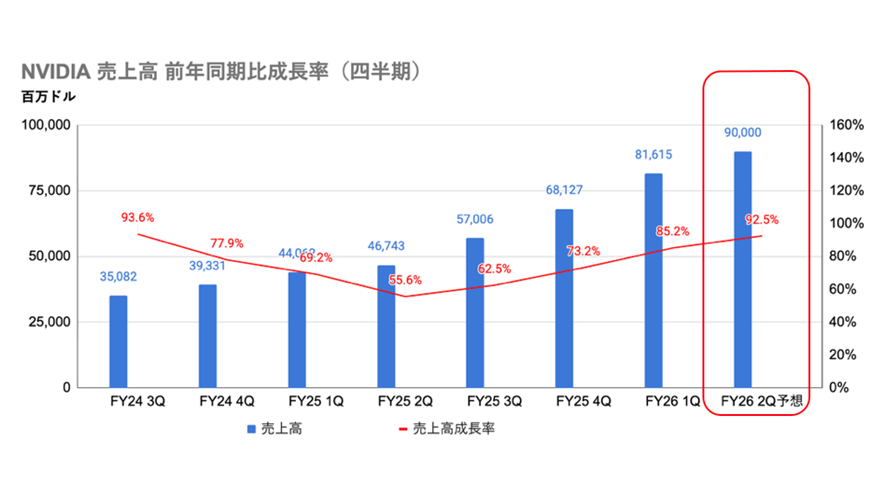
私は2026年(FY26)2Qの売上高を90,000百万ドル、前年同期比92.5%増と見込んでいます。生成AI市場の拡大とともに、エヌビディア(NVIDIA)の成長のモメンタムは、さらに加速する見通しです。
(3)営業利益の動向
エヌビディア(NVIDIA)の本業の儲けを示す営業利益は、通期ベースで見ると2021年(FY21)の10,041百万ドル、営業利益率37.3%から、2022年(FY22)には5,577百万ドルとなり、マイナス44.5%の減益で、営業利益率20.7%と、一時的に落ち込みました。
しかし、AI市場の急拡大にともない、2023年(FY23)は32,972百万ドル、成長率491.2%、営業利益率54.1%。2024年(FY24)は81,453百万ドル、成長率147.0%、営業利益率62.4%。2025年(FY25)は130,387百万ドル、成長率60.1%、営業利益率60.4%と、右肩あがりで増加させています。
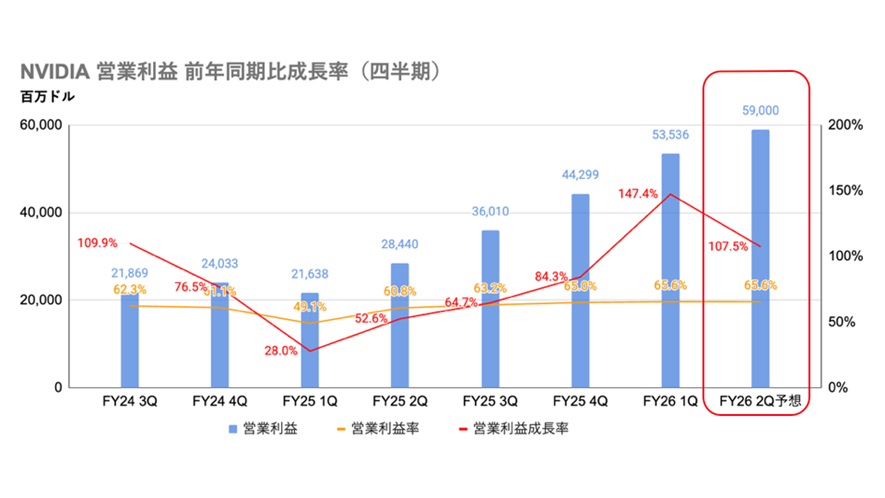
四半期ベースで見てみると2026年(FY26)1Qの営業利益は53,536百万ドル、前年同期比147.4%増、営業利益率は65.6%という非常に高い水準を達成しました。
2026年(FY26)1Qの営業利益53,536百万ドルは、2025年(FY25)通期の営業利益130,387百万ドルに対して、1四半期だけで約41.1%の進捗率です。
私は続く2026年(FY26)2Qで、営業利益59,000百万ドル、前年同期比107.5%増、営業利益率65.6%を見込んでいます。エヌビディア(NVIDIA)は売上拡大が、そのまま高水準の利益に結びつくという極めて効率的な収益構造となっています。
(4)当期純利益の動向
最終的な儲けである当期純利益の推移を見てみましょう。通期ベースでは2021年(FY21)の9,752百万ドルが2022年(FY22)には4,368百万ドルでマイナス55.2%の減益となりましたが、その後、2023年(FY23)が29,760百万ドル、成長率581.3%。2024年(FY24)72,880百万ドル、成長率144.9%。2025年(FY25)120,067百万ドル、成長率64.7%と爆発的に増加させ、とうとう1,200億ドルを突破しました。
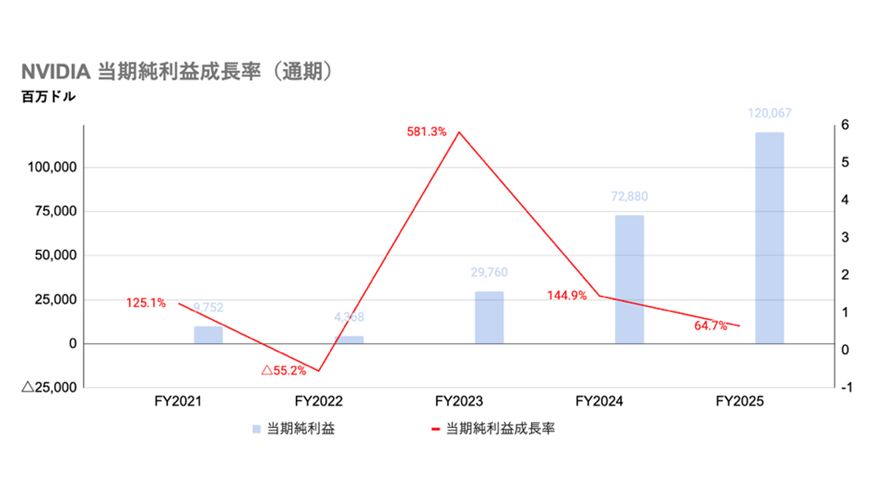
最新となる2026年(FY26)1Qの当期純利益は58,321百万ドル、前年同期比210.6%増です。これは前年(FY25)の通期実績120,067百万ドルに対して、1四半期で約48.6%の進捗率です。1年間かけて稼いだ純利益の約半分を3カ月で稼ぎました。
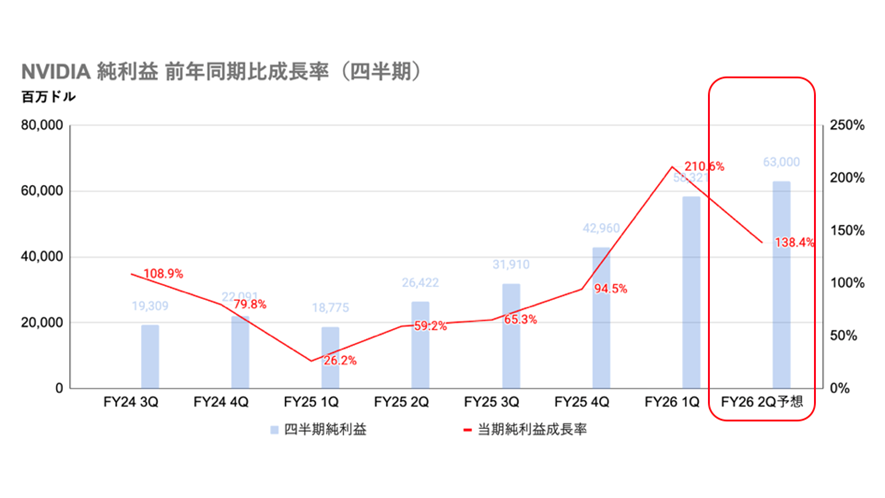
私は2026年(FY26)2Qの当期純利益を63,000百万ドル、前年同期比138.4%増と見込んでいます。ハードウェア主体の企業でありながら、ソフトウェア企業並みの高い最終利益が生み出せるところがエヌビディア(NVIDIA)の魅力でしょう。
(5)株主価値指標の動き
続いて、株価が会社の価値に対して「割安」か、それとも「割高」か、投資家にとって一番気になる株主価値指標の動向についても見ていきましょう。
1)EPS(一株当たり利益)
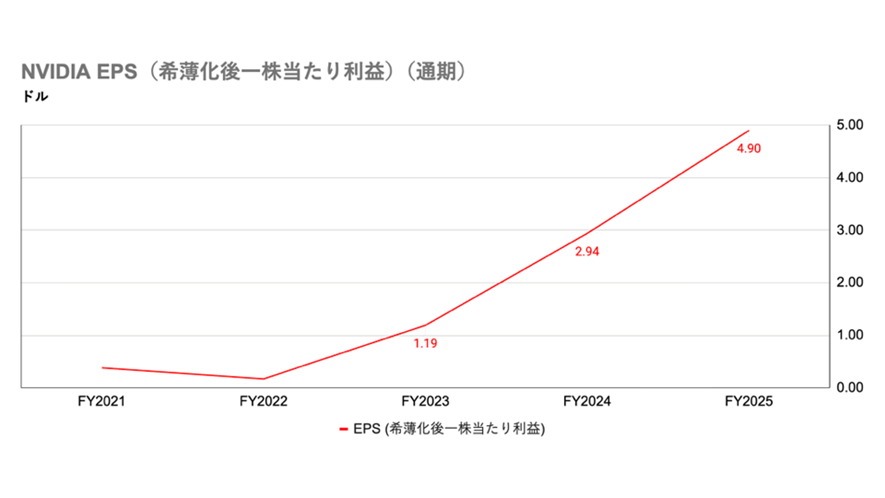
EPSは会社が発行している1株に対して、どれだけの純利益を生み出したかを示す指標です。通期ベースでは、2021年(FY21)0.38ドル、2022年(FY22)は0.17ドルと少し落ちましたが、2023年(FY23)1.19ドル、2024年(FY24)2.94ドル、2025年(FY25)には4.90ドルへと急成長しました。
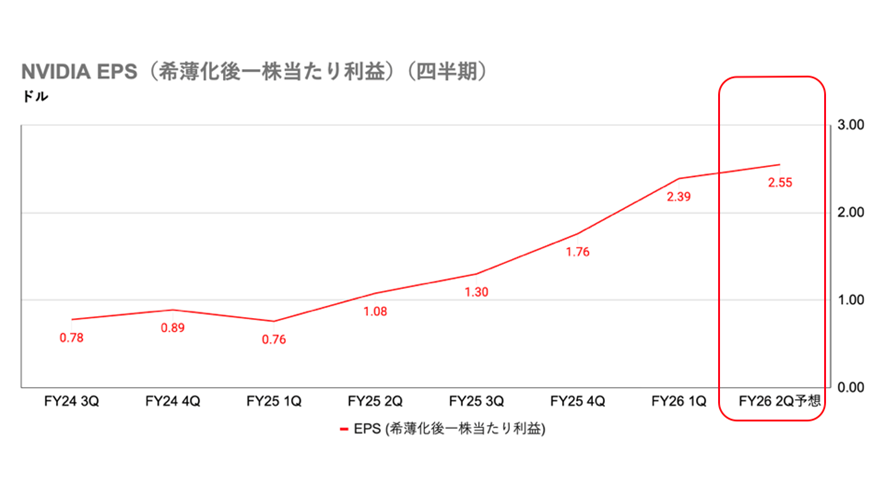
直近のEPSとなる2026年(FY26)1Qは2.39ドルでした。私は続く2QのEPSを2.55ドルと予想しています。エヌビディア(NVIDIA)の1株あたりの純利益は加速度的に増えています。
2)PER(株価収益率)
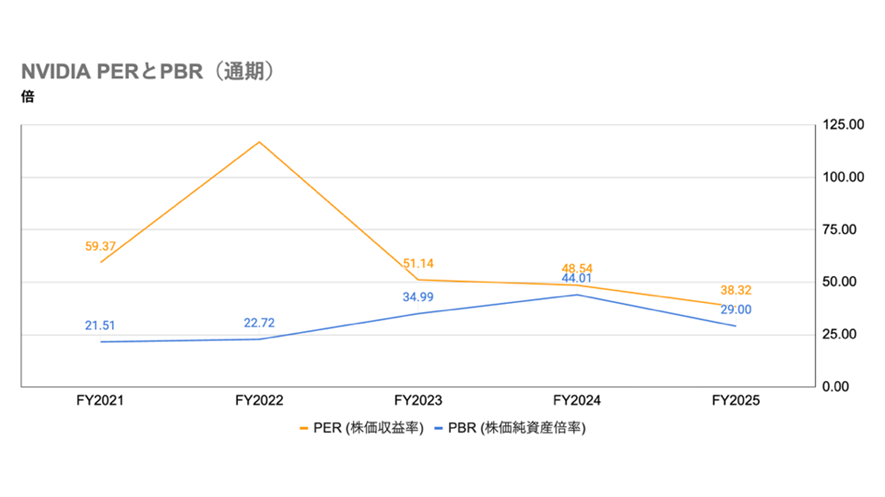
PERは現在の株価が「1株あたり利益(EPS)」の何倍まで買われているかを示す指標です。投資家の期待度を表します。エヌビディア(NVIDIA)の通期ベースのPERは2022年(FY22)が116.91倍と極めて高水準でしたが、利益が爆発的に増えたことで、2025年(FY25)には38.32倍まで低下しました。2026年(FY26)1Qは31.90倍です。
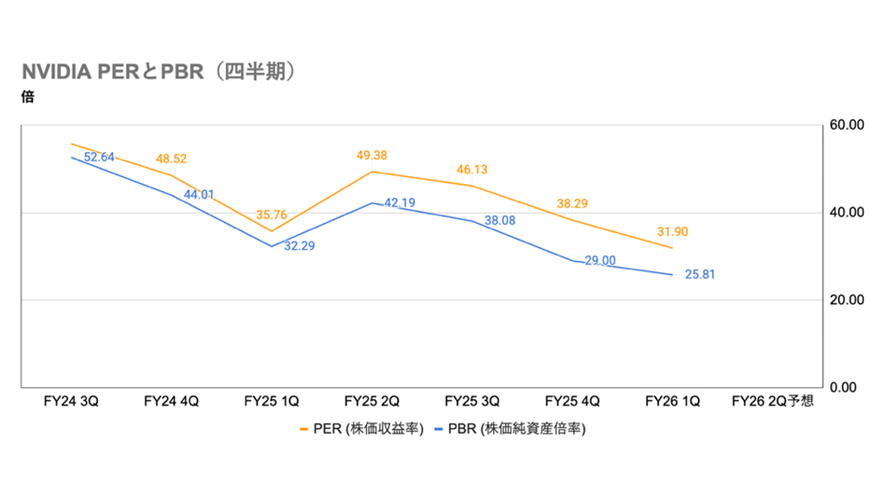
これほどの高成長企業でありながら、PERが落ち着いてきたのは、株価の上昇に、利益の伸びが追いつき、実体がともなってきたからです。
3)PBR(株価純資産倍率)
PBRは会社の純資産に対して株価が何倍かを示す指標です。通期ベースでは、2024年(FY24)の44.01倍から2025年(FY25)は29.00倍に低下、直近の2026年(FY26)1Qは25.81倍です。莫大な利益を生み出して、自己資本(純資産)が急速に積み上がっているため、割高感が解消され、財務体質がより強固になっていることの証左です。
(6)貸借対照表から見る「財務の安定性」
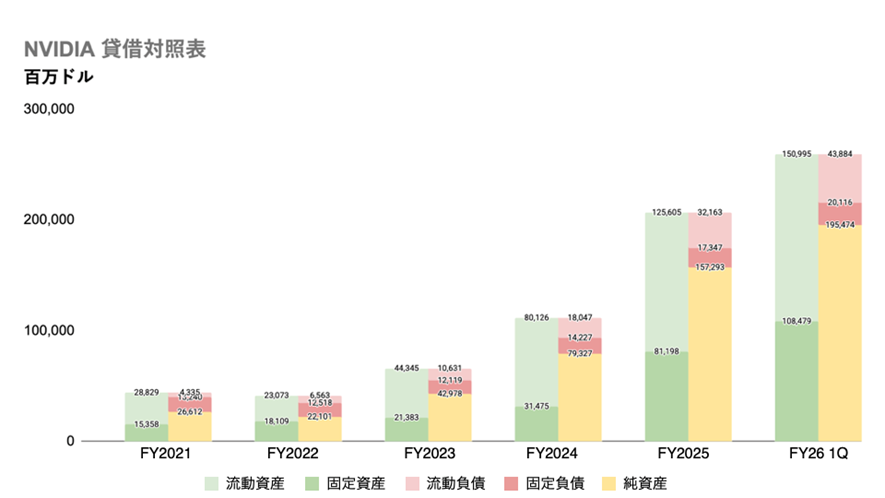
エヌビディア(NVIDIA)の貸借対照表を確認してみましょう。貸借対照表は会社の「財産(資産)」「借金(負債)」「返済不要の自分のお金(純資産)」のバランスを示した会社の「健康診断書」です。
1)資産の動向
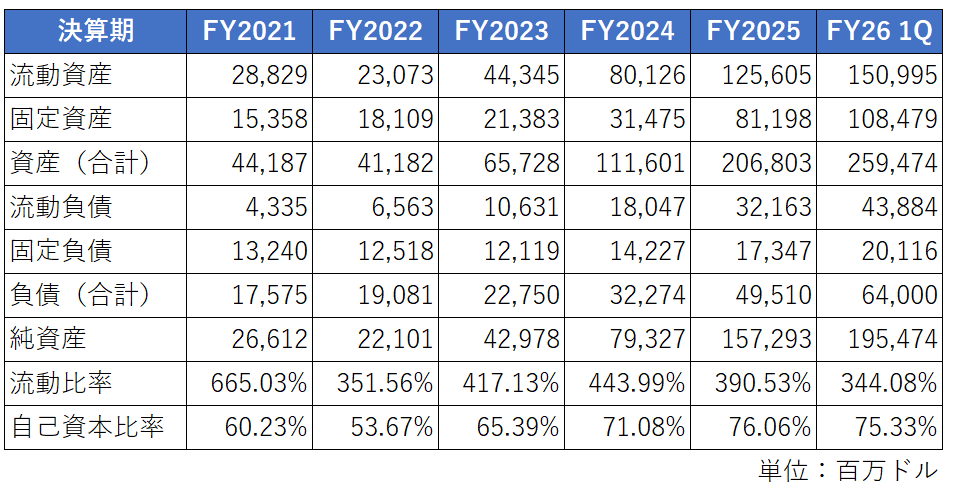
資産は会社が保有する現金、製品、建物など全財産の合計です。通期ベースでエヌビディア(NVIDIA)の総資産の推移を見ると、2021年(FY21)の44,187百万ドルが、2022年(FY22)には41,182百万ドルと減少しましたが、そこから猛烈な勢いで拡大しています。
2023年(FY23)は65,728百万ドル、2024年(FY24)は111,601百万ドルと1,000億ドルを突破し、2025年(FY25)は206,803百万ドルと、ついに2,000億ドルを超えました。わずか3年で総資産は約5倍になっています。
四半期ベースの直近データ、2026年(FY26)1Qを見ると、総資産は259,474百万ドルまで急増しています。手元の現金や、入金が予定の流動資産が150,995百万ドルと大幅に増えているほか、次世代半導体の開発・製造のための設備投資で固定資産が108,479百万ドルに増えており、驚異的なスピードで会社の規模が巨大化していることがわかります。
2)負債の動向
負債は銀行からの借入金や、取引先への未払い金など、会社が将来支払わなければならないお金のことです。エヌビディア(NVIDIA)は通期ベースで負債の推移を見ると、2021年(FY21)の17,575百万ドルが、2025年(FY25)は49,510百万ドルと、増えています。2026年(FY26)1Qは64,000百万ドルです。
負債がどんどんと増えていることは事実ですが、ここで注目すべきは、資産と負債の増え方の違いです。
資産はわずか数年間で約5倍に増えています。それと比較すると負債の増え方はゆるやかです。負債の内容も、その多くは事業拡大で発生した短期的な流動負債で、長期的な借金の固定負債は2026年(FY26)1Q時点で、20,116百万ドルにとどまっています。つまり、エヌビディア(NVIDIA)は巨額の借入に頼らず、事業規模を拡大しています。
3)純資産の動向
純資産は全資産から負債合計額を差し引いた、会社の財産のことです。株主から集めたお金、これまでに稼いだ利益が含まれてます。通期ベースの推移を見ると、エヌビディア(NVIDIA)の純資産は2022年(FY22)に22,101百万ドルでしたが、2023年(FY23)42,978百万ドル、2024年(FY24)79,327百万ドル、2025年(FY25)は157,293百万ドルと急激に積み上がっています。
そして、最新の2026年(FY26)1Qは195,474百万ドルとなっており、前年(FY25)の通期決算からわずか3カ月で、純資産は約38,000百万ドルも増えています。
これは損益計算書で確認した莫大な純利益が、そのまま会社に蓄えられているからです。これほど短期間で純資産を積み上げられる企業は非常に珍しく、エヌビディア(NVIDIA)は世界でもトップクラスの資金を誇る「金庫」を持っています。
4)流動比率の動向
流動比率は1年以内に現金化できる資産(流動資産)が、1年以内に支払わなければならない負債(流動負債)の何倍あるかを示す指標です。企業の短期的な支払い能力を示しています。流動比率を見ると、その会社の資金繰り状況がわかります。一般的に200%以上あれば、「非常に安全」とされています。
エヌビディア(NVIDIA)の流動比率の推移は、2021年(FY21)の665.03%が2022年(FY22)には351.56%に減少、その後、2023年(FY23)417.13%、2024年(FY24)443.99%、2025年(FY25)390.53%です。
最新データである2026年(FY26)1Qでも344.08%という数値です。エヌビディア(NVIDIA)は常に支払うべきお金の3倍から4倍近い現預金を保有しています。資金繰りが苦しくなって、倒産してしまう可能性はゼロと言っていいような状態です。
5)自己資本比率の動向
自己資本比率は総資産に対する「自分のお金」の割合を示しています。2023年(FY23)の53.67%を底に、2025年(FY25)はこの5年間で最高となる76.06%まで上昇しています。直近データの2026年(FY26)1Qも75.33%とほぼ横ばいで、資産の約4分の3が返済不要の自己資本で構成されています。どのような経営環境の変化にも対応できる状態です。
(7)キャッシュフロー計算書から見る「事業の健全性」
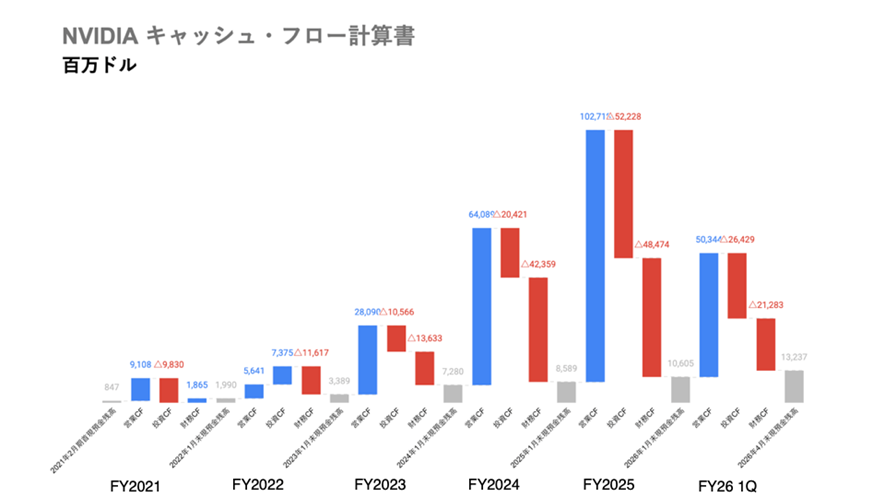
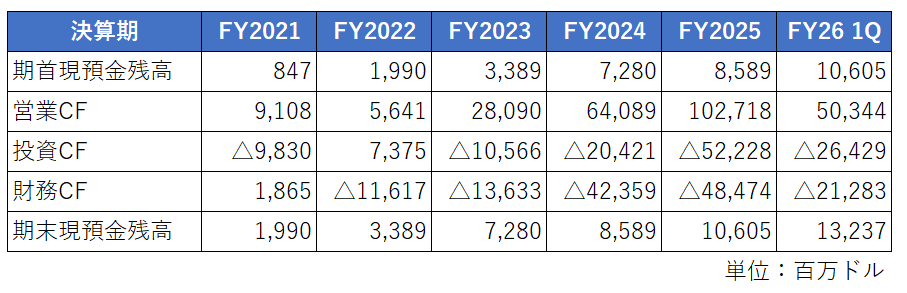
最後にエヌビディア(NVIDIA)のキャッシュフロー計算書です。キャッシュフロー計算書は、いわば会社の「家計簿」です。お金の流れを3つの活動に分けて見ていきます。
「営業キャッシュフロー(営業CF)」は本業で稼いだ現金、「投資キャッシュフロー(投資CF)」は、将来のための設備や開発に使った現金、「財務キャッシュフロー(財務CF)」は、株主還元や借金返済による現金の動きです。
1)営業キャッシュフロー(営業CF)の動向
エヌビディア(NVIDIA)の営業CFを通期ベースで見ると、2021年(FY21)の9,108百万ドルが2022年(FY22)には5,641百万ドルへと一時減少しましたが、その後は猛烈な勢いで現金を稼ぐようになりました。2023年(FY23)28,090百万ドル、2024年(FY24)64,089百万ドル、2025年(FY25)はついに100,000百万ドルを超えて102,718百万ドルと急増しています。
最新データとなる2026年(FY26)1Qは50,344百万ドルのプラスです。この金額は、前年(FY25)の通期実績の102,718百万ドルに対して、第1四半期(3カ月)だけで約49.0%の進捗率です。損益計算書上の利益が帳簿上の数字にとどまらず、実際に現金として会社に流入していることを示しています。
2)投資キャッシュフロー(投資CF)の動向
エヌビディア(NVIDIA)の投資CFは、2021年(FY21)がマイナス9,830百万ドルでしたが、2022年(FY22)はプラスの7,375百万ドルで、現金を回収した状態となりました。
しかし、その後のAI需要の爆発で、2023年(FY23)マイナス10,566百万ドル、2024年(FY24)マイナス20,421百万ドル、2025年(FY25)マイナス52,228百万ドルと、年々マイナス幅は拡大、投資に向けた支出を急速に増やしていることがわかります。
最新のデータの2026年(FY26)1Qは、マイナス26,429百万ドルでした。これは前年(FY25)の通期実績となるマイナス52,228百万ドルに対して、四半期だけで約50.6%の進捗率です。次世代半導体の開発・製造に向け、猛烈な勢いで投資していることがわかります。これが他社の追随を許さない競争力を生み出しています。
3)財務キャッシュフロー(財務CF)の動向
エヌビディア(NVIDIA)の財務CFは、2021年(FY21)にプラス(資金調達状態)の1,865百万ドルでしたが、それ以降は、株主還元などを強めて、マイナス(支出)が続いています。2022年(FY22)はマイナス11,617百万ドル、2023年(FY23)マイナス13,633百万ドル、2024年(FY24)マイナス42,359百万ドル、2025年(FY25)マイナス48,474百万ドルと、年々マイナス幅が大きくなっています。
最新データの2026年(FY26)1Qはマイナス21,283百万ドルでした。前年(FY25)の通期ベースの支出実績がマイナス48,474百万ドルなので、四半期だけで約43.9%の進捗です。
本業で獲得した膨大な現金を内部留保するだけでなく、自社株買いや配当金などで株主に還元しており、高い収益力を背景にした同社の「株主重視の姿勢」が鮮明に表れています。
(8)エヌビディア(NVIDIA)はAI革命を牽引する圧倒的リーダー
エヌビディア(NVIDIA)の過去の決算データから分析すると浮かび上がってくるのは、これまでに類を見ないほどの高成長、高収益、高安定を実現している企業の姿です。
私は目前に控えた2026年(FY26)2Qの業績を、売上高90,000百万ドル、営業利益59,000百万ドル、当期純利益63,000百万ドルで過去最高水準を更新すると予測しています。
売上高が前年同期比で92.5%増、当期純利益は138.4%増になるという私の予想は、AIインフラへの莫大な投資需要が、一過性のものではなく、社会に欠かせない必須のインフラ整備に欠かせないものとして定着してきたことを示しています。
同時に2026年(FY26)2Qの営業利益率を65.6%と予測しています。売上拡大がそのまま巨額の利益に直結する驚異的な収益力は今後も維持されるでしょう。
しかし、エヌビディア(NVIDIA)の本質は、これまでの分析で可視化されたように、自己資本比率75%超、短期間で純資産を195,474百万ドルまで積み上げた点にあります。流動比率が高く、資金繰りの不安は皆無。鉄壁の財務基盤です。
特筆すべきは、本業で稼ぐ現金を示す営業CFでしょう。わずか3カ月で50,344百万ドルの規模に到達しています。これほどの現金があるから、次世代技術のための数万百万ドルの巨額投資が自己資金で賄えるのです。それと同時に多額の株主還元も実施しています。
投資という観点で注意すべきは、市場の期待値が極限まで高まっている点です。わずかな成長鈍化の兆しが株価に大きな影響を与える可能性があります。
収益性、成長性、財務の安定性のすべての点で世界トップクラスのエヌビディア(NVIDIA)。同社が新時代を牽引するリーダーとして君臨し続ける可能性は極めて高いでしょう。短期的には「極限まで高まった期待」に注意しながら、同社の成長の果実を獲得するようにしましょう。
 岩田仙吉(いわたせんきち)氏
株式会社タートルズ代表/テクニカルアナリスト
2004年、東京工業大学から一橋大学へ編入学。専門は数理経済学。卒業後、FX会社のシステムトレードプロジェクトのリーダーになり、プラットフォーム開発および自動売買プログラムの開発に従事。その後、金融系ベンチャーの立ち上げに参画。より多くの人に金融のことを知ってほしいと思い金融教育コンテンツの制作に集中するために会社を創業。現在は、ハイリスク・ハイリターンの投資手法ではなく、初心者でも長く続けられるリスクを抑えた投資手法を研究中。
