

作成日時:2026年10月2日 17時00分
10月2日の日経平均株価は、前日比647円安の6万8,309円で取引を終えました。9月30日、10月1日の大きく上昇していたことから、利益確定売りが優勢となりました。加えて、米10年債利回りが一時5.34%と2002年以来の高水準まで上昇するなど、世界的な金利上昇も株価の重荷となっています。
一方、米連邦準備制度理事会(FRB)高官からは、追加利上げを急がない姿勢が示されています。市場では10月の利上げ観測が後退しており、これは米国株、特に金利動向に敏感なハイテク株にとって追い風となりやすい材料です。米テック株が再び上昇すれば、日本株全体にも投資家心理の改善を通じてプラスに働く可能性があります。
来週は6日の植田和男日銀総裁の発言に加え、世界的な債券市場の動向やフランスの財政不安、米長期金利の行方が日経平均を左右しそうです。
予想レンジ:66,000~70,000円
今週の日経平均を振り返る
今週の日経平均は大きく上昇し、一時6万9,000円近辺まで値を戻しました。
上昇の背景には、米国のAI・半導体関連株の上昇があります。米半導体大手マイクロン・テクノロジーの好調な業績を受け、米国市場ではハイテク株を中心に買いが入り、その流れが日本株にも波及しました。
また、10月1日に発表された日銀短観では、製造業を中心に企業の景況感改善が確認されました。大企業製造業の業況判断DIは前回の+22から+24へ上昇しました。一方、大企業非製造業は+37から+35へ低下しており、業種によるばらつきもみられます。
全規模・全産業の業況判断DIは高水準となっており、AI需要などを背景とした製造業の底堅さが、日本株を支える材料となりました。

ただ、2日は一転して利益確定売りが優勢となり、日経平均は647円安となりました。前日までの急上昇に対する反動に加え、米10年債利回りが一時5.34%まで上昇したことで、株式市場では高金利への警戒が再び強まりました。
特に足元では、世界的な金利上昇が株式市場全体の上値を抑える要因となっています。
6日の植田総裁発言に注目
来週、日本株を見るうえで最も重要な国内材料の一つが、6日に予定されている植田和男日銀総裁の発言です。
日銀は9月の金融政策決定会合で政策金利を1.25%へ引き上げました。今後の焦点は、追加利上げの時期やペースです。
その判断材料として注目されるのが、10月2日に発表された9月の東京都区部消費者物価指数です。
生鮮食品を除くコアCPIは前年同月比2.7%上昇し、前月から伸びが加速しました。また、生鮮食品とエネルギーを除くいわゆるコアコアCPIも前年比3.0%上昇となり、基調的な物価上昇圧力の強さが意識されています。
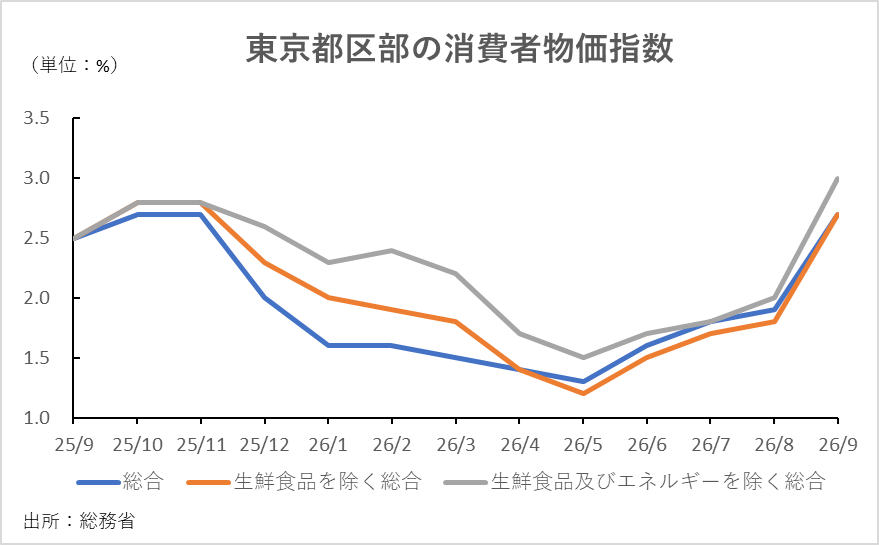
物価上昇が続けば、日銀が追加利上げを検討する根拠となります。
そのため6日の発言では、植田総裁が足元の物価上昇をどのように評価するのか、また今後の利上げにどの程度前向きな姿勢を示すのかがポイントです。
追加利上げへの警戒が強まれば、国内金利の上昇を通じて株価には下押し圧力がかかる可能性があります。
一方、利上げを急がない姿勢が示されれば、株式市場には安心材料となりそうです。
世界的な債券安とフランス財政不安に警戒
足元の株式市場で警戒されているのが、世界的な債券安です。
米10年債利回りは一時5.34%まで上昇し、2002年以来およそ24年ぶりの高水準をつけました。米国だけでなく欧州や日本でも長期金利に上昇圧力がかかっており、世界的に債券が売られやすい状況が続いています。
金利上昇は企業の資金調達コストを押し上げるほか、割引率上昇を通じて現在価値を低下させるため、株価には逆風となります。特に米長期金利が一段と上昇すれば、米ハイテク株の上値を抑え、その影響が日本株にも波及する可能性があります。反対に、米金利が低下すれば米テック株には追い風となり、日本株にもプラスに働きそうです。
世界的な債券安の一因となっているのが、フランスの財政不安です。フランス政府は2027年の財政赤字をGDP比5%以内に抑える方針を示していますが、市場では達成可能性に対して懐疑的な見方もあります。
こうした懸念から、フランス10年債利回りは4.9%近辺まで上昇し、ドイツ10年債との利回り差が拡大しています。フランスの財政不安が一段と強まれば、欧州発のリスクオフを通じて日本株にも下押し圧力がかかる可能性があります。
米長期金利の上昇が一服するか、フランスを中心とした欧州の財政不安が落ち着くかが、来週の日経平均の上値を左右するポイントとなりそうです。
FRBの利上げ観測後退は米テック株に追い風
もう一つの注目材料がFRBの金融政策です。
直近では、FRB高官から追加利上げを急がない姿勢が示されており、市場では10月の利上げ観測が後退しています。
PCEデフレーターが市場予想を下回ったことも、早期の追加利上げ観測を後退させる材料となりました。一方、9月ISM製造業景況指数の価格指数は77.9まで上昇しており、インフレ再加速への警戒は以前として残っています。FRBの追加利上げ観測は後退しているものの、長期金利にはなお上昇圧力がかかりやすい状況です。
短期的には、利上げ観測の後退は株式市場にとってプラス材料です。
特に金利上昇の影響を受けやすい米国のハイテク株やAI関連株に買いが入れば、日本株にも投資家心理の改善を通じて上昇が波及する可能性があります。もっとも、FRBの利上げ観測が後退する一方で、財政懸念やインフレへの警戒を背景に長期金利は高止まりしています。
つまり現在の市場では、「FRBの利上げ観測後退=株高要因」と、「長期金利の高止まり=株安要因」が同時に存在している状況です。
来週はどちらの材料がより強く意識されるかが重要となります。
日経平均チャート分析|7万円が再び視野に

添付の日足チャートを見ると、日経平均CFDは9月中旬につけた6万3,000円台を底に反発基調を強めています。
9月後半には6万5,000円台を回復し、その後も高値・安値を切り上げながら上昇。足元では6万8,000円台後半まで値を戻しており、8月中旬につけた6万9,000円台の高値に再び接近しています。
目先は、6万9,000円前後が最初の上値抵抗となりそうです。
ここを明確に突破できれば、心理的な節目となる7万円が次のターゲットとして意識されます。
一方、下値では6万7,000円前後が重要です。
直近の上昇局面で突破した水準でもあり、6万7,000円台を維持できれば上昇トレンドは崩れにくいと考えられます。反対に6万7,000円を下回る場合は、6万5,000~6万6,000円台まで調整する可能性があります。
来週(10/5〜10/9)の日経平均見通し
来週の日経平均は、6万9,000円台を突破し、節目の7万円を試すことができるかが焦点となりそうです。
AI需要の拡大やFRBの利上げ観測後退は株式市場を支える材料です。米国のハイテク株が再び上昇すれば、日本株にも買いが波及し、日経平均を押し上げる可能性があります。
一方、最大のリスク要因は世界的な金利上昇です。
米10年債利回りが5.3%台からさらに上昇すれば、株式の割高感が意識されやすくなり、日本株の上値を抑える可能性があります。また、フランスの財政不安が拡大すれば、世界的なリスクオフを通じて日本株にも下押し圧力がかかるでしょう。
国内イベントでは6日の植田総裁発言に注目です。9月の東京都区部CPIでは物価上昇の加速が確認されており、植田総裁が追加利上げに前向きな姿勢を強めるかどうかが焦点となります。
来週は、「植田総裁の発言」「米長期金利」「フランスの財政不安」の3点が、日経平均の方向性を左右しそうです。
現時点では、6万7,000円台を維持できれば再び6万9,000円台を試し、その先には7万円が視野に入ります。一方、世界的な債券安が一段と進めば、6万6,000円前後まで調整する可能性には注意が必要です。
※リアルタイムの価格はこちらから確認できます👇
株価指数・商品CFDチャート|はじめてのFXなら外為どっとコム
