


作成日時:2026年9月28日 12時
予想期間:2026年9月28日〜10月5日
【この記事でわかること|ドル円見通し】
- 対象期間のドル円の方向性と予想レンジ(156.00〜159.60円)
- FRBと日銀の「10月利上げ観測」がどちらに傾くか
- IMM円ロングと原油価格がレンジブレイク後の値幅を左右する可能性
- 重要テクニカル水準(156.70円・158.50円・159.03円・159.54円)とシナリオ判断軸
対象期間(2026年9月28日〜10月5日)のドル円は、156.70〜158.50円を中心レンジとして、日米の重要イベントを通じて上下どちらにレンジブレイクするかを探る展開を予想します。判断軸は、米連邦準備制度理事会(FRB)と日銀のどちらの10月利上げ観測がより強くなるかです。そこに、国際通貨市場(IMM)の円ロングと原油価格が、ブレイク後の値幅を左右する要因として加わります。
米国の物価・雇用、日銀の「主な意見」、そして原油の動き。ご自身はどの材料を最も重く見るか、考えながら読み進めてみてください。
対象期間のドル円の予想レンジ:156.00〜159.60円
前週のドル円振り返り|159円台まで上昇も、日米の円安けん制で反落
前週のドル円は上昇し、一時159.03円付近まで値を伸ばしました。背景には、原油高やFRB高官のタカ派的な発言を受けて米国の追加利上げ観測が強まり、米金利が上昇したことがあります。そこに投機筋の円ロングの巻き戻しも加わり、上昇が増幅されたとみられます。
158円近辺で介入警戒が強まりやすいとみていましたが、実際には米金利上昇の勢いが勝り、200日移動平均線が位置する158.48円を突破しました。
(「それなら、なぜ159円台で失速したのか」)
流れを変えたのは、日米双方の円安警戒です。トランプ米大統領は日米首脳会談で円安への懸念を示し、高市首相も一般論として円の過小評価は問題との認識を示しました。さらに、片山財務相とベッセント米財務長官も同様の認識を共有しています。
つまり、前週は米金利上昇と円ロングの巻き戻しで159円台まで上昇したものの、159円台では日米の円安けん制が上値を抑えたと整理できます。では今週、上下どちらに抜けるかを決めるのは何でしょうか。
今週のドル円の判断軸|FRBと日銀、10月利上げ観測はどちらが強まるか
米国では、個人消費支出(PCE)デフレーター、米供給管理協会(ISM)製造業景況指数、米雇用統計が続きます。PCEやISM価格指数、米雇用統計の平均時給などからインフレ圧力の強さが確認されれば、10月追加利上げへの期待が高まるとみられます。
日本では、9月の日銀利上げ後に「次の利上げは急がない」との受け止めが広がり、円売りが進みました。10月1日の「主な意見」や日銀短観、2日の東京都区部消費者物価指数(CPI)は、この市場の見方が修正されるかを確かめる材料になります。
日程の上では、PCE→日銀「主な意見」・短観→ISM製造業→東京都区部CPI→米雇用統計の順に、日米の金利見通しがどう変化するかを確認していくことになります。
ただ、方向が決まっても、どこまで動くかは別の問題です。その値幅を左右しそうなのが、IMMのポジションと原油価格です。
ドル円の値幅を左右する2つの要因|IMMの円ロングと原油価格
IMM:円ロングはまだ残っている
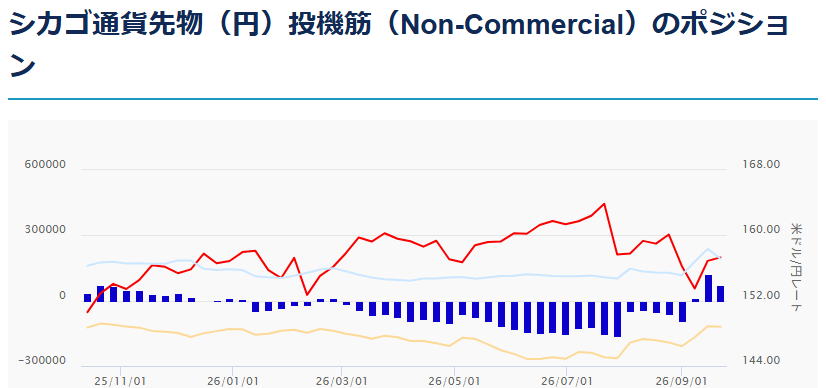
9月22日時点のIMM通貨先物では、円の非商業部門ロングが19万2,274枚、ショートが12万292枚となり、ネットでは7万1,982枚の円買い越しでした。前週から円ロングはネットで4万8,377枚減少しており、円高を見込んだポジションの手仕舞いが前週のドル円上昇を増幅したとみられます。
(「巻き戻しはもう一巡したのでは?」)
それでも、円ロング優勢は続いています。米金利上昇への期待が日銀の利上げ期待を上回れば、残る円ロングの巻き戻しがドル円をさらに押し上げる可能性があります。逆に日銀の10月利上げ観測が強まれば、円ロングを再び積み増す動きも考えられます。
ただし、IMMは9月22日時点のデータです。その後の159円台への上昇や25日の円高局面は反映されておらず、実際のポジションがすでに変化している可能性には注意が必要です。
原油:上下どちらにも効く増幅要因
ホルムズ海峡の再開を含むイラン側の和平提案に対し、トランプ米大統領が提案を拒否したと一部報道が伝えるなど、中東情勢の早期改善期待は後退しています。
原油高が続けば、米インフレ懸念→FRB追加利上げ観測→米金利上昇→ドル高という経路に加え、日本の輸入負担増→交易条件悪化→円安という経路からも、ドル円は押し上げられやすくなります。ただし原油高には、日本の物価を押し上げ、日銀の追加利上げ観測を強める経路もあります。また、米・イラン協議が進展して原油が下落すれば、米金利低下と日本の輸入負担軽減を通じて、ドル円の下方向への値幅が広がる可能性があります。
上方向は増幅しやすいが、159円台には円安けん制と介入警戒の壁
IMMと原油の組み合わせを見ると、現時点では上方向の値動きを増幅する材料が多めです。米金利が上昇すれば、ドル買いに加えて円ロングの巻き戻しが入りやすくなります。原油高が続けば、日本の輸入負担も円の重しになります。ただし、原油安へ転じればこの非対称性は弱まり、場合によっては下方向へ傾くと考えています。
また、上方向に動きやすいことと、159円台を簡単に突破できることは別です。159円台では、日米による円安けん制がすでに強まっています。9月18日には158円台で当局によるレートチェックが報じられており、159円に近づくほど為替介入への警戒も高まりやすくなります。上へは値幅が広がりやすい一方、159円台では政策面の壁にぶつかりやすい構図です。
ドル円のテクニカル分析|移動平均線とフィボナッチで見る3つの価格帯
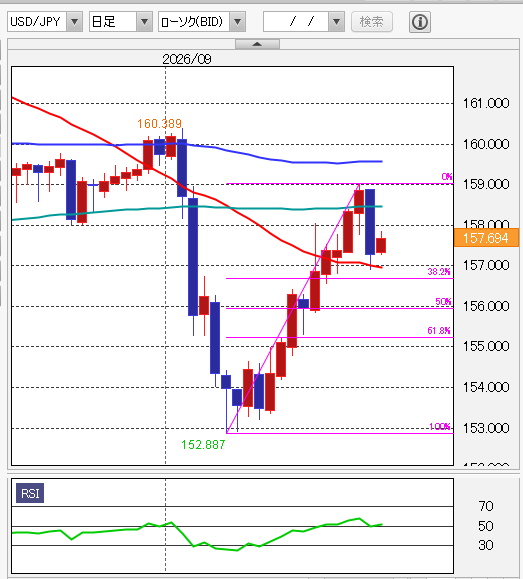
25日移動平均線が156.97円付近、200日移動平均線が158.48円付近、100日移動平均線が159.54円付近にあります。14日相対力指数(RSI)は52.3と中立圏です。
156.70円付近は、9月8日安値152.887円から前週高値159.034円までの上昇に対する38.2%押し(156.69円付近)にあたり、近くに25日移動平均線(156.97円付近)もあります。一方、158.50円付近には200日移動平均線があります。まずは156.70円を守れるか、158.50円を超えられるかが最初の分岐点になります。
上値警戒ゾーン:158.50〜159.60円
158.50円を上回れば、前週高値159.03円付近が次の焦点です。そこを突破すれば、100日移動平均線が位置する159.54円付近まで上値余地が広がります。ただし159円台では日米双方の円安警戒が強まりやすいため、このゾーンは上方向の目標であると同時に、強い上値警戒ゾーンでもあります。
下値警戒ゾーン:156.00〜156.70円
156.70円を割り込むと、次の焦点は半値押しとなる155.96円付近です。このため、156.00〜156.70円を下値警戒ゾーンとみます。
ドル円見通しとシナリオの組み立て方
メインシナリオは、156.70〜158.50円を中心に推移しながら、日米の重要イベントを通じて上下どちらにレンジブレイクするかを探る展開です。日米の金利見通しが方向を決め、IMMと原油がその値幅を増幅する構図とみています。
保有ポジション別の見え方
ドルを買い持ちの方にとっては、上方向の材料が多めである一方、159円台は政策の壁と重なる水準でもあります(「159円を超えれば、もっと伸びるのではないか」)。売り持ちの方にとっては、円ロングの巻き戻しや原油高が逆風になり得ます。
ここでの考えは、あくまで一つの視点です。どの材料を重く見るかを踏まえ、ご自身の見立てに合わせて戦略を組み立ててください。
【あなたの見通しは?】
A.156.70円を割り込み、156円方向へ下落する(日銀の10月利上げ観測が優勢)
B.156.70〜158.50円のレンジ内で推移する(日米とも決め手を欠く)
C.158.50円を上抜け、159円台を試す(FRBの10月利上げ観測が優勢)
今後の重要イベント
- 9月29日(火) 23:00 アメリカ 9月消費者信頼感指数
- 9月29日(火) 23:00 アメリカ 8月JOLTS求人件数
- 9月29日(火) 27:00 米国 NY連銀総裁発言
- 9月30日(水) 21:15 米国 9月ADP雇用統計
- 9月30日(水) 21:30 米国 8月PCEデフレーター
- 9月30日(水) 21:30 米国 4-6月期GDP確定値
- 10月1日(木) 08:50 日本 9月日銀短観
- 10月1日(木) 08:50 日本 日銀「主な意見」(9月17・18日会合分)
- 10月1日(木) 21:30 米国 新規失業保険申請件数
- 10月1日(木) 23:00 米国 9月ISM製造業景況指数
- 10月2日(金) 08:30 日本 9月東京都区部CPI
- 10月2日(金) 08:30 日本 8月失業率
- 10月2日(金) 21:30米国 9月雇用統計
- 10月5日(月・翌週) 23:00 米国 9月ISM非製造業景況指数
