


執筆:外為どっとコム総合研究所 小野直人
執筆日時 2026年9月25日 19時00分
【この記事でわかること|ドル円見通し】
- 来週のドル円予想レンジ:156.00〜159.60円
- 米金利上昇で159円台へ上昇も、政府発言で円安容認観測が後退
- 焦点:FRBと日銀の「10月利上げ」どちらが近いか
- 米側:PCE・雇用統計などで利上げ観測が変動
- 日銀側:主な意見・短観・東京都区部CPIが材料
- 中東情勢や原油価格もドル円の方向性に影響
筆者のメインシナリオは、156.00~159.60円のレンジ内で、日米の10月利上げ観測の強弱に振らされる展開です。今週は米国側の利上げ観測がドル円を押し上げましたが、来週は日銀の追加利上げ観測に加え、日本政府の円安に対する姿勢も意識されそうです。
焦点は、FRBと日銀のどちらが10月利上げに近づくのか。そこに政府発言を受けた円安容認観測の後退や中東情勢の変化が加わり、159円台ではこれまで以上に上値が重くなる可能性があります。
今週のドル円|159円台まで上昇も後が続かず
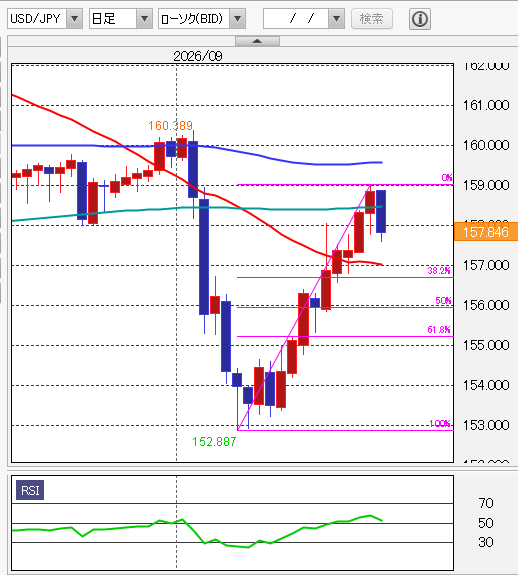
今週のドル円は、米金利の上昇を背景に159.034円まで上昇しました。
前回は、157.30円を維持できれば200日線を上抜き、159.55円方向を試す展開を想定していました。実際には200日線を突破して159円台まで上昇しており、方向性はおおむね想定通りです。
ただ、週末にかけて様子が変わりました。日本政府から円安修正を意識させる発言が出たこともあり、159円台では上値が重くなり、ドル円は158.00円付近へ押し戻されました。
来週のドル円見通し|日米ともに、10月利上げまでの距離を探る展開
FRB内では10月利上げはまだ流動的
FRB内では、インフレへの警戒が強まっています。
セントルイス連銀のムサレム総裁は、物価を2%目標へ戻すには追加利上げが必要になる可能性が高いとの見方を示しました。
一方、リッチモンド連銀のバーキン総裁はやや慎重です。9月の利上げについては、インフレリスクが雇用へのリスクを上回っているとして支持しました。
しかし、物価上昇がエネルギーや関税だけに限られていないと警戒しつつも、追加利上げが必要か、何回必要かは「今後見極める」と追加利上げに対しては慎重な姿勢を崩していません。
つまり、FRB内ではインフレ警戒という方向では一致しつつありますが、10月にもう一度利上げするところまでは意見がまとまっていない様子です。
米指標が10月利上げ観測を左右
そこで重要になるのが来週の経済指標です。JOLTS、ADP雇用統計、PCEデフレーター、ISM製造業景況指数、9月雇用統計と重要材料が続きます。
来週のPCEや雇用統計が強ければ、10月利上げ観測の上昇→米金利上昇→ドル高という流れになりやすいでしょう。反対に雇用や物価が弱ければ、ドルの上値が重くなりそうです。いずれにしても、経済指標を通じて、10月利上げに対する足並みが揃うのかどうかが注目されます。
日銀の10月利上げ占う材料が豊富
日銀も、次の利上げ時期を見極める段階に入っています。
9月18日に政策金利を1.00%から1.25%へ引き上げましたが、採決は7対2。次回利上げの時期も明確には示されなかったため、「次の利上げを急がない」との見方から円売りが進みました。
ただ、来週はこの見方が変わる可能性があります。
10月1日には日銀会合の「主な意見」と短観、2日には東京都区部CPIが発表されます。「主な意見」でインフレへの警戒や追加利上げに前向きな意見が増えていれば、10月利上げへの距離が縮まる可能性があります。
短観や東京都区部CPIが、その見方を後押しするかも重要です。
来週は、FRBの10月利上げ観測が強まればドル高、日銀の10月利上げ観測が強まれば円高という分かりやすい構図になりそうです。どちらの見方が先に強まるかが、ドル円の方向を考えるうえで大きなポイントになります。
政府からも円安修正を意識させる発言
金融政策とは別に、注目したいのが日本政府の円安に対する姿勢です。
城内経済財政相は9月25日、金融緩和を続けながら財政政策を進める「アベノミクス的な意味でのリフレ政策は終わっている」と述べました。積極財政そのものを否定した発言ではありませんが、これまで市場が抱いてきた「高市政権=金融緩和・円安を容認しやすい」との見方には修正を迫る内容です。
こうした政府発言もあって、ドル円は159円台から上値が重くなりました。10月5日から始まる臨時国会でも、物価高対策や経済政策をめぐる議論を通じて、政府の円安に対する姿勢が改めて意識されそうです。
また、中東情勢では米国とイランの対話が進展すれば、原油価格の下落を通じて米国のインフレ懸念や利上げ観測が和らぎ、ドル円の下方向への値幅を広げる可能性もあります。来週は関連ニュースにも敏感でいたいところです。
ドル円のテクニカル分析|158.48円を回復できるかが最初の分岐点
テクニカルでは、25日線が157.05円、100日線が159.60円、200日線が158.48円に位置しています。RSIは54.3で、過熱感は強くありません。
上方向は159.60円が次の目標
まず注目したいのは、158.48円の200日線を再び上回れるかです。ここを回復し、今週高値159.034円を突破すれば、次は100日線159.60円が焦点になります。
下方向は157.05円を維持できるか
下値では25日線157.05円が重要です。ここを明確に割り込むと、152.887円から159.034円までの上昇に対する38.2%押しの156.69円付近、さらに半値押しの155.96円付近が視野に入ります。
予想レンジ下限の156.00円は、この半値押しともほぼ重なります。
来週は、FRBと日銀のどちらが10月利上げへ一歩近づくのかを見ながら、下は157.05円、上は158.48円から159.60円を軸に方向を見極めたいところです。
(各レート水準は執筆時点のもの)
【ドル円チャート 日足】
重要イベント・経済指標(2026年9月28日〜10月2日)
- 9月28日(月)
- 08:50 日本 日銀・金融政策決定会合議事要旨
- 08:50 日本 8月企業向けサービス価格指数
- 26:30 アメリカ リッチモンド連銀総裁発言
- 9月29日(火)
- 18:00 ユーロ 9月経済信頼感
- 18:00 ユーロ 9月消費者信頼感(確定値)
- 22:00 アメリカ 7月住宅価格指数
- 23:00 アメリカ 9月消費者信頼感指数(コンファレンス・ボード)
- 23:00 アメリカ 8月雇用動態調査(JOLTS)求人件数
- 27:00 アメリカ NY連銀総裁発言
- 9月30日(水)
- 15:00 イギリス 4-6月期四半期国内総生産(GDP、改定値)
- 15:00 イギリス 4-6月期四半期経常収支
- 16:55 ドイツ 9月失業率
- 19:00 日本 外国為替平衡操作の実施状況(介入実績)
- 21:00 ドイツ 9月消費者物価指数(CPI、速報値)
- 21:15 アメリカ 9月ADP雇用統計
- 21:30 アメリカ 8月個人所得
- 21:30 アメリカ 8月個人消費支出(PCEデフレーター)
- 21:30 アメリカ 4-6月期四半期実質国内総生産(GDP、確定値)
- 22:45 アメリカ 9月シカゴ購買部協会景気指数
- 28:25 アメリカ クックFRB理事発言
- 10月1日(木)
- 07:00 アメリカ ミネアポリス連銀総裁発言
- 08:50 日本 7-9月期日銀短観・四半期大企業製造業業況判断
- 08:50 日本 日銀会合の主な意見(9月17・18日分)
- 17:00 ユーロ 9月製造業購買担当者景気指数(PMI、改定値)
- 17:30 イギリス 9月製造業購買担当者景気指数(PMI、改定値)
- 18:00 ユーロ 8月失業率
- 18:30 アメリカ 9月チャレンジャー人員削減数
- 21:30 アメリカ 新規失業保険申請件数
- 22:30 ユーロ ラガルドECB総裁発言
- 23:00 アメリカ 9月ISM製造業景況指数
- 10月2日(金)
- 08:30 日本 9月東京都区部消費者物価指数(CPI、生鮮食料品除く)
- 08:30 日本 8月失業率
- 18:00 ユーロ 9月消費者物価指数(HICP、速報値)
- 21:30 アメリカ 9月雇用統計
ハロンズFX「来週のドル円見通し」(過去分)
- 来週のドル円見通し:日銀利上げなのになぜか円安 2026/9/19
- 来週のドル円見通し:158円が戻りの壁、日銀とFRBどちらの利上げ観測が主導するか 2026/9/5
- 来週のドル円見通し:協調介入後の160円台、許すも拒むもG20・米雇用次第 2026/8/29
小野 直人
株式会社DZHフィナンシャルリサーチでの情報配信業務、上田ハーロー株式会社での調査・市場部門を経て、2021年より外為どっとコム総合研究所へ参画。ニュースベンダーとFX会社で培った「情報の目利き力」と「市場実務の経験」を武器に、個人投資家へ有益な情報を発信している。ドル円などの主要通貨に加え、トルコリラ・メキシコペソなどの新興国通貨、日経平均・NYダウといった株価指数(CFD)まで、幅広い金融商品の分析を得意とするマーケットアナリスト。
