相場のニュースでは、「リスクオンで株高・円安」「リスクオフで株安・円高」といった表現がよく使われます。
リスクオン・リスクオフは、特定の経済指標や制度を指す言葉ではありません。
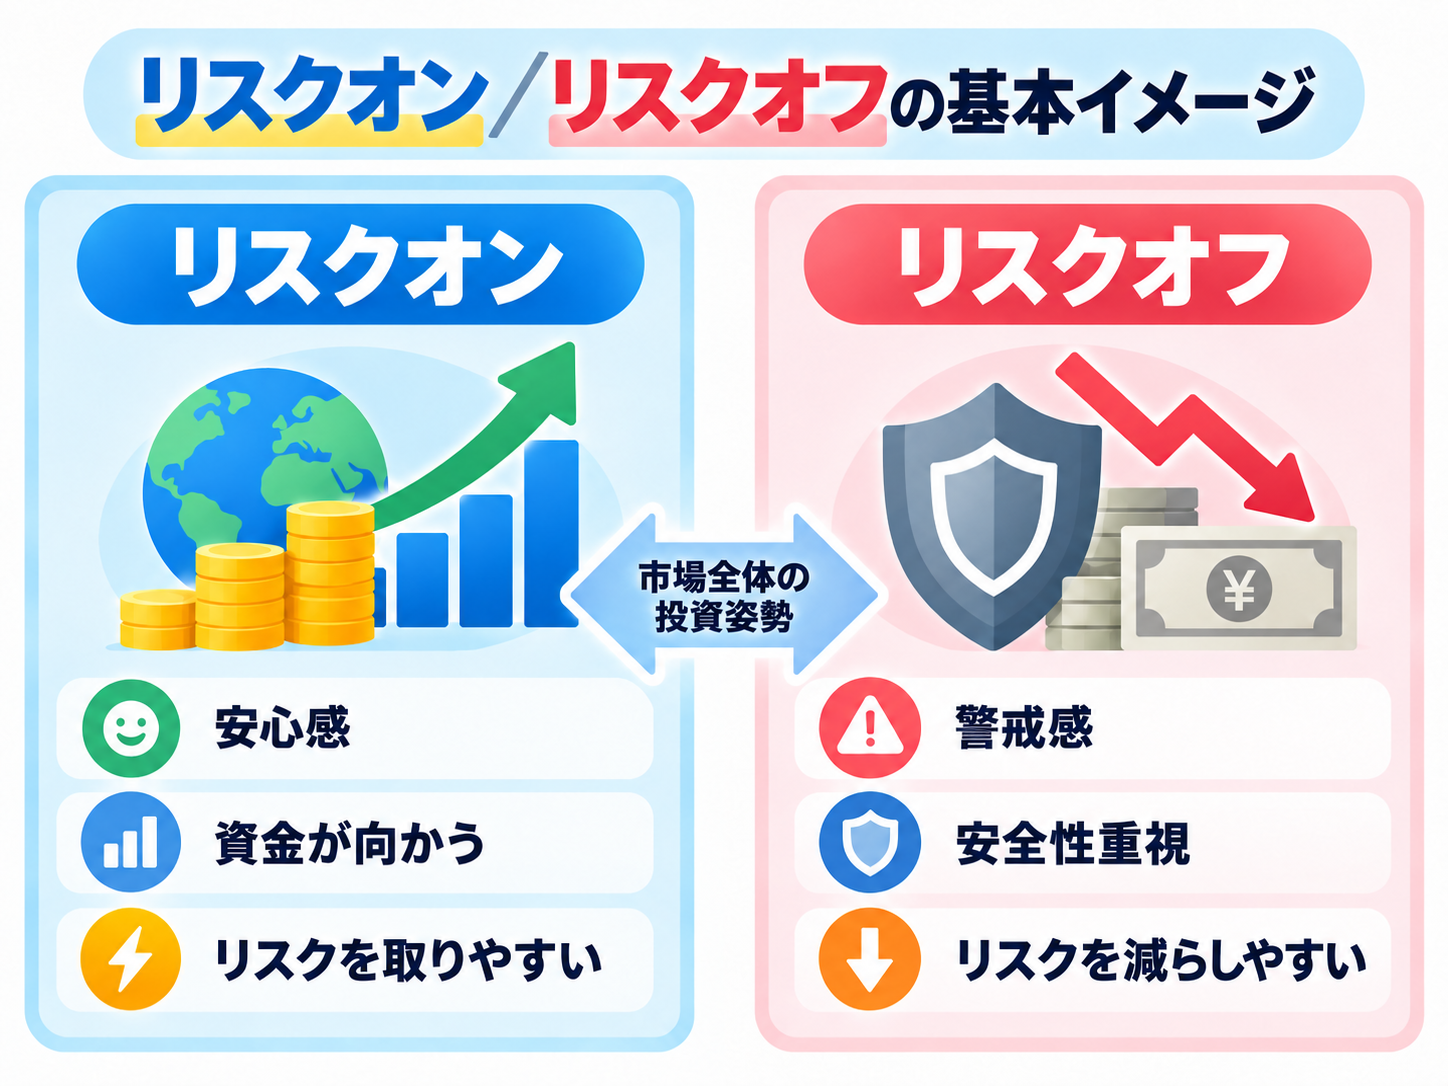
投資家がリスクを取りやすくなっているのか、それともリスクを減らそうとしているのかという市場全体の投資姿勢を表す言葉です。
しかし、この言葉を知っているだけでは相場を見るうえでは十分とは言えません。
重要なのは、「どのような背景で今リスクオン/リスクオフになっているのか」「その結果、為替・株・債券・金・原油がどう動いているのか」を一緒に見ることです。
為替市場では、典型的にはリスクオンで円が売られやすく、リスクオフで円が買われやすいとされますが、米ドルや円を含めて毎回同じ方向に動くわけではなく、何がきっかけでリスク選好が変化したのかによって各市場の反応も変わります。
この記事では、リスクオン・リスクオフという考え方を、為替を中心に実際の相場を読むための視点として整理します。
リスクオン・リスクオフとは?
リスクオンとは、投資家が将来に比較的楽観的になり価格変動の大きい資産にも積極的に資金を振り向けやすい状態です。
景気拡大への期待、金融不安の後退、企業業績への安心感などが広がると、高金利通貨や景気敏感通貨、株式などへ資金が向かいやすくなります。
リスクオフとは、景気悪化、金融不安、地政学リスクなどへの警戒から、投資家が損失を避けることを優先し保有しているリスク資産を減らそうとする状態です。
こうした警戒が強まると、高金利通貨や景気敏感通貨、株式などから資金が引き揚げられ、円や米ドル、国債などへ資金が向かいやすくなります。
重要なのは、リスクオンとリスクオフを「完全な二択」と考えないことです。
実際の市場では、投資家の警戒度が徐々に高まったり、特定の通貨や資産だけでリスク回避が強まったりすることもあります。
なぜ為替・株・債券が一斉に動くのか
リスクオン・リスクオフの局面で、為替を含む複数の市場が同じタイミングで大きく動く理由の一つは、世界の投資家が為替、株、債券、商品などを別々に見ているのではなく資産全体のリスク量を調整しているためです。
たとえば大きな金融不安が起きた場合、投資家は高金利通貨や株式などのリスク資産を減らし、借り入れを使った取引を縮小し、安全性や流動性の高い通貨・資産へ資金を移すことがあります。
不安が強まる
→ リスク資産の保有を減らす
→ ポジションやレバレッジを縮小する
→ 為替・株・債券・商品へ同時に資金移動が起きる
また、大きな相場変動によって損失が膨らむと、投資家が自らのリスク管理ルールに従ってポジションを減らしたり、保証金や担保を確保するために別の資産まで売ったりすることがあります。
こうした動きが重なることで、平常時にはあまり連動していなかった通貨や市場の相関が一時的に高まることがあります。
リスクオン・リスクオフでは何が動きやすい?
為替を中心としたリスクオン・リスクオフの際の反応を整理すると、次のようになります。
| 通貨・資産 | リスクオンで 起きやすい動き |
リスクオフで 起きやすい動き |
|---|---|---|
| 円 | 売られやすい | 買われやすい |
| 米ドル | 材料次第 | 買われやすい |
| 高金利通貨 景気敏感通貨 |
買われやすい | 売られやすい |
| 株式 | 買われやすい | 売られやすい |
| 国債 | 売られやすく 金利は上がりやすい |
買われやすく 金利は下がりやすい |
| 金 | 売られやすい | 買われやすい |
この表はあくまで典型的な例であり、常にこのような動きがみられるわけではありません。
たとえばリスクオフでも、米国の利下げ観測が急速に強まればドルが売られることがあります。
インフレ懸念が原因なら国債が売られて金利が上がることがあり、金融市場が大きく混乱して現金需要が急増すれば安全資産とされる金まで換金売りされることもあります。
過去の相場で見ると、リスクオン・リスクオフの動きは違う
リスクオン・リスクオフは実際の相場を振り返ると理解しやすくなります。
相場全体の投資姿勢が変わったときに、円・ドルをはじめとする為替と、株・国債・金・原油がそれぞれどう動いたのかまで見ると、「リスクオン」「リスクオフ」という言葉だけでは見えない違いが分かります。
2017年 世界景気の同時拡大:じわじわ進むリスクオン
2017年は、米国だけでなく欧州や新興国でも景気改善への期待が広がり、世界的に投資家がリスクを取りやすくなった局面です。
金融危機のような大きなショックが消えたというより、景気や企業業績への安心感が少しずつ積み上がったことで、リスクオンがじわじわ進みました。
為替市場では米ドルが主要通貨に対して弱含み、ドル円も年間ではやや円高方向に動きました。
一方、株式は世界的に上昇し、原油も景気拡大による需要期待などを背景に上昇しました。
米国債利回りは年間を通じて大きく上昇したわけではなく、金は上昇しました。
ドル安・円は対ドルでやや円高・株高・米国債利回りはおおむね横ばい・金高・原油高という組み合わせで、リスクオンでも為替を含むすべての市場が教科書通りに動くわけではないことが分かります。
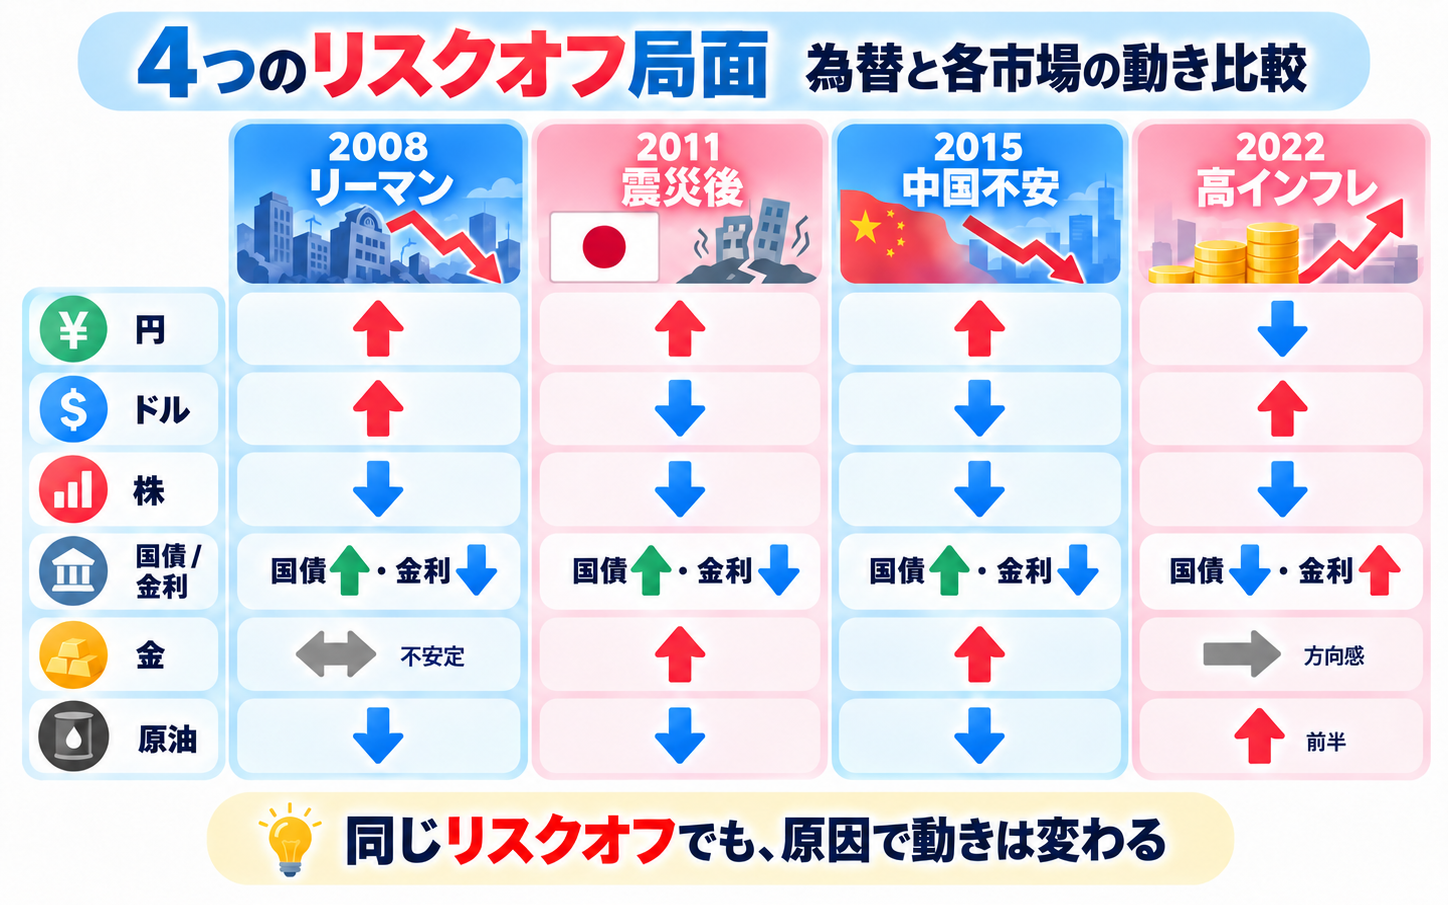
2015年 中国景気不安と世界同時株安:典型的なリスクオフ
2015年8月は、中国景気の減速懸念や中国株の急落をきっかけに、世界の金融市場でリスク回避が急速に強まりました。
為替市場では円が買われ、ドル円は下落しました。
高金利通貨や景気敏感通貨には売り圧力がかかりました。
株式は世界的に下落し、安全資産とされる国債が買われて米国債利回りは低下しました。
金も安全資産需要から買われる場面がみられ、原油は中国を中心とした需要減速への懸念から下落しました。
円高・ドルは対円で下落・株安・国債高(金利低下)・金高・原油安という、比較的典型的なリスクオフの組み合わせです。
まずこの形を一つの基本形として知っておくと、次の例で「何が違うのか」が見えやすくなります。
2008年 リーマン・ショック:金融不安型のリスクオフ
2008年、米国のサブプライムローン問題に端を発した金融不安が9月のリーマン・ブラザーズ経営破綻を契機に世界へ急速に波及し、投資家がリスク資産を大幅に減らした局面です。
為替市場では円キャリートレードの巻き戻しなどから円高が進み、世界的な資金需要から米ドルは主要通貨に対して上昇しました。
株式市場は大きく下落し、安全資産として国債が買われて金利は低下しました。
金は安全資産として意識される一方、相場急変時には換金売りも発生して値動きが不安定になりました。
原油は世界景気の急失速観測から大幅に下落しました。
円高・ドルは主要通貨に対して上昇・株安・国債高(金利低下)・金は不安定・原油安という、金融不安と世界的な資金需要が重なったリスクオフです。
2011年 東日本大震災後:国内の大きな危機でも円高になった例
2011年3月の東日本大震災後は、日本経済への大きな打撃が懸念されたため、直感的には「日本売り・円安」を想像しやすい局面でした。
当時、「日本にこれだけ大きな被害が出ているのに、なぜ円高になるのか」と違和感を持った人も多かったかもしれません。
実際、震災発生直後には円安方向へ振れる場面がありましたが、その後はリスク回避の動きが高まったことに加え、日本の企業や投資家が海外資産を売って資金を国内へ戻すのではないかという本国還流への観測や、円売りポジションの巻き戻しなどから円買いが急速に進みました。
3月17日にはドル円が一時1ドル=76円台前半まで円高となり、翌18日にはG7による協調した円売り介入が実施されました。
株式市場は大きく下落し、長期金利もリスク回避を反映して低下する場面がみられました。
金は安全資産需要から買われる場面があり、原油は日本の需要減少への懸念から下押しされる場面がありました。
円高・ドルは対円で下落・株安・国債高方向(金利低下)・金高方向・原油は下押しという組み合わせです。
この例が示しているのは、その国で大きな悪材料が起きたからといって、その国の通貨が必ず売られるわけではないということです。
為替では、実際の資金フローだけでなく、資金がどう動くと市場が予想しているかも相場を動かします。
2022年 高インフレと急速な金融引き締め:リスクオフでも円安・国債安
2022年、高インフレとFRBの急速な金融引き締めが相場の大きなテーマとなった局面です。
為替市場では米金利上昇を背景にドル高が進み、ドル円では大幅な円安が進行しました。
株式市場が下落する一方で国債も売られて金利が上昇しました。
金はインフレヘッジとして買われる場面があった一方、ドル高や実質金利上昇が重荷となり、年間では方向感が出にくい値動きとなりました。
原油は地政学要因や供給懸念も重なって前半に大きく上昇し、その後は世界景気への警戒から上昇幅を縮めました。
円安・ドル高・株安・国債安(金利上昇)・金は方向感に乏しい・原油は前半に大幅上昇という、通常の「リスクオフなら円高・国債高」とは異なる動きになった例です。
2017年のようなリスクオン局面がある一方、2015年の中国景気不安では比較的典型的なリスクオフがみられました。
さらに2008年、2011年、2022年を見ると、同じように警戒感が強まった局面でも円・ドルや各市場の動き方は大きく異なります。
リスクオン・リスクオフという言葉だけでは相場は読めず、何が市場参加者の姿勢を変え、その結果どこへ資金が動いているのかを見る必要があるということです。
リスクオン・リスクオフという視点で市場を見ることは、一見複雑に見える世界全体の動きを為替と結びつけて可視化することでもあります。
円・ドルを軸に、国債・金はどう見る?
リスクオフで円高になりやすい理由
リスクオフの局面で円が買われて円高になることがある理由の一つが、円を調達して高金利通貨や高収益資産へ投資する円キャリートレードの巻き戻しです。
市場が安定しているときは、低金利の円を売ってより高い金利が期待できる通貨や資産を保有する取引が行われやすくなります。
しかし、株価急落や金融不安などで投資家がリスクを減らそうとすると、こうした取引を解消するため、保有していた資産を売り円を買い戻す動きが起きます。
リスクオフ
→ 円キャリーなどのポジション縮小
→ 円の買い戻し
→ 円高
ただし、「リスクオフ=必ず円高」ではありません。
日本固有の悪材料が強く意識されている場合や、米ドルへの資金需要が極端に高まっている場合などは、円が買われにくいこともあります。
リスクオフでドルが買われる理由
リスクオフでは円だけでなく米ドルが買われることもあります。
米ドルは世界の貿易や金融取引で広く使われており、金融市場が大きく混乱すると、企業や金融機関、投資家が決済や資金調達のためにドルを確保しようとすることがあります。
その結果、株価が急落する中でドルが上昇することもあります。
一方で、米国景気の悪化がリスクオフの原因でFRBの利下げ観測が急速に強まっているような場合には、米金利低下を通じてドル安になることもあります。
リスクオフ時のドルを見るときも、「安全資産だからドル高」と決めつけるのではなく、何がリスクオフを引き起こしているかを見る必要があります。
国債は買われる? 金利は下がる?
為替市場で円高やドル高が進むようなリスク回避局面では、景気悪化や金融不安への警戒から国債にも資金が移り、国債価格が上昇して利回りが低下することがあります。
リスクオフ
→ 国債買い
→ 国債価格上昇
→ 国債利回り低下
これは典型的な「安全資産への逃避」です。
ただし、インフレ懸念や財政不安そのものがリスクオフの原因なら、国債まで売られることもあります。
たとえば、財政への信認低下から株・国債・通貨が同時に売られる「トリプル安」は、通常の「株安・国債高」とは異なる動きです。
あわせて読みたい
金(ゴールド)はリスクオフなら必ず上がる?
金は、信用リスクを伴わない資産として金融不安や地政学リスクが高まったときに買われることがあり、「リスクオフ=金高」と説明されることもありますが、これも常に当てはまるわけではありません。
たとえば市場が急落し投資家が保証金や現金を確保する必要に迫られれば、利益が出ている金まで売却して現金化することにより金が下落することもあります。
また、実質金利が急上昇している局面では、利息を生まない金の相対的な魅力が低下し、リスクオフでも金価格が伸びにくいことがあります。
為替との関係では、ドル高が金の重荷になりやすいこともあります。
金を見るときも、「安全資産だから上がる」だけでなく、ドル、実質金利、流動性需要を合わせて確認することが重要です。
原油はリスクオン・リスクオフでどう動く?
原油価格は、世界景気への期待が強まるリスクオン局面では需要増加への期待から上昇しやすくなることがあります。
反対に、景気後退への警戒がリスクオフを引き起こしている場合は、将来の需要減少が意識され原油価格が下落することがあります。
為替では原油価格の変化がインフレや各国の交易条件、金融政策見通しを通じて通貨の強弱に影響することもあります。
ただし、中東情勢や供給途絶への懸念がリスクオフの原因なら、株安と原油高が同時に起きることもあります。
原油も「リスクオンなら上、リスクオフなら下」と単純には決まりません。
需要側のショックなのか、供給側のショックなのかを分けて考える必要があります。
同じリスクオフでも「何が原因か」で意味が変わる
リスクオフを理解するときに最も重要なのは、リスクオフそのものを原因と考えないことです。
リスクオフは市場参加者の行動をまとめて表した結果であり、その背景にはさまざまな原因があります。
為替を見るときも、円高・ドル高といった値動きだけではなく、その裏側にある原因を確認する必要があります。
たとえば、次のように整理できます。
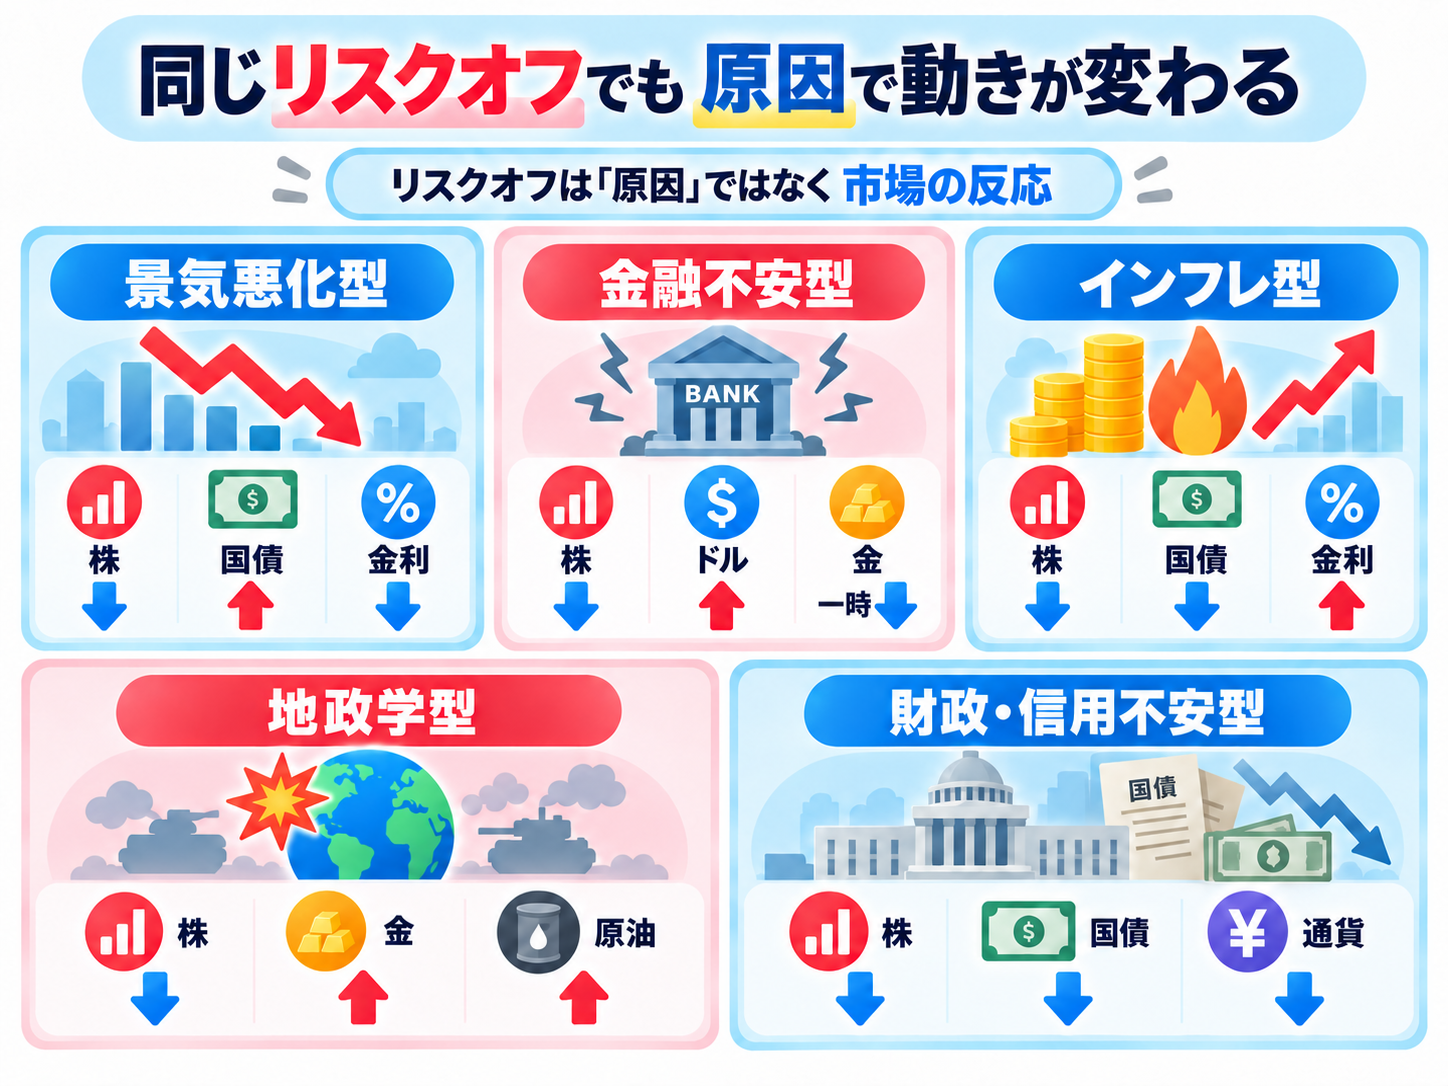
景気悪化型
円が買われやすく、株安・国債高・金利低下になりやすい。
米国景気の悪化でFRBの利下げ観測が強まれば、リスクオフでもドル安要因になることがあります。
金融不安型
円やドルが買われやすくなる一方、高金利通貨などには売り圧力がかかりやすい。
レバレッジ解消や現金確保の動きが強まると、金まで一時的に売られることがあります。
インフレ型
金利上昇を伴えばドル高・円安になることもあり、株安でも国債が買われるとは限りません。
地政学型
円・ドル・金などに安全資産需要が向かうことがありますが、どの地域で何が起きているかによって通貨の反応は変わります。
供給不安が強ければ株安・原油高が同時に起こることもあります。
財政・信用不安型
問題の中心となった国では、その国の通貨と国債、株式が同時に売られることもあり、典型的なリスクオフとは異なる動きになりやすい局面です。
リスクオン・リスクオフを見るときの確認ポイント
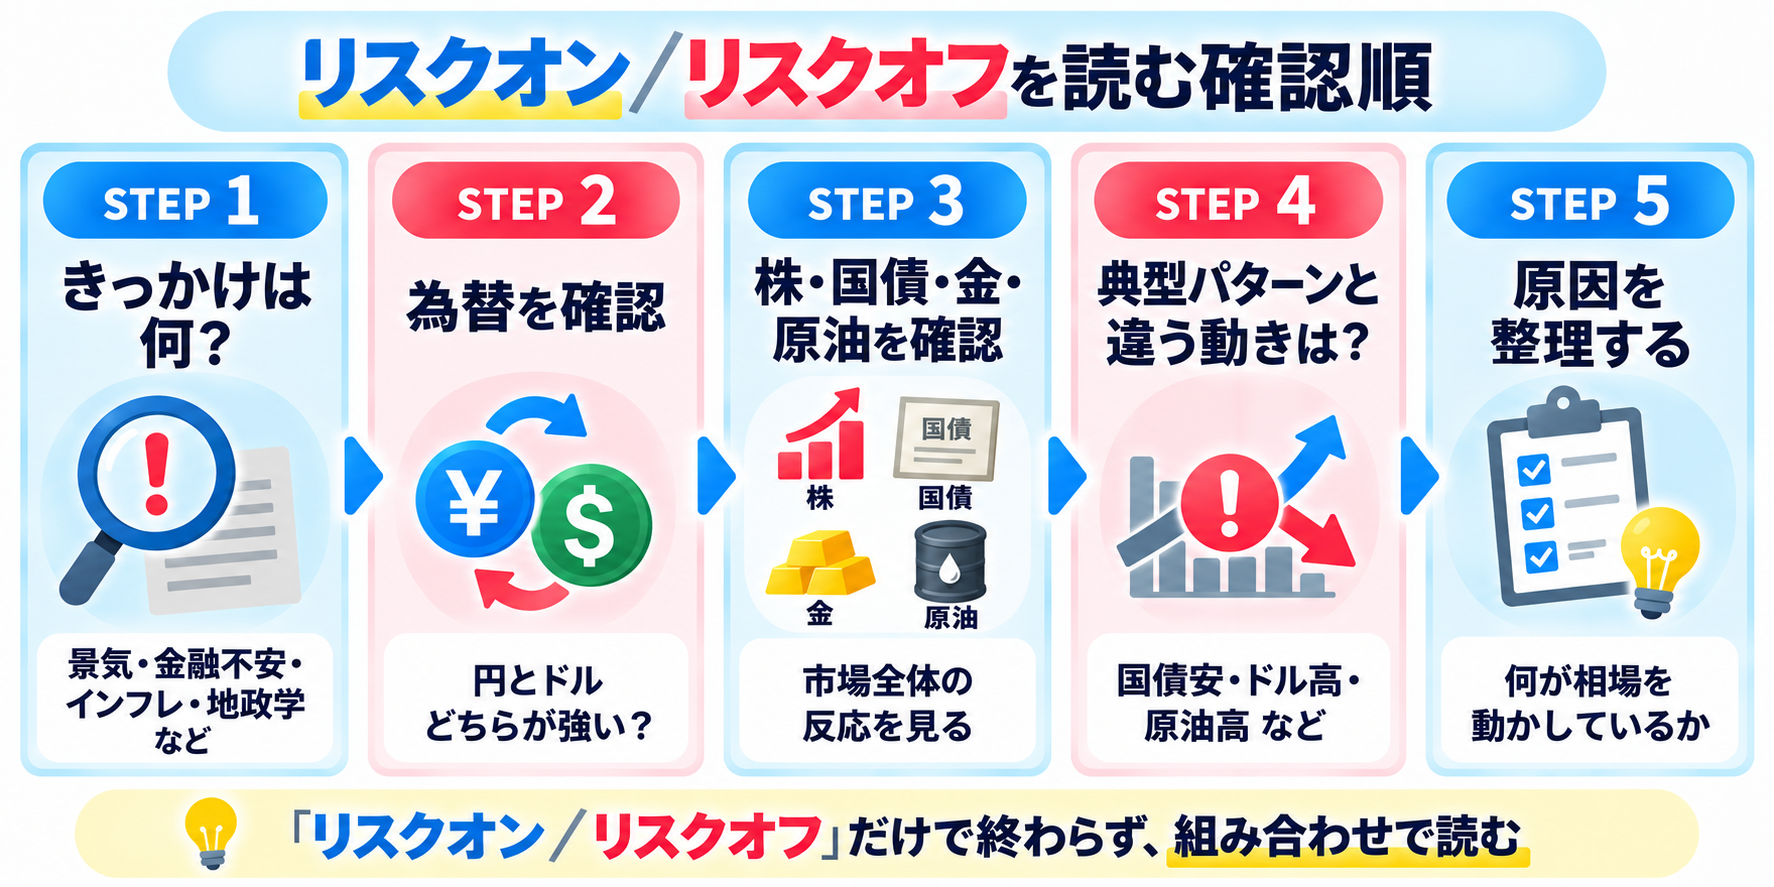
為替相場が「リスクオン」「リスクオフ」と説明されているときは、次の順番で確認すると背景が見えやすくなります。
① 何がきっかけでリスク選好が変わったのか
景気指標、金融不安、インフレ、地政学、財政など、まず市場の投資姿勢が変わったきっかけを確認します。
② 円とドルはどう動いているか
円キャリーの巻き戻しが強いのか、世界的なドル需要が強いのか、あるいは米金利低下でドルが売られているのかを確認します。
③ 株・国債・金・原油はどう動いているか
国債が買われて金利が低下しているのか、株・金・原油はどちらへ動いているのかを並べて、市場全体の反応を確認します。
④ 「典型パターンと違う動き」がないか
リスクオフなのに円安、株安なのに金利上昇、株安なのに原油高など、通常と違う組み合わせにこそ、その局面の特徴が表れることがあります。
⑤ 最後に「何が相場を動かしているのか」を整理する
ここまでの動きを踏まえて、景気悪化型、金融不安型、インフレ型、地政学型、財政・信用不安型など、どの要因の影響が強いのかを整理します。
まとめ
リスクオン・リスクオフは、投資家がリスクを取りやすくなっているのか、リスクを減らそうとしているのかといった市場全体の姿勢を表す言葉です。
為替市場では、一般にリスクオンでは円が売られやすく高金利通貨などが買われやすい一方、リスクオフでは円や米ドルが買われることがあります。
しかし、「リスクオフ=円高・ドル高」「リスクオフ=株安・国債高・金高」と機械的に考えることはできません。
2015年のような比較的典型的なリスクオフもあれば、2011年のように日本で大きな危機が起きても円高が進んだ局面、2022年のようにリスク回避の中で円安・国債安が進んだ局面もあります。
2017年のリスクオンでも、ドル円は典型的な円安方向には動きませんでした。
景気悪化、金融不安、インフレ、地政学、財政不安など、何がリスクオン・リスクオフを引き起こしたのかによって円・ドルを含む各市場の反応は変わります。
為替相場を見るときは「今日はリスクオンか、リスクオフか」で止めず、まずきっかけと円・ドルの動きを確認し、国債・株・金・原油へ視野を広げて、典型パターンとの違いから何が相場を動かしているのかを整理することが重要です。