

作成日時:2026年9月18日 17時00分
9月18日の日経平均株価は882円高の65,018円で取引を終えました。日銀は政策金利を1.0%から1.25%へ引き上げましたが、株式市場では大きな悪材料とは受け止められず、日経平均は6営業日ぶりに65,000円台を回復しました。今週は米10年債利回りが一時5%を突破するなど、米金利上昇が株価の重荷となる場面もありました。一方、週後半にはAI・半導体関連株を中心に買い戻しが入り、日本株は持ち直しています。来週は21~23日が休場となるため、連休中の米国株や米長期金利、原油価格など海外市場の動きに注目です。
⚫️予想レンジ:63,500~67,000円
今週の日経平均を振り返る
今週の日経平均は、週前半に63,000円台まで下落したものの、後半に大きく反発しました。
背景にあったのが米長期金利の上昇です。原油高によるインフレ懸念やFRBの利上げ観測を背景に米国債が売られ、米10年債利回りは一時5%を突破しました。金利上昇は、将来利益の現在価値を押し下げるため、PERの高いグロース株には逆風となりやすい傾向があります。実際、日経平均への影響が大きいAI・半導体関連株の下落が、指数上昇の重荷となりました。
ただ、週後半は米金利の上昇が一服し、米国市場でAI関連株が反発。日本株にも買いが入りました。そして18日は、日銀会合を無難に通過した安心感などから買いが一段と強まり、日経平均は882円高の65,018円で終了しました。日銀の利上げ発表後には、上げ幅を一時1,300円まで広げています。
日銀利上げでも株価が上昇した理由
18日の日銀金融政策決定会合では、政策金利を0.25%引き上げ、1.25%とすることが決定されました。一般的に利上げは企業の資金調達コストを高めるため、株価にはマイナス要因となります。
しかし今回は、利上げが市場で織り込まれていたことに加え、1.25%という政策金利についても、急激な金融引き締めではなく「金融緩和度合いの調整」との見方がありました。日銀が推計する中立金利は1.1~2.5%程度とされており、今回の利上げ後も政策金利はその下限付近にとどまっています。このため、現時点では急激な金融引き締めとは言いにくい状況です。
また、利上げ発表後も為替市場では円高が進まず、ドル円は157円台まで上昇しました。円安は輸出企業の収益にはプラスとなりやすく、日本株を支える材料となっています。一方、今後さらに利上げが進み、国内金利が上昇すれば、株価への影響も徐々に大きくなる可能性があります。
あわせて読みたい
米10年債利回り5%がリスク要因
来週の日本株を見るうえで、重要なのが米長期金利です。
今週、米10年債利回りは一時5%を超えました。米金利が再び大きく上昇すれば、AI・半導体関連株を中心に売りが強まる可能性があります。
日経平均はアドバンテストやソフトバンクグループなど、AI・半導体関連など値がさ株の影響を受けやすいため、米金利の動きが指数全体を左右しやすい状況です。
一方、AI需要そのものは依然として強いとみられます。17日の米国市場ではAI関連株が上昇し、18日の東京市場でもソフトバンクグループが一時5%高、アドバンテストが一時8%高となりました。
来週は、AI需要の拡大が株価を押し上げる力と、金利上昇が高PER株を押し下げる力のどちらが強まるかがポイントとなります。
中東情勢と原油価格にも注意
足元では、中東情勢の緊張緩和への期待も広がっています。
17日には原油価格が一時1バレル=100ドルを下回る場面がありました。原油価格が低下すれば、米国のインフレ懸念が和らぎ、米長期金利の上昇を抑える材料となります。
その場合、AI・半導体株などには追い風となり、日経平均を押し上げる可能性があります。一方、中東情勢が再び緊迫し、原油価格が上昇すれば、インフレ懸念と米金利上昇を通じて株式市場には逆風となります。
日経平均チャート分析|65,000円台を維持できるか
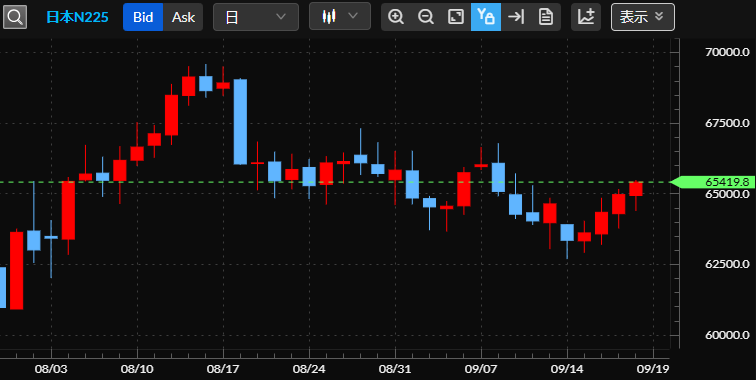
日経平均は8月中旬に69,000円台まで上昇した後、調整局面に入りました。9月中旬には63,000円台まで下落しましたが、その後は反発し、18日には65,000円台を回復しています。
足元では、65,000円前後が重要な攻防ラインです。18日の上昇によって再びこの水準を上回っており、65,000円台を維持できれば、まずは直近で上値を抑えられ66,000円台が意識されます。さらに上昇した場合は66,000~67,000円台が次のポイントとなります。ここを突破できれば、8月中旬につけた69,000円台の高値が再び視野に入りそうです。一方、再び65,000円を下回った場合は63,000~64,000円台がサポートとして意識されます。
足元の日経平均は、8月中旬の高値から続いた調整局面から持ち直しつつあります。来週は65,000円台を維持できるかが、相場の方向性を判断するうえで重要となりそうです。
来週(9/21〜9/25)の日経平均見通し
来週の日経平均は、65,000円台を維持し、66,000~67,000円方向へ上昇できるかが焦点となりそうです。
日銀の利上げという大きなイベントを通過したことで、金融政策への警戒はいったん後退しました。
さらに、円安やAI需要の拡大が続けば、日本株を支える材料となります。一方、リスク要因は米長期金利です。米10年債利回りが再び5%を明確に上回れば、AI・半導体関連株を中心に売りが強まり、日経平均が64,000円台、さらに売りが強まれば63,000円台まで押し戻される可能性があります。反対に、原油価格の低下などから米金利が落ち着けば、AI・半導体関連株への買いが続き、66,000~67,000円台への上昇余地が出てきます。
また、21~23日は東京市場が休場となります。連休中に米国株や原油、米長期金利が大きく動けば、24日の東京市場では日経平均が大きく上昇、あるいは下落して始まる可能性があります。
来週は、「米金利」「AI・半導体関連株の動向」「中東情勢」「ドル円相場」の4点が、日経平均の方向性を左右しそうです。
※リアルタイムの価格はこちらから確認できます👇
株価指数・商品CFDチャート|はじめてのFXなら外為どっとコム
