

すべてのトレードの前提は、相場で生き残るための設計を、事前に行っておくことです。ドル/円相場は現在、163円台から154円台まで下落しており、非常に”深い”調整局面にあります。一方の株式市場でも、高値圏からの押し目や調整が意識される株価の推移が続いています。そして今週は、米国のFOMC(連邦公開市場委員会)と、日本の日銀金融政策決定会合が連続して開催されるという日米の金融政策において、極めて重要な週です。
焦点となるのは政策金利の据え置きや変更ではありません。FOMCにおける経済・金利見通しの公表と米連邦準備制度理事会(FRB)のケビン・ウォーシュ議長の会見で、米国の金利見通しが更新され、間髪を入れずに、日銀会合で日本側の見通しも上書きされるという点です。そこで今回は、これら二つのイベントで何が示され、それがドル/円相場や米国のS&P500、日経平均株価(日経225)といった日米の代表的な株価指数にどのような影響を及ぼすのかを予想してみましょう。
FOMCはタカ派受け止めでドル上昇・株上値抑制か
9月FOMCの本丸は、政策金利の変更そのものより、四半期毎に公表される「経済・金利見通し(ドットチャート更新)」と、その後に行われるウォーシュFRB議長の記者会見です。前回の7月FOMCを振り返ると、FF金利の誘導目標は年3.50〜3.75%に据え置かれました。その際の採決は9対3で、反対票を投じた委員は0.25%の利上げを支持するタカ派的な内容でした。この意見の相違が、今回の9月FOMCでどのように変わるのかが、市場の大きな関心事となっています。
日本時間の9月17日(木)午前3時に発表予定の結果で、タカ派とハト派が、どのように分かれるのかが注目されています。もしドットチャートの分布が、年内の追加利上げと高金利の長期化を示唆する内容であれば、市場はタカ派的と受け止めて、「ドル買い」の方向に傾きやすくなるでしょう。それとは逆に、インフレ沈静化への自信から、金利引き下げの道筋が前倒しされるような内容となれば、「ドル売り」圧力は強まるでしょう。
そして発表後のウォーシュ議長の記者会見が、市場センチメントの動向の鍵を握っています。ウォーシュ議長による経済指標の評価と、今後のリスクバランスの見方が、市場センチメントを上書きするからです。
FOMCの声明文がタカ派的な内容であっても、議長会見の発言が慎重なものになれば、相場は反転する可能性があります。ここで米国側の材料がどのように更新されるかを確認します。そして、その余韻が冷めやらぬうちに、同日にスタートする日本の金融イベントへと視線を移します。
一般に、「経済・金利見通し(ドットチャート更新)」やウォーシュ議長会見がタカ派と受け止められた場合、ドル/円相場には上昇圧力がかかり、S&P500(CFD)は上値抑制に傾きやすく、日経225(CFD)は米株の影響で、上値抑制の方向に動きやすくなります。ハト派に受け止められた場合は、その逆に動きやすくです。
日銀会合がタカ派受け止めなら円高・日経平均の上値抑制
FOMCの結果が発表される17日には、日本で日銀金融政策決定会合が始まります。日銀は前回の6月会合で政策金利を年1.0%程度に引き上げました。今回の9月会合では、物価や経済の中期的な見通しを示す「展望レポート」は公表されない予定です。しかし、市場は追加利上げの可能性を強く意識しており、発表前から様々な観測や思惑が交錯しています。
相場の方向性を左右するのは、9月18日に予定されている日銀会合終了後の声明文と、その後の植田和男総裁の記者会見です。米国側の金利見通しに続いて、日本側の金利見通しが上書きされるため、市場のボラティリティは高まりやすくなるでしょう。
もし日銀が物価目標の持続的・安定的な実現に強い自信を示して、タカ派的な姿勢をにじませれば、「円買い」圧力は急速に強まります。逆に、足元の経済状況に対して慎重な姿勢を示せば、追加利上げの観測は後退して、「円売り」の動きが活発化するでしょう。
日銀会合の結果が発表される18日には、8月の全国消費者物価指数(CPI)も発表される予定です。このCPIの結果もまた、日銀の今後の政策スタンスを推し量る上で、重要な材料となります。
FOMCで米国の方向感が示された直後に、日銀会合とCPIで日本側の材料が投下されます。連続するイベントの内容次第で、為替相場は上にも下にも激しく変動する可能性があることを認識しておきましょう。
日銀の声明や植田総裁会見がタカ派に受け止められた場合、ドル/円相場には「下落(円高)」圧力、日経225(CFD)は上値抑制に傾きやすいと考えられます。逆に慎重・ハト派に受け止められた場合は、ドル/円相場は「上昇(円安)」圧力に傾きやすいです。ただ、S&P500(CFD)への直接的な影響力は限定的で、円と米株経由の間接要因として見るのが無難でしょう。
あわせて読みたい
ドル/円相場のチャートが示す調整の深さと下値のメド
さて、ここまではファンダメンタルズ分析をもとに、今週の相場動向を予想しました。今度はドル/円相場のチャートから今週の動きを予想していきます。
中長期の下落圧力で下値模索を警戒
連続する金融イベントを目前にして、ドル/円相場は1ドル=163円台の高値から153円台へと非常に深い調整を見せています。
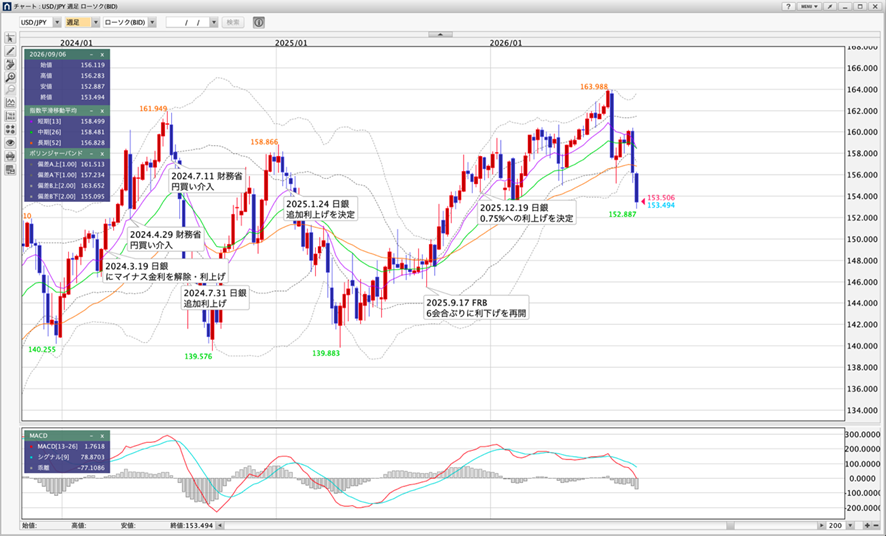
週足チャートを確認すると、移動平均線は短期、中期、長期の順に上から並ぶ形状を維持しているものの、現在のローソク足はこれら3本の移動平均線をすべて下回る位置で推移しています。さらに、ボリンジャーバンドの-2σのラインよりも下に入り込んでおり、中長期的な視点でも、強い下落圧力が継続していることが明確に読み取れます。
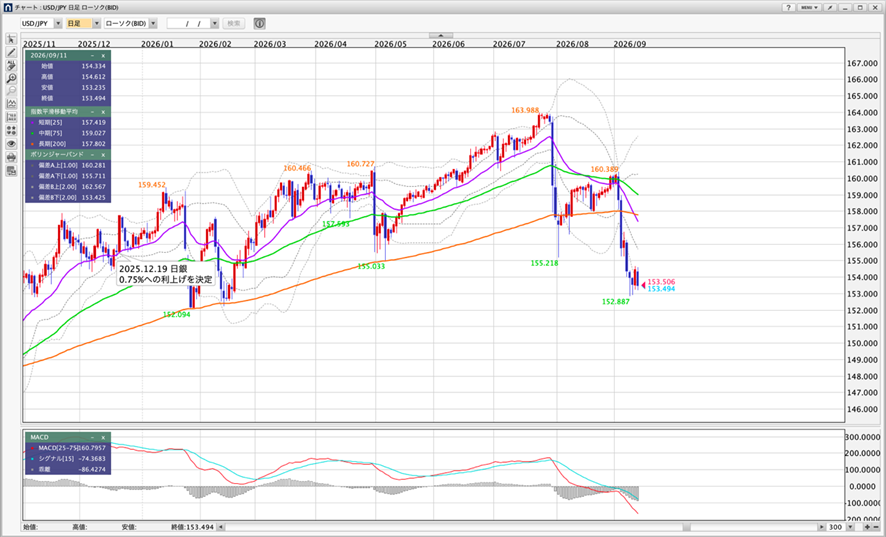
日足チャートに目を移すと、目先の弱さがより際立ちます。短期の移動平均線が長期の移動平均線を上から下へと突き抜けるデッドクロスを形成しており、下落トレンドの勢いを示しています。日足レベルでもローソク足は3本の移動平均線の下に位置し、ボリンジャーバンドの-2σ付近で上値を抑えられるように推移しています。
このようなテクニカル形状は、押し目買いを急ぐというよりも、調整の深さを確認する局面です。上値は重く、下値をどこまで切り下げるかを探る展開です。ファンダメンタルズのイベントを通過するまでは、トレンドの転換を安易に予測するのではなく、下方向への警戒を怠らない姿勢が無難です。
米国株 S&P500(CFD)の押し目と上値の重さ
為替相場はドルの動向だけでなく、米国株のセンチメントの影響も強く受けます。そのため株式市場の動向も事前に確認しておく必要があります。
モメンタム低下で調整深まりを想定
米国経済の全体的な体温を示すS&P500(CFD)は、現在7600台半ばから後半にかけての価格帯で推移しています。
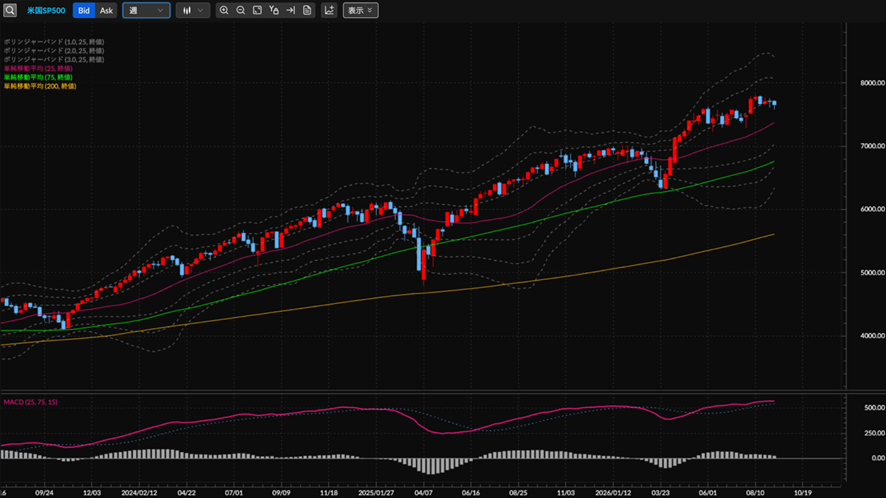
週足チャートは、移動平均線が短期、中期、長期の順に上から並ぶ形状(短期>中期>長期)を保っており、ローソク足もこれら3本の移動平均線の上で推移しています。大局的にみると、上昇トレンド自体は崩れていませんが、上昇の勢いに鈍化の兆しがあることが、明らかに見え始めています。
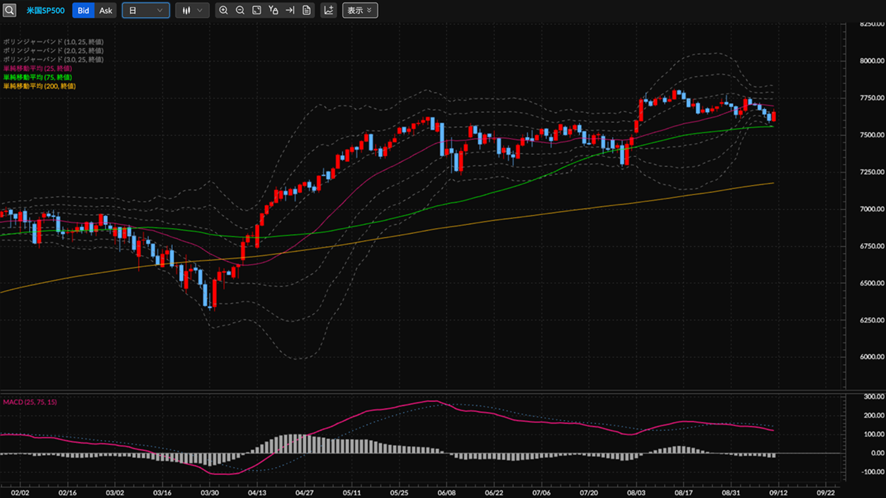
日足チャートを分析すると、現在の調整がどのようなものなのか、よくわかります。中期線は依然として上向きで、相場の地力を示していますが、短期線は下を向いており、一時的な押し目を形成しています。さらに、MACDがシグナル線の下を推移していることは、直近の上値の重さとモメンタムの低下を示唆しています。
この押し目がさらなる上昇トレンドへと回帰するための足場となるのか、あるいはより深い調整局面への入り口となるのかは、FOMCでのウォーシュ議長の発言や金利見通しに大きく左右されます。米国株の動向はリスクセンチメントを通じて為替相場に波及し、そして、日本の株式市場にはダイレクトに影響を与えていきます。
日経平均株価(日経225)の複雑な調整局面
今度は日本の株式市場を代表する日経225(CFD)のチャートを見てみましょう。
円高と米株安の懸念で下値を試す展開
日経225(CFD)は現在6万4000円台で推移しており、米国のS&P500と比較すると、より複雑で深い調整局面に置かれていることがわかります。
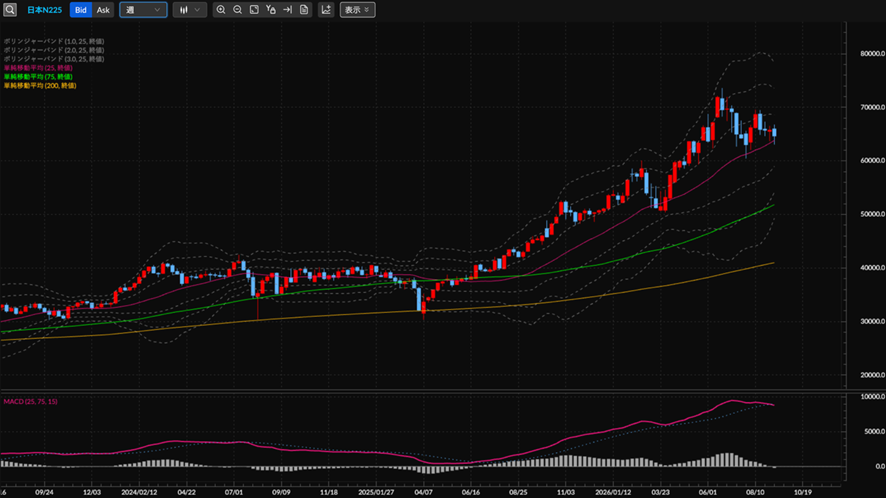
週足チャートを確認すると、短期、中期、長期の移動平均線が順に並び、ローソク足はその上を維持しています。しかし、MACDのシグナル線は明確に下を向いており、長期的な上昇トレンドの局面にあっても、上値に対する警戒感が強まっていることを示しています。

日足チャートでは弱含みのサインがさらに顕著になっています。長期線こそ上向きを保っているものの、短期線と中期線の両方が下向きで、上値を切り下げる展開が続いています。ローソク足はボリンジャーバンドの-1σ付近でもみ合っており、方向感を模索する神経質な動きを見せています。
日経平均の値動きは、単に米国株の動向や円相場との関係だけで決まるものではありません。日米の株価連動性に加え、日銀の追加利上げ観測が国内企業の実体経済に与える影響や、国内の物価動向など、複数の要因が複雑に絡み合って価格が形成されています。日米の金融イベントを通過した直後は、これらの要因が一斉に再評価されるため、値動きには十分な注意が必要となります。
ポジション縮小と様子見スタンスで資金防衛を
相場において最も重要なことは、値動きを完璧に予測することではありません。いかなる結果になっても、致命傷を負わずに耐えられる状況を作っておくことです。9月17日のFOMC結果発表から同日の日銀会合1日目、そして18日のCPI発表と日銀声明・植田総裁会見へと続く”怒涛”のスケジュールで、相場のボラティリティが急拡大する可能性は避けられません。
過去の相場変動・介入への警戒感なども背景にありますが、最も注目すべき点は、日米の金利見通しが、極めて短い期間に連続して更新されるという事実です。
このような不確実性の高い環境下では、新たなポジションを積極的に取るのではなく、様子見を基本スタンスにしましょう。すでにポジションを保有している場合は、サイズを縮小してリスクを限定してください。
イベント通過後のシナリオは、米国側でタカ派的な見通しが維持され、日本側でハト派的な姿勢が示された場合、相場では「上方向(ドル高・円安・株高)」の圧力がかかりやすくなります。反対に、米国側がハト派的な姿勢に傾き、日本側が追加利上げを含むタカ派的な姿勢を強めた場合は、「下方向(ドル安・円高・株安)」の圧力が一気に強まることになります。
市場は新たな材料を織り込む際にオーバーシュートしがちです。イベント通過後の初期反応を確認し、トレンドが明確になってからでも、「波に乗る機会」は十分にあります。無理して利益を狙うのではなく、資金を守るためのリスク管理も徹底するようにしてください。
 岩田仙吉(いわたせんきち)氏
株式会社タートルズ代表/テクニカルアナリスト
2004年、東京工業大学から一橋大学へ編入学。専門は数理経済学。卒業後、FX会社のシステムトレードプロジェクトのリーダーになり、プラットフォーム開発および自動売買プログラムの開発に従事。その後、金融系ベンチャーの立ち上げに参画。より多くの人に金融のことを知ってほしいと思い金融教育コンテンツの制作に集中するために会社を創業。現在は、ハイリスク・ハイリターンの投資手法ではなく、初心者でも長く続けられるリスクを抑えた投資手法を研究中。
