

⚫️サマリー
日銀の利上げによる金利上昇は、家計全体では預金利息の増加が住宅ローン負担を上回り、収支改善が見込まれる。一方、負担は住宅ローンを抱える30〜40代に集中し、50代以上では預金金利上昇の恩恵が大きい。家計の購買力を維持するには、物価上昇と利払い増を吸収できる継続的な賃上げが不可欠である。
日銀利上げや金利上昇で家計部門全体ではプラス
日本銀行の利上げペースがこれまでの半年に一度から早まり、9月の金融政策決定会合で政策金利が現在の1.00%から1.25%に引き上げられるとの見方が強まっている。以下では、これまでの利上げや今後想定される利上げペースの加速に伴う金利の上昇が家計に及ぼす影響について、当社の金利見通しを基に試算した。
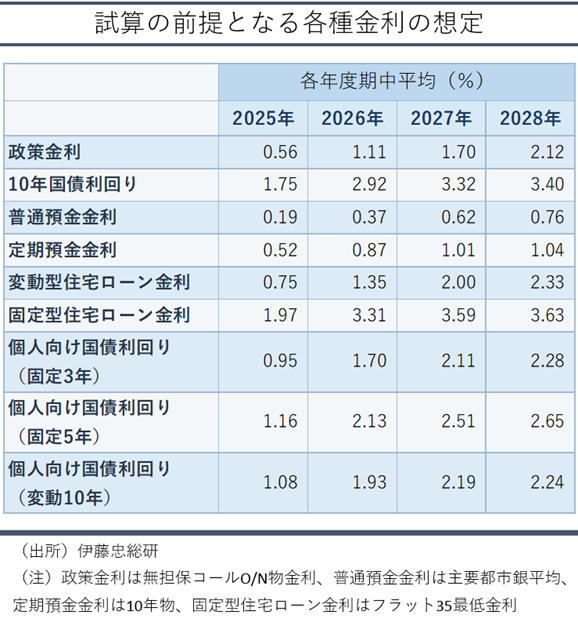
具体的な各種金利の想定は上図の通りである。当社は次回の利上げを9月と予想している。その後、半年を待たずに再度利上げしたのち、2027年度入り後は消費減税によるインフレ率の低下を受け、利上げペースが鈍化すると見込む。この金融政策見通しのもと、長期金利も2028年度にかけて上昇基調が続くとみている。預金や住宅ローン、個人向け国債の金利は、政策金利や各種年限の国債利回りから推計した。
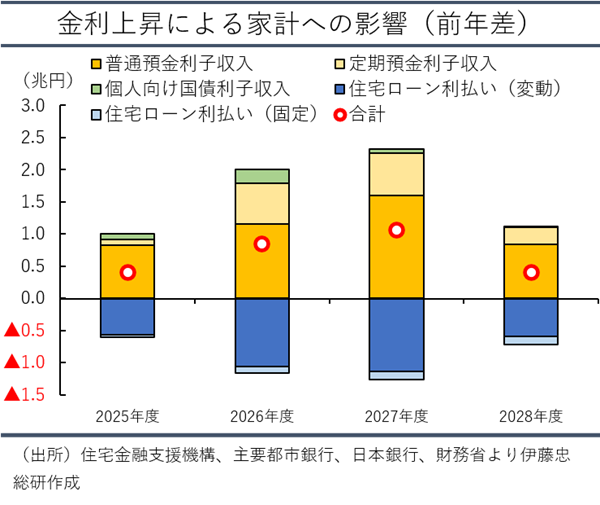
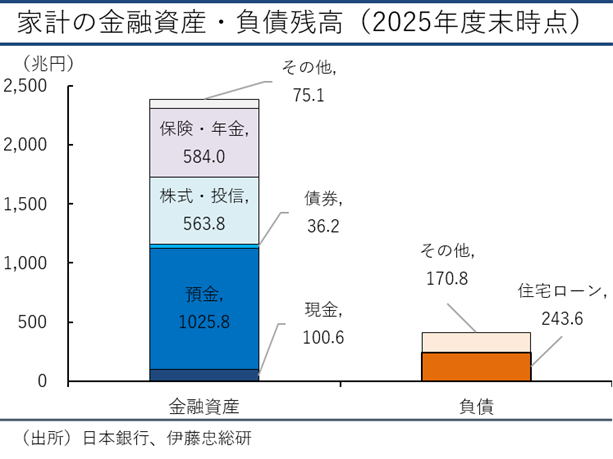
試算の結果、家計部門全体のネットの利子所得(受取-支払)は、前年度対比で2026年度:+0.8兆円、2027年度:+1.0兆円、2028年度:+0.4兆円と、利払い費の増加を上回る利子収入の増加によりプラスとなった。想定される金利の上昇幅は預金金利よりも住宅ローン金利の方が大きいものの、家計の抱える預金残高が住宅ローン残高を大きく上回ることが主な要因だ(預金残高:1,026兆円、住宅ローン残高:244兆円、2025年度末時点)。
なお、金利の上昇に伴う家計の行動変化として、預金については定期預金の途中解約・新規預け入れや普通預金から定期預金への再配分、住宅ローンについては新規借り入れにおける固定型の割合の増加などを想定している。
住宅ローンを抱える30〜40代など現役世代では負担が増加
しかし、金利上昇によって受ける影響の大きさは、預金残高の規模や普通・定期の割合、住宅ローンの有無などによって、世帯ごとに大きく異なる。そこで、家計調査における世帯主の年齢階層別の金融資産・負債の保有状況(二人以上世帯)を用いて、年代別に金利上昇の影響を試算した。
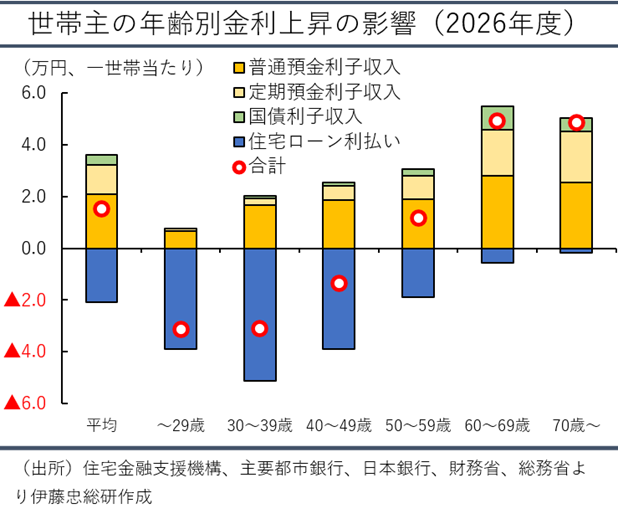
試算の結果、金利上昇の恩恵は50歳以上の中高年・高齢層に集中しており、若年層・現役世代ではマイナスの影響の方が大きくなるという結果が得られた。前年度対比でみた2026年度のネットの利子収入の増減は、一世帯当たり平均で50代が+1.2万円、60代は+4.9万円、70歳以上は+4.8万円と世帯主が50代以上の世帯では収支がプラスとなる一方で、29歳以下は▲3.1万円、30代は▲3.1万円、40代も▲1.4万円と世帯主が40代以下の世帯ではマイナスとなる。預金残高は年齢が上がるほど増え、60代以上では金利上昇幅の大きい定期預金の比率も高くなる一方、住宅ローンは30代を中心とした現役世代に集中していることが要因だ。
このように、経済の正常化や日銀の利上げに伴う金利の上昇は、家計全体で見ればプラスの影響をもたらすとみられるため、所得面から見た個人消費への下押し圧力は限定的と言えよう。しかし、負担増が住宅ローンを抱える現役世代に集中しているため、資産所得の格差が拡大しやすくなる点には注意が必要だ。
住宅ローンの利払い負担増を補うには継続的な賃上げが必要
そもそも、こうした金利上昇は、日本経済がデフレから脱却しつつあることを背景としている。そのため、物価上昇を受けた賃金の上昇によって、金利上昇に伴う利払い負担の増加分が一定程度相殺されることが期待される。

近年の賃上げの恩恵は、金利上昇の恩恵とは異なり、若年層に集中している。5歳ごとに分類した年齢階級別の所定内給与、いわゆる基本給の伸びをみると、2025年は「40~44歳」以下の年齢層で+4%前後の高水準となっている一方、「45~49歳」以上では+2%前後の伸びにとどまっている。

利払い負担の増加分と比較するため、残業代や賞与などを含む勤労収入を一世帯当たりの実額ベースでみると、2025年は前年から平均で+1.3万円増加している。賃上げ率の違いを反映し、世帯主が35~39歳の世帯では+3.2万円と平均を上回る増加幅となっており、前述した30代のネットの利子負担増加分である▲3.1万円をおおむね吸収できる計算だ。
もっとも、こうした賃上げ分は本来、インフレによる支出の増加を賄うためのものである。ネットの利子収入と合算して差し引きゼロにとどまる場合、家計の実質的な所得は減少することになる。経済の正常化に伴う物価の上昇と若年層の利払い負担の増加を十分に吸収し、家計の購買力を維持するためには、今後も継続的な賃上げが不可欠である。
●伊藤忠総研・高野蒼太氏のレポートはこちら👇
高野蒼太(たかの・そうた)
2018年早稲田大学政治経済学部経済学科卒業。2019年株式会社日本総合研究所に入社し、欧米マクロ経済調査・分析に従事。20年一般社団法人経済社会システム総合研究所客員研究員(兼任)。2023年英国London School of Economics and Political Science (LSE)経済学修士課程修了。同年三菱UFJモルガン・スタンレー証券に入社し、日中欧マクロ経済調査・分析に従事。2024年より現職。
