


作成日:2026年9月14日 11時50分
対象期間:2026年9月14日~9月21日
【この記事でわかること】
- 今週のドル円の方向性と予想レンジ(151.50〜155.00円)
- FOMCと日銀会合が左右する「次の利上げ」期待の行方
- 円キャリートレード巻き戻しの一巡度合いと下押し材料の有無
- 重要テクニカル水準(152.887円・155.00円)とシナリオ判断軸
今週(2026年9月14日~9月21日)のドル円は、米連邦公開市場委員会(FOMC)と日銀金融政策決定会合が相次ぐ、いわゆる日米金融政策ウィークです。ただし「どちらが利上げするか」については、市場でもプロの間でも見方が一致していません。米国は利上げ観測が強まる一方で据え置き予想も残り、日本は利上げ自体がほぼ織り込まれているぶん、材料出尽くしの反発もあり得ます。
ベースシナリオは、予想レンジ151.50〜155.00円のなかで、先週安値152.887円と155円を分岐点とした綱引きが続くという見立てです。流れを左右する判断軸は、政策金利の水準そのものよりも、米連邦準備制度理事会(FRB)と日銀のどちらが「その次の利上げ」を強く意識させるかにあるとみられます。
以下では材料を順に整理していきます。読み進めながら、ご自身は日米どちらの「次の一手」を重く見るか、頭の片隅に置いていただければと思います。
今週のドル円の予想レンジ:151.50〜155.00円
米CPI上振れでもドル円が戻れない地合い
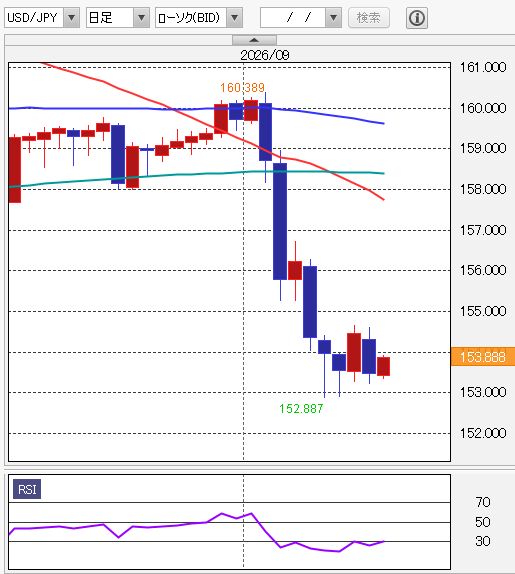
先週のドル円は、一時152.887円まで下落しました。前回は154円台を下値の目安としていましたが、日銀の追加利上げ観測と円キャリートレードの巻き戻しが想定以上に強く、予想レンジを下回っています。
8月の米消費者物価指数(CPI)は、総合が前月比+0.4%上昇、コアが+0.3%上昇となりました。コアは市場予想を上回り、前日の米卸売物価指数(PPI)とあわせてFRBの利上げ観測を押し上げています。
前回は、コアCPIが+0.3%以上なら米金利上昇を通じてドル円が反発する可能性を想定していました。しかし、条件を満たしても戻りは153〜154円台にとどまっています。米金利の上昇だけではドル円の上値を伸ばしにくい地合いが続いているとみられます。
この地合いが変わるとすれば、そのきっかけは今週の日米中銀イベントということになります。
今週のドル円予想|日米金融政策が次に何を示すかが重要
FOMCの焦点はドットプロットと会見
市場ではFOMCでの利上げ確率が8割台まで高まっているものの、決定を完全には織り込んでいません。据え置き予想も一定数残っている状況です。
16日のFOMCでは、利上げの有無に加えて、ドットプロットやウォーシュFRB議長の会見で追加利上げがどこまで示されるかが焦点になります。仮に利上げが実施されても、その先を打ち止め気味に描くようであれば、ドル買いの持続力は限られる可能性があります。
日銀は1.25%への利上げより「次の一手」
日本では国内総生産(GDP)の上方修正や実質賃金の改善を背景に、18日の会合で政策金利を1.25%へ引き上げるとの見方が優勢です。ロイター調査でも回答者の97%が9月利上げを予想しており、利上げ自体は相当程度織り込まれています。
そのため重要なのは、植田和男総裁が次の利上げ時期をどこまで意識させるかです。10月や12月の追加利上げを否定しなければ円高が続く可能性があります。一方、これまでの利上げの効果を見極める姿勢を強調すれば、材料出尽くしからドル円が反発する可能性もあります。
その反発余地がどの程度あるかは、需給面の状況にも左右されそうです。
米小売売上高と日本CPIも次の利上げ期待を左右
中銀イベントの前後に出る指標も、次回以降の利上げ期待を動かします。16日の米8月小売売上高が強ければFRB、18日の日本8月全国CPIが上振れれば日銀の追加利上げ観測を支えそうです。
今週は政策金利の水準そのものより、日米の次回以降の利上げ期待がどちらに傾くかが値動きを決めることになりそうです。
円キャリー巻き戻しとドル円の下押し余地
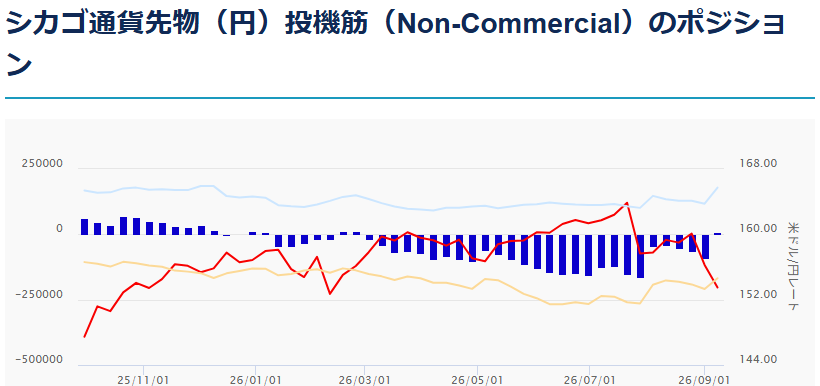
米商品先物取引委員会(CFTC)によると、投機筋の円ポジションは9月8日時点で1万796枚の買い越しとなり、前週の9万2,227枚の売り越しから大きく転換しました。先週までドル円を押し下げた円ショートの買い戻し余地は、すでに縮小していると言えます。
そのため、ここから151〜152円台へ下落するには、日銀の追加利上げをさらに織り込ませる新たな材料が必要になりそうです。逆に日銀が市場期待ほどタカ派的でなければ、積み上がった円買いポジションの手仕舞いが反発を速める可能性もあります。
テクニカルは152.887円と155円が分岐点
下方向は先週安値の152.887円が焦点です。割り込めば152.00円〜151.50円まで下値余地が広がります。
上方向では154.65〜155.00円が重要です。155円を回復できなければ戻り売りが入りやすい状態が続きそうです。逆に155円を明確に突破した場合は、予想レンジ上限を超える反発として見方の修正が必要になります。
14日相対力指数(RSI)は29.1と30を下回り、短期的には売られ過ぎの水準です。下方向を警戒しつつも、152円台での追随的なドル売りには注意が要るとみられます。
ドル円の視点とシナリオの組み立て方
メインシナリオは、FOMCと日銀のどちらも「次の利上げ」を明確には示さず、152.887円と155.00円に挟まれたレンジでの攻防が続くという見立てです。予想レンジは151.50〜155.00円としています。
上方向へ修正する条件は、FOMCのドットプロットや会見で追加利上げの継続が示され、ドル円が155.00円を明確に上抜けることです。この場合はレンジ上限の想定そのものを引き上げる必要が出てきます。
下方向へ修正する条件は、植田総裁が10月・12月の追加利上げを否定せず、152.887円を明確に割り込むことです。円買いポジションが積み上がった後でもさらに円高が進むようなら、151円台を視野に入れることになります。
すでに売り持ちの方はイベント通過後の材料出尽くしによる反発、買い持ちの方は日銀会見での円高再燃が、それぞれ想定と逆に動く材料になります。ここに挙げたのはあくまで一つの見方ですので、上下どちらの条件に近づいたら自分の見方を変えるのか、その線引きだけは事前に決めておくと、イベント当日の判断が楽になるはずです。
【あなたの見通しは?】
A.FOMCのタカ派度が上回り、ドル円は155.00円回復を試す
B.日銀が次の一手を意識させ、152.887円を割り込んで151円台へ
C.どちらも決め手を欠き、153〜155円のレンジ内での推移が続く
今後の重要イベント
- 9月15日(火) 13:30 日本 7月第三次産業活動指数
- 9月15日(火) 21:30 米国 9月ニューヨーク連銀製造業景気指数
- 9月16日(水) 08:50 日本 8月貿易統計
- 9月16日(水) 21:30 米国 8月小売売上高、輸入物価指数
- 9月16日(水) 23:00 米国 9月NAHB住宅市場指数
- 9月16日(水) 27:00 米国 FOMC政策金利発表
- 9月16日(水) 27:30 米国 ウォーシュFRB議長 定例記者会見
- 9月17日(木) 21:30 米国 新規失業保険申請件数、8月住宅着工件数・建設許可件数
- 9月18日(金) 08:30 日本 8月全国CPI
- 9月18日(金) 未定 日本 日銀金融政策決定会合、政策金利発表
- 9月18日(金) 15:30 日本 植田和男日銀総裁 定例記者会見
