

銀行に100万円を預けた場合、1年間でいくら増えるでしょうか。
メガバンクの普通預金金利を年0.4%とすると、100万円を1年間預けた場合の利息は4,000円です。一方で、高金利通貨のトルコリラを活用してスワップポイントを受け取る「リラ活」では、今回の条件で試算すると、スイスフラン/トルコリラの通貨ペアで年間約64万円のスワップポイントになります。
ただし、銀行預金とFXではリスクが異なります。FXでは為替レートの変動によって損失が発生する可能性があり、スワップポイントも将来にわたって同じ水準が続くとは限りません。
この記事では、リラ活の仕組みと具体的な収益例、長く続けるためのポイントを解説します。
【必見!】高金利通貨トルコリラで始める新しい投資
「リラ活」とは?トルコリラの高金利を活用
「リラ活」とは、高金利通貨であるトルコリラを活用し、日々のスワップポイントを積み上げる運用方法です。
スワップポイントとは、2つの通貨の金利差などをもとに発生する「金利差調整額」です。例えば、相対的に金利の低い日本円を売り、金利の高いトルコリラを買う取引では、スワップポイントを受け取れる場合があります。

2026年8月時点の政策金利は、日本が1%、スイスが0%、トルコが37%です。こうした大きな金利差などを背景に、トルコリラを保有する取引では高水準のスワップポイントが発生しています。
ただし、スワップポイントは固定ではありません。各国の金融政策や市場環境によって日々変動します。
100万円でトルコリラ円なら年間約50万円
まずは、日本円でトルコリラを買う「トルコリラ円」です。
今回のシミュレーションでは、
・運用資金:100万円
・レバレッジ:約2倍
・保有数量:60万通貨
・1万通貨あたりのスワップポイント:1日23円
という条件で計算します。
スワップポイントは2026年8月25日時点の実績値です。

この条件では、
・1年間:50万3,700円
・3年間:151万1,100円
のスワップポイントになります。
年間50万3,700円を1カ月平均にすると、約4万1,975円です。
ただし、これはスワップポイントのみの金額です。トルコリラ円が下落し、スワップポイントを上回る為替差損が発生すれば、トータルではマイナスになることもあります。
スイスフラン/トルコリラなら年間約64万円
もう一つが、スイスフラン/トルコリラ、通称「フランリラ」です。
トルコリラ円では「買い」でトルコリラを保有しますが、スイスフラン/トルコリラでは「売り」でトルコリラを保有します。
今回の条件は、
・運用資金:100万円
・レバレッジ:約2倍
・保有数量:1万通貨
・1万通貨あたりのスワップポイント:1日1,753円
です。

この場合、
・1年間:63万9,845円
・3年間:191万9,535円
のスワップポイントになります。
今回の試算では、トルコリラ円よりもフランリラの方が受け取れるスワップポイントは大きくなります。
ただし、トルコリラ円では「日本円とトルコリラ」、フランリラでは「スイスフランとトルコリラ」の値動きによって損益が変わります。受取額だけで有利・不利を判断することはできません。
100万円なら「銀行4,000円、リラ活は約50万~64万円」
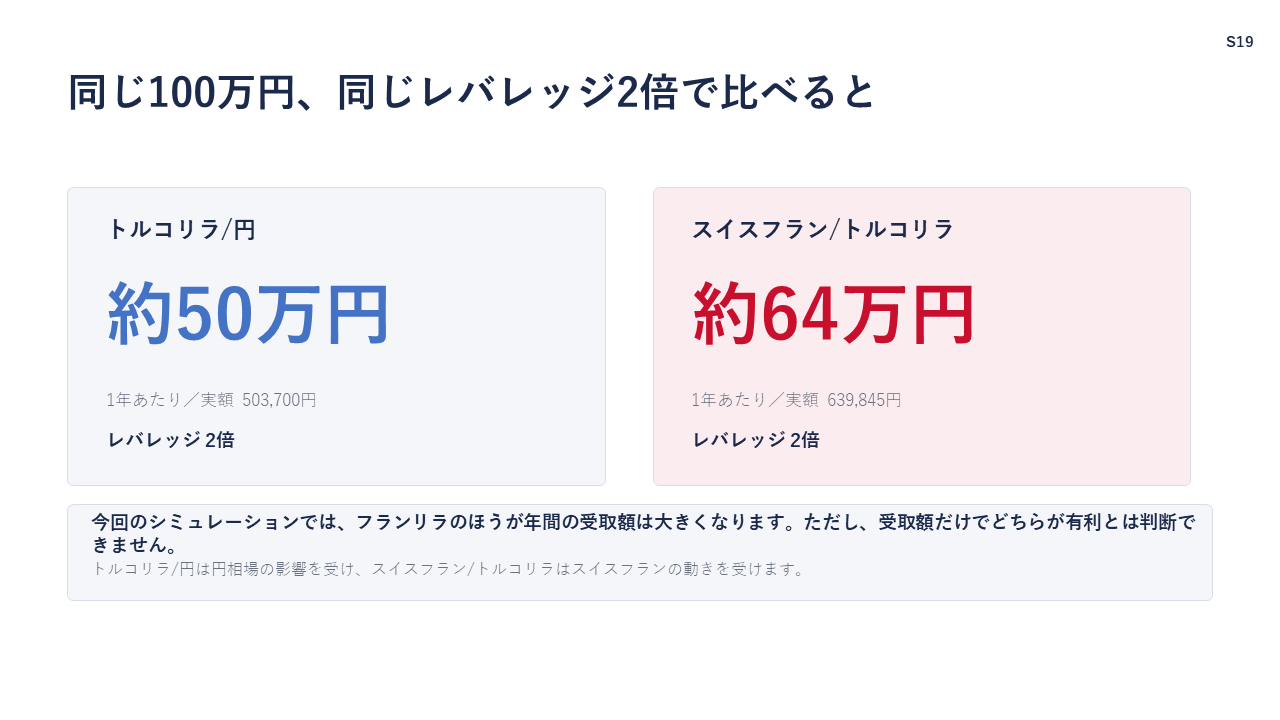
今回の条件をまとめると、
・普通預金 年0.4%:4,000円
・トルコリラ円:50万3,700円
・スイスフラン/トルコリラ:63万9,845円
となります。
数字だけを見ると大きな差がありますが、銀行預金とFXではリスクの性質が大きく異なります。
FXでは、為替相場が不利な方向へ動けば含み損が発生します。スワップポイントが積み上がっていても、それ以上の為替差損が出れば、トータルの損益はマイナスになります。
リラ活では「低レバレッジ」が重要
リラ活を続けるうえで重要なのが、レバレッジを抑えることです。レバレッジを高くすれば多くのポジションを持てるため、受け取れるスワップポイントも増えます。
一方で、相場が不利な方向へ動いた場合の損失も大きくなり、ロスカットまでの余裕は小さくなります。
ロスカットとは、損失が膨らみ、口座の余力が一定水準を下回った場合に、保有ポジションが自動的に決済される仕組みです。今回のシミュレーションでは、すべてレバレッジ約2倍で計算しています。
リラ活では「どれだけ受け取れるか」だけでなく、「どこまでの値動きに耐えられるか」を考えることが重要になります。
リラ活を長く続けるための4つのポイント

トルコリラを長期保有する場合は、次の4点を意識しましょう。
・一度に大きなポジションを持たない
・レバレッジを抑える
・スワップポイントだけでなく為替損益も確認する
・スワップポイントの変化を確認する
特に重要なのは、余裕資金で無理のない取引数量を設定することです。
スワップポイントは固定ではなく、各国の政策金利や市場環境によって減少する可能性もあります。
まとめ|リラ活では「受取額」と「リスク」の両方を見ることが重要
リラ活は、高金利通貨トルコリラを活用し、スワップポイントの積み上げを狙う運用方法です。
今回の条件では、100万円の資金に対して、トルコリラ円で年間約50万、スイスフラン/トルコリラで年間約64万円のスワップポイントとなりました。
ただし、スワップポイントは固定ではなく、為替変動によって損失が発生する可能性もあります。
受け取れるスワップポイントだけでなく、為替損益やロスカットのリスクも踏まえ、低レバレッジと余裕を持った資金管理を意識することが重要です。
 三池 卓也(みいけ たくや)
外為どっとコム総合研究所
2004年から金融業界に参入し㈱外為どっとコム入社。東京本社勤務後、沖縄支店立ち上げに伴い沖縄支店支店長およびコールセンター所長など部門責任者を歴任。2012年7月に㈱外為どっとコム総合研究所常務取締役に就任。金融セミナー開発やセミナー講師などに従事。 2014年3月に㈱外為どっとコム営業本部長に就任後、商品開発営業やリレーションマネジメント業務など幅広いプロダクトに従事。現在は㈱外為どっとコム総合研究所(2023年10月~)にて新たな各種プロダクト開発およびセミナー講師などに従事している。
