

スーパーに行くたびに「え、また高くなってる…」とため息をつく。1万円で買えるものが、どんどん減っている気がする。
毎月の値上げラッシュに加え、テレビやネットニュースでは「39年ぶりの円安」の報道…。
そんな毎日の中で、「もしかして、日本円だけで貯金しておくのって危険なんじゃ…?」という思いから、外貨預金などを調べ始めた方は多いのではないでしょうか。
「外貨預金」について調べ始め、金利や手数料の比較記事をいくつも読んでいるのに、なかなか外貨預金に踏み切れない。実はそれ、どの銀行を選ぶかという以前の段階で、足踏みしてしまっているからかもしれません。
「いまドルを買って、高値づかみにならないだろうか。」
この記事では、外貨預金を考える時に誰もがぶつかる「結局どうすればいいの?」という悩みについて、外国為替の現場の視点から、ひとつの考え方をお伝えします。
銀行を比べても始められないのは、なぜか
外貨預金について調べ、まとめサイトなどを見ると米ドルの定期預金で「年7%前後」といった、目を引くような高い数字が並んでいます。現在の円預金の金利と比べれば、非常に魅力的に映るはずです。
しかし、「金利が高いのは分かったけど、いま外貨を買って損をしないか不安だ」というのが本音ではないでしょうか。たとえば、1カ月ものの外貨定期預金に「年7%」で預け入れたとします。この「7%」はあくまで1年間の利率(年率)なので、実際の30日間の利息は、税引前で単純計算して約0.58%にとどまります。もしこの1カ月の間に、円高が5%進んでしまったらどうなるでしょう。円に戻したときの受取額は、預け入れた時の日本円の金額を下回ってしまいます。
つまり、いくら表面上の金利が高くても、「為替が不利に動いたらどうしよう」という根本的な不安は拭えないのです。そして、この魅力的な金利が「どのような条件で適用されるのか」を詳しく見ていくと、結局は「いくらのレートで円をドルなどの外貨に換えるか」という為替の問題に行き着きます。
優遇金利は、何に対して付いているのか
外貨定期預金の特別金利や優遇金利の条件は、金融機関や商品によってさまざまです。ただ、多くの商品に共通しているのが「円の普通預金から、外貨定期預金へ直接預け入れた場合」に限って優遇される、という点です。
ひとつ目は、対象となる「資金の条件」です。円から直接預け入れることが条件となっており、すでに持っている外貨を定期預金に振り替えても優遇の対象外になるケースがよく見られます(※他行から移した外貨を対象とする商品もあります)。
ふたつ目は、「適用される期間」です。1カ月や3カ月といった最初の預入期間だけ特別金利が適用され、満期を迎えて自動継続されると、その時点の通常金利(ぐっと低い金利)に切り替わるのが一般的です。
三つ目は、「為替コスト」が別にかかることです。円を外貨に換えるとき、そして外貨を円に戻すときには、それぞれ手数料(為替コスト)が発生します。これは金利とは全く別の計算になります。
これら3つの条件を並べてみると、見えてくるものがあります。それは、銀行が提示する優遇金利は「外貨を長く持ち続けてもらうこと」に対してではなく、「新しく円から外貨へ換えてもらうこと(新規資金の預入)」に対して手厚く設定されている、ということです。
ですから、「優遇の金利が高いから」だけで外貨預金をはじめると、肝心の為替リスクを見落としたまま判断することになります。最終的に手元に残る日本円の額は、「預け入れた時と円に戻す時の為替レート」「税引後の利息」、そして「為替コスト」の総合的なバランスで決まることを、もう一度確認しておきたいです。
この2カ月で、9円動きました ドル円相場
ここで、直近の為替相場の動きを振り返ってみましょう。
ドル円相場は2026年7月に163.988円まで上昇し、実に39年ぶりとなる円安水準を記録しました。しかし、7月30日に日本の政府・日銀が単独で円買い介入に踏み切り、翌31日には米財務省を通じた協調介入が実施されると状況は一変。相場は一気に155.218円まで急落しました。その後、8月末の段階で160円台へ推移しました。
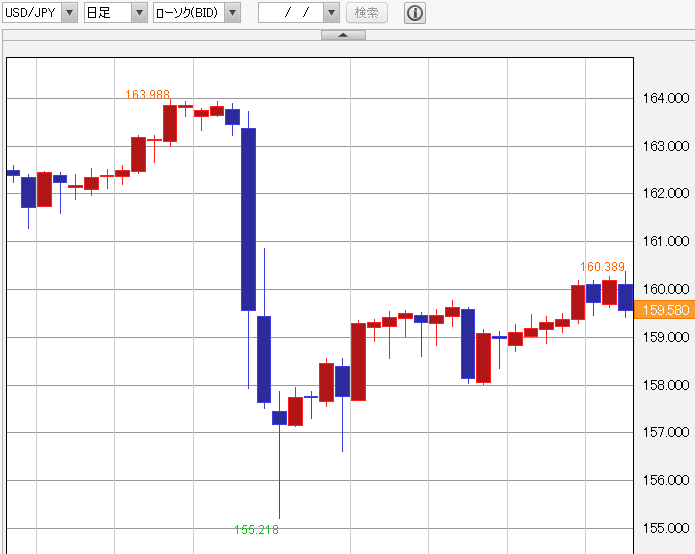
わずか2カ月足らずの間に、9円近くも乱高下した計算になります。もし163.988円のピークでドルを買った人と、155.218円で買えた人がいたとすれば、同じ米ドルを手に入れるのに「1ドルあたり約9円」もの差が生じたことになります。
この先の為替相場がどうなるかについては、専門家の間でも見方が分かれています。「日米協調介入を行うほど、金融当局はドル円上昇を嫌がっている。今後も介入があり得ると考えると、これ以上の円安は進みにくい」という意見もあれば、「日米の金利差が拡大する可能性がある以上、円安基調は変わらない」という意見もあります。
ひとつだけはっきりしているのは、「少しでも有利なレートで買いたい」とタイミングを狙っている限り、外貨を買う間際に「いまが正解なのか?」というモヤモヤが発生するということです。
為替レートを「当てにいかない」買い方
そこで提案したいのが、「為替レートを当てにいくのをやめる」という方法です。
手元の資金を一度にまとめて外貨に換えるのではなく、何回かに分けて少しずつ買っていく。円安で相場が高いときも、円高で安いときも、為替の動きは気にせず「同じ金額」を「同じペース」で淡々と買い続けるというやり方です。相場が高いときには買える外貨の量が少なくなり、安いときには多く買えるため、結果的に「高値づかみ」のリスクを抑え、全体の取得レートを平均化する効果が期待できます。
これは「ドルコスト平均法」と呼ばれる投資手法で、NISAなどで投資信託の積立をしている方にはお馴染みの考え方だと思います。
ただし、誤解のないようにお伝えしておきますが、この方法は「必ず得をする手法」ではありません。為替レートだけで考えれば、この先ずっと円安が進むのなら、いま手持ちの円資産を一度に米ドルなどにしてしまったほうが、結果的には一番得をするかもしれません。逆に円高になる場面もあるのなら、分けて買ったほうが平均の取得レートを低く抑えられます。どちらが有利だったのかは、後になって振り返ってみないと分かりません。
では、なぜ分けて買うのか。その最大のメリットは、リターンを最大化することではなく、「買うたびに為替レートを見て悩むストレスから解放されること」にあります。たった一度の決断に、自分の資産の行方をすべて預けなくてよくなる。そう言い換えてもいいかもしれません。
分けて買うと、費用が増えるわけではありません
この「分けて買う」という方法は、オルカンなど投資信託以外に、外貨預金でも実践できます。多くの銀行が外貨預金のサービスを提供しており、ワンコイン(500円)程度の少額から、毎日・毎週・毎月といった好きなペースで自動的に買い付けてくれます。
ここで、よくある誤解について触れておきます。「買う回数を増やすと、そのたびに手数料が取られて、トータルのコストが膨らんでしまうのでは?」という心配です。
結論から言うと、固定の手数料(1回あたり〇円など)がなく、為替レートとコスト率が同じ条件であれば、120万円を1回でまとめて換えても、10万円ずつ12回に分けて換えても、分割したこと自体を理由に費用の総額が増えることはありません。(※実際の負担額は、各回の為替レートや端数処理などによって多少変動します)
ですから、買う回数そのものを気にするよりも、「1通貨あたり、または取引金額に対して、どのくらいの為替コスト(手数料)が設定されているか」を確認したいところです。為替コストは、金融機関やサービスによって大きな差があります。
| 円から米ドルを買う際のコスト目安 | 1ドル160円に対して1回あたりのコスト率 | 360万円分を買った場合 |
|---|---|---|
| 1円(大手銀行で見られる例) | 0.625% | 約22,500円 |
| 25銭(銀行のネット取引で見られる例) | 0.156% | 約5,600円 |
| 12銭(ネット銀行の通常コスト例) | 0.075% | 約2,700円 |
| 5銭(らくつむ。らくらくFX積立) | 0.031% | 約1,100円 |
積立投資では、新しく買い付けるたびに、その時点での為替コストがかかります。すでに持っている外貨の残高に対して毎年コストが引かれるわけではありませんが、10年、20年とコツコツ買い付けを続けていくことを考えると、1回あたりのコスト率のわずかな差が、将来的に大きな差となって積み重なっていきます。
外貨の買い方によって、見るべきポイントは変わります
ここまでのお話を整理しましょう。外貨預金やFX積立を始めるとき、どの金融機関を選ぶべきかは、「どういう買い方をしたいか」によって変わってきます。
買うタイミングを自分で決める。
→ 金利、預入期間、往復コスト、満期時の条件を確認する
タイミングを決めず、同じ額を同じペースで買い続ける。
→ 為替コスト、積立の仕組み、金利・スワップ、商品固有のリスクを確認する
「外貨を買うタイミングは自分で決めて、一度にまとめて買い、しばらく放置しておきたい」のであれば、優遇金利の高さはポイントになります。ただし、最初の数カ月のみの優遇金利と共に、往復の為替コスト、預入期間、中途解約のペナルティや満期後の条件まで、トータルで比較する必要があります。
一方、「外貨をいつ買えばいいか、悩みたくないから、タイミングを分散してコツコツ分けて買いたい」と考えるなら、重視すべきは「為替コストの低さ」と「無理なく続けられる積立の仕組みがあるか」です。それに加えて、外貨預金の金利やFXのスワップポイント、そして商品ごとのリスクを確認しましょう。
「結局、どこの銀行がいいの?」という疑問には、まず「買い方」を決めないことには答えが出ません。外貨預金のおすすめランキングをいくら眺めても決められなかったのは、この「買い方」が定まっていなかったからかもしれません。
外貨積立という選び方
最後に、ひとつの選択肢として外為どっとコムの外貨積立「らくつむ」をご紹介させてください。これは、先ほどお話しした「分けて買う(積立)」というやり方を、FXの仕組みを活用して行うサービスです。100円、または1通貨というごく少額から、毎日・毎週・毎月の好きなペースで自動買い付けができます。
※外貨積立(らくつむ)は『らくらくFX積立』の愛称です。外国為替証拠金取引(FX)であり、外貨預金ではない点にご注意ください。
らくつむでは、個人のお客様であればレバレッジ(手元の資金以上の取引ができる仕組み)を1倍、2倍、3倍から選べます。外貨預金と同じレベルのリスクに抑える場合は、「レバレッジ1倍」が選択肢に入るでしょう。レバレッジを高くすれば効率よく外貨を持てますが、その分、為替変動による損失のリスクも大きくなるため注意が必要です。
らくつむの最大の特徴は、コストの低さです。買値と売値の差(スプレッド)が実質的な為替コストとなりますが、米ドル/円のスプレッドはわずか5銭。先ほどの図3の一番下の行にあたります。
さらに、日本よりも金利の高い通貨を買って保有している間は、金利差調整分にあたる「スワップポイント」を受け取れます。スワップポイントはほぼ毎日付与されますが、金額は固定されていません。各国の金利差や市場環境の変化によって受け取れる額が増減し、場合によっては受け取りから「支払い」へ転じたりするリスクがあることは覚えておいてください。
取扱通貨は米ドル円などの10通貨ペアです。(現在、露ルーブル/円は注文受付を停止しています)
また、FX特有のリスクとして「ロスカット」があります。為替相場が思惑と反対に大きく動き、口座の有効比率が30%を下回ると、これ以上の損失を防ぐために保有しているポジションが強制的に決済されます。相場が急変した場合には、預け入れた資産を上回る損失が生じる可能性もゼロではありません。
そしてもう一つ、外貨預金との大きな違いは「外貨のまま引き出すことはできない」という点です。海外旅行先での支払いや海外送金には使えず、必ず日本円に戻して受け取ることになります。
「将来、海外旅行や留学で実際にドルを使う予定がある」なら外貨預金。「円安対策として外貨の資産を持っておきたい」なら、コストを抑えられるFX積立(らくつむ)も有力な選択肢に入ります。もちろん、目的に合わせて両方を使い分けるのも賢い方法です。
「いつ買おうか」で止まっているなら
円安のニュースを見て外貨預金を調べ始めたものの、どうしても次の一歩が踏み出せない。もしそうなら、あなたが引っかかっているのは「どの銀行がお得か」ではなく、「いつ買うのが正解なのか」という、自分で決めなければならないプレッシャーなのかもしれません。
プロでさえ、為替相場の先行きを完璧に当てることは困難です。少しでも有利なタイミングを狙おうとすればするほど、毎回レートやチャートを睨んで悩むことになります。
であれば、「為替を当てにいくのをやめる」という買い方を検討してみてはいかがでしょうか。時間を分けてコツコツ買えば、一度の決断にすべてを懸ける必要はなくなります。そのうえで、金利だけでなく、為替コストや積立の利便性、そして商品ごとのリスクを総合的に判断してサービスを選んでみてください。
「どこで買うか」「いつ買うか」の前に、「どう買うか」を決める。順番を少し入れ替えるだけで、モヤモヤしていた視界が晴れて、次の一歩が踏み出しやすくなるはずです。
