

現在、ドル円相場は大きく揺れています。
7月には1ドル=164円目前までドル高・円安が進んだ後、日米の協調介入を受けて155円台まで円高が進みました。しかし、その後は再び160円台を回復。9月に入ると、米国から日銀に対する利上げ圧力が強まり、157円台まで円高が進む場面も見られています。
円安局面は転換点を迎えたのでしょうか?
今回は、ふくおかフィナンシャルグループ・チーフストラテジストの佐々木融氏に、日米協調介入の効果、9月の日銀金融政策決定会合とFOMC、さらに2026年末に向けたドル円相場の見通しについてお聞きしました。
【必見!】佐々木融氏の解説動画
円安基調が変わるかどうかは「日銀次第」
佐々木氏は、現在のドル円相場について「日銀の金融政策が変わらない限り、基本的な円安基調は変わらない」とみています。
一方、足元では米国側から日銀に対して利上げを求める強いメッセージが発せられ、市場では日銀の追加利上げ観測が急速に高まっています。
日銀が市場の想定以上のペースで利上げを進められれば、円安局面が完全に終了するとは言えないものの、いったん円安の流れが止まり、円高方向へ振れる可能性があると佐々木氏は指摘します。
今後のドル円を考えるうえで日銀がどこまで金利を引き上げられるかが最大の焦点です。
日米協調介入だけでは円安トレンドは変わらない
7月の日米協調介入を受け、ドル円は一時155円台まで下落しました。
ただ、佐々木氏は協調介入そのものについて、「相場の方向性を変えるものではない」とみています。為替介入によって一時的に円高が進んでも、円安を生み出しているファンダメンタルズが変わらなければ、相場の基調は変わりにくいためです。
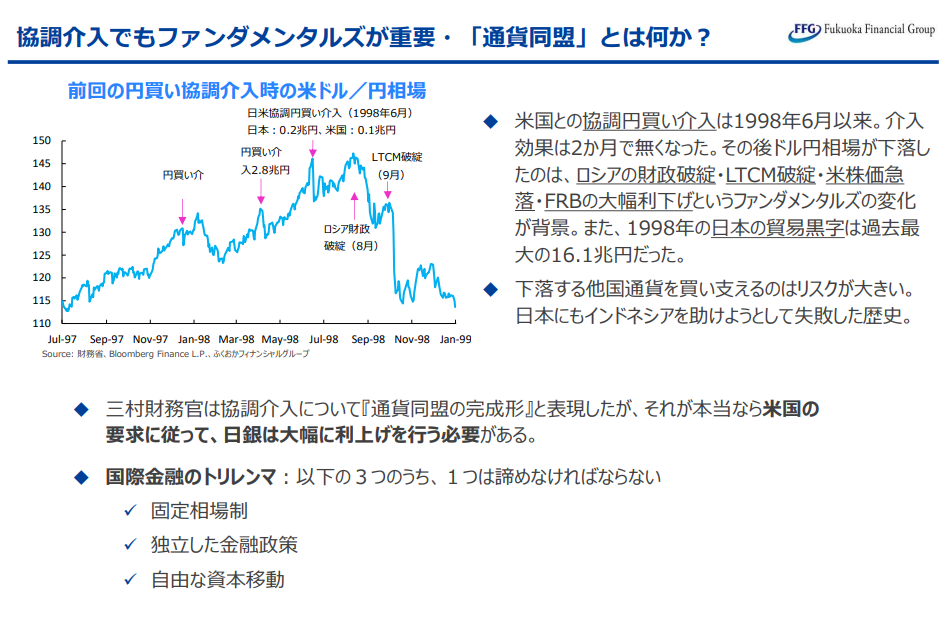
今回も米国側の介入規模は大きくなかったとみられ、メッセージとしての意味合いが強かったと分析しています。実際、ドル円は155円台まで下落した後、すぐに160円台を回復しました。
また、介入後の円高局面では、輸入企業などの実需筋や個人投資家によるドル買いが入っている可能性もあります。「下がったところでドルを買いたい」という需要が円高を抑えているのであれば、介入だけでドル円の方向性を変えるのは難しいと考えられます。
米国から日銀への利上げ圧力が強まる
足元では、米国から日本に対する金融政策面での圧力も強まっています。
佐々木氏は、米国側の立場からすれば、協調介入を実施した以上、日本にも円安を止めるための政策対応を求めるのは理解できると説明します。一方で、米国からの圧力が強まり過ぎると、日銀にとっては難しい状況になります。
日銀が利上げすれば、「米国に言われたから利上げした」と受け取られかねないためです。中央銀行の独立性という観点からも、植田総裁は難しい判断を迫られています。
世界的な長期金利上昇は「インフレ時代への転換」が背景
足元では、日本だけでなく世界的に長期金利が上昇しています。一部では、日本の財政悪化懸念が世界的な金利上昇につながっているとの見方もあります。
しかし佐々木氏は、より大きな要因として「世界がデフレ・ディスインフレの時代から、インフレの時代へ戻ったこと」を挙げます。リーマン・ショックやコロナ禍を経て、各国政府は大規模な財政出動を実施し、中央銀行も国債購入などを通じて大量の資金を供給しました。その結果、通貨価値が低下し、世界的にインフレ圧力が高まりやすくなったという見方です。
現在の物価上昇率や政策金利の見通しを踏まえれば、日本の長期金利がさらに上昇しても不自然ではないと佐々木氏は分析しています。
9月FOMCでは米利上げの可能性も
9月には日米双方で重要な金融政策イベントが控えています。まず注目されるのがFOMCです。
ジャクソンホール会議ではFRB議長から市場の想定以上にタカ派的なメッセージが示され、米国でも利上げ観測が高まっています。
佐々木氏は、その背景の一つとして長期金利上昇への警戒を挙げます。中央銀行がインフレ抑制に強い姿勢を示せば、将来のインフレ期待を抑え、長期金利の上昇を抑制できる可能性があります。
9月3日時点では、市場で9月FOMCにおける利上げが一定程度織り込まれています。佐々木氏も、米雇用統計やCPIが大きなサプライズとならなければ、「利上げの可能性はある」とみています。
日銀9月利上げの焦点は「次の利上げ」
一方、日本では9月の日銀金融政策決定会合に向け、利上げ観測が急速に高まっています。市場では25bpの利上げだけでなく、それ以上の金融引き締めまで一部で意識されています。
ただ、佐々木氏は「やや織り込み過ぎ」とみています。
日銀は本来、段階的に政策金利を引き上げるべきだったとの考えを示す一方、政権側からの圧力もあり、9月会合で25bpを超える大幅利上げを行うのは難しいとしています。そのため、重要なのは9月に利上げするかどうかだけではありません。
「9月に利上げし、その後も継続的に利上げする」というメッセージを市場に示せるかがポイントになります。
円安を止めるには「実質金利」が重要
日銀が利上げすれば、そのまま円高が進むのでしょうか。佐々木氏が重要視するのが、日本の実質金利です。
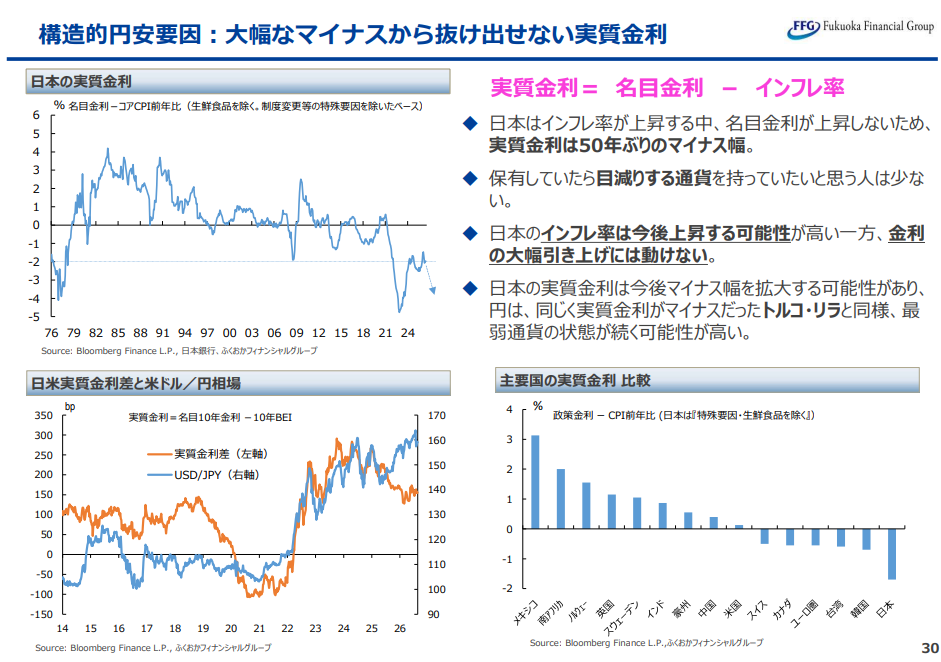
市場がすでに織り込んでいる程度の利上げを行うだけでは、ドル円への影響は限定的と考えられます。一方、日銀が継続的に利上げを進め、政策金利を2%台まで引き上げることができれば、日本の実質金利がゼロ付近まで改善する可能性があります。
実質金利の大幅なマイナスが解消されれば、円を保有する不利が小さくなり、構造的な円売り圧力も弱まります。
重要なのは「1回利上げすること」ではなく、「利上げを継続できること」です。
日銀会合後に円安へ戻る可能性も
もっとも、佐々木氏は日銀が市場の期待するほど強い利上げ姿勢を示せるかには慎重です。
会合に向けて市場が利上げを織り込み、円高が進めば、政府から「そこまで利上げする必要はない」との圧力が強まる可能性もあります。その結果、日銀が今後の利上げについて明確なメッセージを打ち出せなければ、市場の期待が剥落し、再び円安が進むシナリオも考えられます。
佐々木氏は、「日銀会合までは円高基調が続き、その後に円安へ戻るパターンもあり得る」と指摘します。
9月会合では、実際の利上げ幅以上に、その後の利上げ方針が重要になりそうです。
年末のドル円を左右する原油高と貿易赤字
2026年末までのドル円を考えるうえでは、中東情勢と原油価格にも注意が必要です。
原油価格が上昇すれば、日本の輸入額が増え、貿易赤字が拡大しやすくなります。その際には輸入企業によるドル買い・円売り需要も増加します。
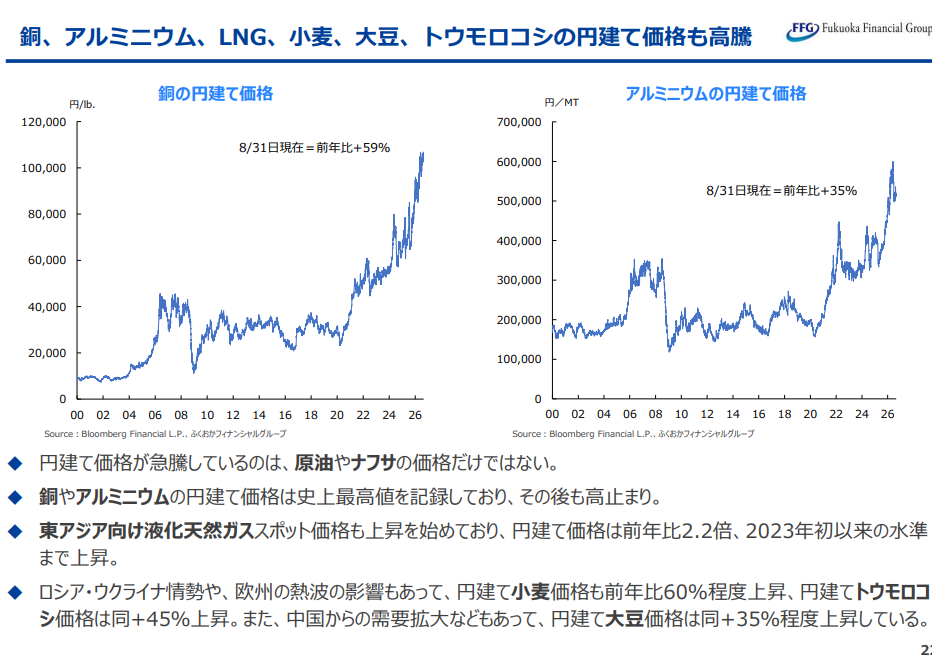
さらに、小麦、大豆、トウモロコシ、銅、アルミニウムなど幅広い商品価格も上昇していると佐々木氏は指摘します。資源価格の上昇が続けば、日本では貿易赤字とインフレ率が同時に高まりやすくなります。
インフレ率がさらに上昇すれば、日銀が政策金利を引き上げても実質金利が十分に改善せず、円安を止めるために必要な利上げ幅がさらに大きくなる可能性があります。
2026年ドル円見通し:日銀は利上げを続けられるか?
2026年のドル円相場を考えるうえで、最大の焦点は日銀の金融政策です。
為替介入だけでは、構造的な円安を止めることは難しいと考えられます。重要なのは、日銀が継続的に政策金利を引き上げ、日本の実質金利をゼロ付近まで戻せるかどうかです。
9月会合で利上げが実施されても、その後の利上げ方針が曖昧であれば、円高は一時的にとどまり、再び160円方向へドル高・円安が進む可能性があります。一方、日銀が市場の想定を上回るペースで金融正常化を進めれば、これまで続いてきた円安局面が転換する可能性もあります。
 ふくおかフィナンシャルグループ チーフ・ストラテジスト
佐々木 融 (ささき・とおる)氏
1992年上智大学卒業後、日本銀行入行。調査統計局、国際局為替課、ニューヨーク事務所などを経て、2003年4月にJPモルガン・チェース銀行に入行。
2010年にマネージングディレクター就任、2015年から2023年11月まで同行市場調査本部長。23年12月から現職。著書に「インフレ・円安・バラマキ・国富流出」「インフレで私たちの収入は本当に増えるのか?」など。
