

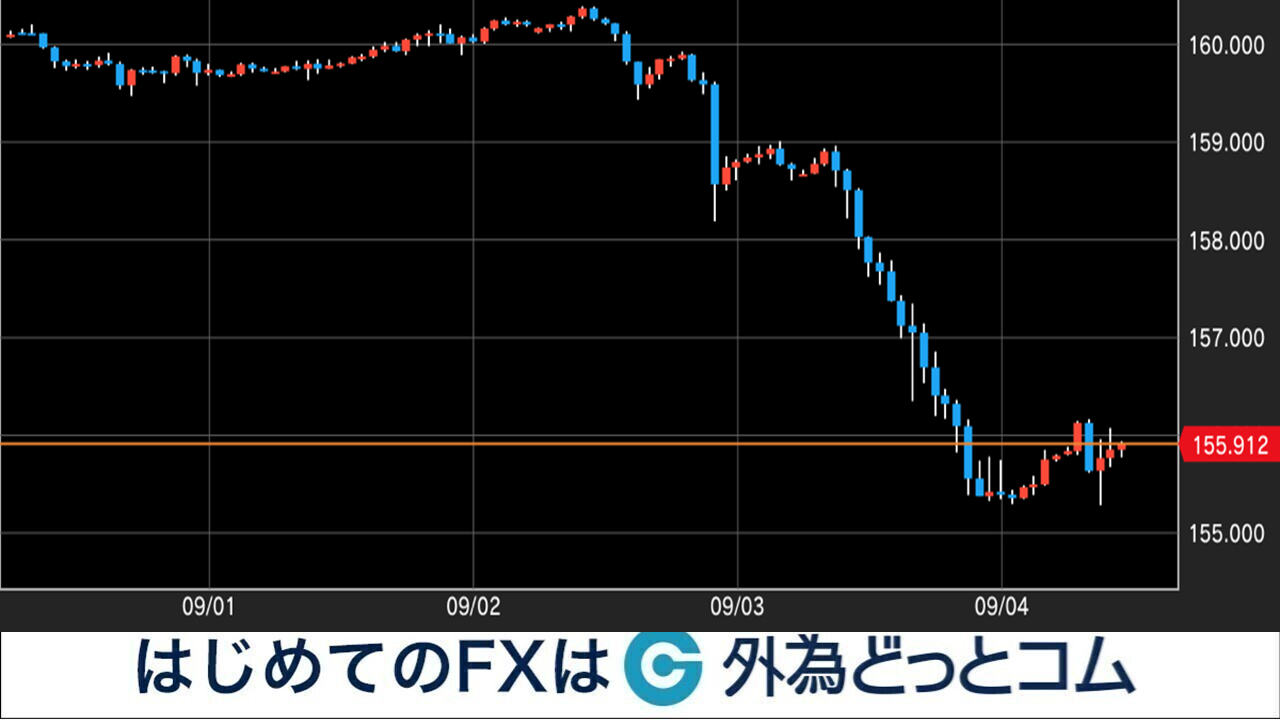
来週のドル円相場(9月7日~11日)は、米8月CPI・PPIと日本の4-6月期GDP改定値が焦点です。米インフレ指標が強い結果となればドル買い、弱ければFRBの利上げ観測後退からドル売りが進む可能性があります。日本ではGDPや賃金指標を受けて日銀の追加利上げ観測が強まるかにも注目です。
⚫️予想レンジ:153円台後半~159円台前半
来週(9/7~9/11)のドル円相場の重要イベント
9/7(月)
【日本】7月景気先行指数(CI)
9/8(火)
【日本】7月毎月勤労統計調査・現金給与総額
【日本】4-6月期四半期実質国内総生産(GDP、改定値)
9/9(水)
【アメリカ】MBA住宅ローン申請指数(前週比)
9/10(木)
【アメリカ】8月卸売物価指数(PPI)
【アメリカ】前週分新規失業保険申請件数
9/11(金)
【日本】8月国内企業物価指数
【アメリカ】8月消費者物価指数(CPI)
【アメリカ】9月ミシガン大学消費者態度指数・速報値
米インフレ指標がFRBの政策見通しを左右
来週最大の注目は、10日の米8月PPIと11日の米8月CPIです。
FRBはインフレ動向を重視しており、物価指標が市場予想を上回れば、追加利上げへの警戒感が再び強まる可能性があります。その場合、米長期金利の上昇とともにドルが買い戻され、ドル円の反発につながりそうです。
一方、CPIやPPIでインフレ鈍化が確認されれば、FRBの利上げ観測が一段と後退する可能性があります。今週はFRB高官から利上げを急がない姿勢も示されているだけに、弱い物価指標となればドル売りが強まる展開に注意が必要です。
日本のGDP・賃金にも注目
日本では8日に4-6月期GDP改定値と7月毎月勤労統計が発表されます。
市場では日銀の追加利上げ観測が強まっており、今週は高田日銀審議委員が連続利上げの可能性に言及したことで円買いが加速しました。市場では9月の利上げ観測も急速に高まっています。
GDPが上方修正されるほか、賃金の伸びが強い結果となれば、日銀が追加利上げを進めやすいとの見方が強まり、円高要因となる可能性があります。
11日には8月国内企業物価指数も発表されます。国内企業物価指数は、企業間で取引される商品の価格変動を示す指標です。原材料価格や仕入れ価格の動き、今後の消費者物価への波及をみるうえで注目されます。
今週の振り返り
今週のドル円は、160円台から155円台まで大きく下落する荒い値動きとなりました。
週初はFRBの利上げ観測や中東情勢の緊迫化を背景とした「有事のドル買い」から再び160円台に到達しました。しかし、米ISM製造業景況指数の雇用指数および米JOLTS求人件数がいずれも市場予想を下回り、米労働市場の減速が意識されました。
その後、日銀の高田審議委員が連続利上げの可能性に言及したことで日銀の利上げ観測が急速に高まりました。一方、米国側ではFRB高官から利上げを急がない姿勢も示されました。米利上げ観測が後退し、円買い・ドル売りが加速。ドル円は3日に155円台まで下落しました。
来週(9/7~9/11)のドル円見通し
来週は、米CPI・PPIを受けてFRBの利上げ観測がどう変化するかがドル円の最大の焦点となりそうです。
米インフレ指標が強ければ、今週大きく進んだドル売りの反動からドル円が158~159円台へ反発する可能性があります。一方、インフレ鈍化が確認されればFRBの利上げ観測がさらに後退し、155円を明確に割り込んで円高・ドル安が進む可能性があります。
日本側ではGDPや賃金、企業物価指数が日銀の追加利上げを後押しする内容となるかも重要です。強い経済指標が相次げば、日銀の利上げ観測がドル円の上値を抑える材料となりそうです。
今週は160円台から155円台まで急落したことで、ドル円相場の地合いは大きく変化しています。来週は「米インフレがFRBの利上げ観測を再び高めるか」と「日本の経済指標が日銀の追加利上げを後押しするか」の2点が、ドル円の方向性を左右する重要なポイントとなりそうです。
