
更新日時:2026年9月7日 14時10分(データを更新)
執筆日時:2026年9月3日 16時00分
執筆者 :株式会社外為どっとコム総合研究所 小野 直人
9月4日21時30分に米8月雇用統計が発表されます。NFP(非農業部門雇用者数)は5.5〜5.8万人増が予想されています。雇用の伸びは鈍化していますが、労働供給の縮小により「合格ライン」が低下しており、弱いNFPでも景気悪化とは限りません。本稿では、FRBの利上げ判断の軸と、結果別のドル円・米金利の反応シナリオを整理します。
企業の雇用需要とNFPの減速
7月JOLTS求人件数は727.1万件となり、6月分も735.9万件から718.2万件へ下方修正されました。採用件数も減少し、採用率は3.4%から3.2%へ低下しています。
8月ADP雇用統計も3.8万人増と市場予想を下回り、企業が新たな人員の採用に慎重になっていることがうかがえます。
一方、JOLTSの解雇・レイオフ率は1.0%と低く、新規失業保険申請にも急増はみられません。現在は、積極的に採用しない一方で、積極的な解雇にも動かない「low-hire / low-fire」に近い状態です。
NFPの「合格ライン」低下と景気判断の変化
雇用者数が増えにくい理由は、企業側だけの問題ではありません。
移民流入の減少や高齢化などを背景に、働き手となる労働力人口の伸びも大きく鈍っています。FRBの研究では、2026年は潜在的な労働力人口の増加がほぼゼロまで低下する可能性が指摘されています。
労働供給が増えなければ、失業率を安定させるために必要な「ブレークイーブン雇用増」も低下します。現在は月2万〜5万人程度、さらに低い可能性も指摘されており、以前なら明確に弱いとされた数万人程度のNFPでも、現在は必ずしも景気悪化を意味しません。
実際、7月分はNFPがマイナスだったにもかかわらず、失業率は4.2%から4.1%へ低下しました。労働力人口そのものが減れば、雇用者数が増えなくても失業率は上昇しない場合があります。(7月分の雇用統計に関する詳しい反応はこちらで)
労働参加率についても、高齢化など構造的な低下要因があるため、「参加率低下を伴う失業率低下=雇用の質が悪化」と一律には判断しにくくなっています。
図表1 雇用者数変化に関連するデータ
| 項目 | 4月 | 5月 | 6月 | 7月 | 8月 |
|---|---|---|---|---|---|
| NFP 万人 | 14.8 | 6.3 | 3.1 | 2.1 | 16.2 |
| 失業率 % | 4.3 | 4.3 | 4.2 | 4.1 | 4.1 |
| 労働参加率% | 61.8 | 61.8 | 61.5 | 61.4 | 61.6 |
| 時間給/前月比 % | 0.2 | 0.2 | 0.3 | 0.1 | 0.3 |
| ADP民間雇用者数 万人 | 10.5 | 12.2 | 9.5 | 4.6 | 3.8 |
| Indeed Job Postings Index | 102.7 | 101.9 | 100.8 | 101.6 | 101.9 |
| 新規失業保険申請件数 万件 | 21.4 | 21.0 | 22.7 | 18.8 | 20.6 |
| 失業保険継続受給者数 万人 | 180.8 | 178.5 | 182.1 | 178.2 | 179.9 |
出所:各種公表データを基に外為総研が作成
※データは最新値
※Indeed job postings Indexは月平均
※失業保険データは、雇用統計調査週の分
FRBの利上げ判断軸はここ:労働需給バランスが焦点
FRBが知りたいのは企業の労働需要が労働供給を上回っているのか、下回っているのか、そしてそのバランスがどちらへ動いているのかです。
労働需要が供給を下回れば、仕事を求める人に対して求人が不足し、失業率上昇や賃金鈍化につながります。反対に需要が供給を上回れば、人手不足が残り、賃金や物価への上昇圧力も続きやすくなります。
このため、NFPが数万人、あるいは小幅なマイナスでも失業率が安定し、平均時給も底堅ければ、それだけでFRBが利下げへ動く理由にはなりにくいでしょう。
9月FOMCを考えるうえでも、雇用減速だけで利下げを見込むのは早そうです。インフレが高止まりするなかで労働市場が大きく崩れていなければ、FRBには利上げを検討する余地が残ります。
一方、NFPの低迷に加えて失業率上昇や賃金鈍化まで重なれば、企業の労働需要が労働供給を下回り始めた可能性が高まります。その場合は、まず9月利上げを見送る方向へ傾きやすくなるでしょう。
現時点では解雇の急増は確認されておらず、9月に労働市場が一気に崩れ、FRBが利下げへ転じることをメインシナリオにするのは早いとみています。
図表2 消費者信頼感指数(コンファレンスボード)
| 項目 | 4月 | 5月 | 6月 | 7月 | 8月 |
|---|---|---|---|---|---|
| 消費者信頼感指数 | 93.8 | 90.6 | 92.2 | 90.2 | 89.4 |
| 現況 | 124.4 | 119.4 | 118.5 | 114.4 | 121.2 |
| 期待 | 73.4 | 71.4 | 74.7 | 74.0 | 68.2 |
| 雇用が十分 | 26.9 | 24.8 | 25.5 | 24.4 | 27.0 |
| 就職が困難 | 19.4 | 19.8 | 21.7 | 21.7 | 19.5 |
| 雇用が十分-就職が困難 | 7.5 | 5.0 | 3.8 | 2.7 | 7.5 |
出所:公表データを基に外為総研が作成
米雇用統計後の市場反応(ドル円・米金利・金)シナリオ
ドル円については、通常の金利差の物差しだけでは測りにくい状況にある点に注意が必要です。7月23日に一時163.988円と1986年11月以来の円安水準を付けたあと、7月末の本邦当局による円買い介入と、米国東部時間7月31日の日米協調介入を受けて、8月3日には155.218円まで急落する場面がありました。片山財務相は追加の協調介入も躊躇しないと述べ、ベッセント米財務長官も参加に躊躇しない姿勢を示しています。
図表3 雇用統計への反応
| 結果 | 市場の見方 | 想定される反応 |
|---|---|---|
| NFP8万人以上、平均時給0.3%以上、失業率4.1%以下 | 雇用は減速しているものの、労働需給は崩れていない。9月利上げ観測が強まりやすい | 米金利上昇、ドル円上昇、金下落が基本線。ただし、ドル円は日銀の利上げ観測が上値を抑える可能性 |
| NFP3万〜8万人、平均時給0.3%前後、失業率4.1%前後 | 低いブレークイーブン雇用増を考えれば、おおむね想定内 | 初動後は方向感が定まりにくい。失業率、賃金、労働参加率、過去分修正が焦点 |
| NFP3万人未満〜マイナスでも、平均時給が底堅く、失業率4.1%前後 | 見た目は弱いが、労働供給縮小の範囲内。利上げ観測は後退しても利下げまでは織り込みにくい | 米金利・ドル円は初動で低下、金は上昇しやすいが、その後は反応が巻き戻される可能性 |
| NFP大幅下振れ、平均時給0.2%以下、失業率上昇 | 労働需要の悪化が労働供給の縮小を上回り始めた可能性。9月利上げ観測が大きく後退 | 米金利低下、ドル円下落、金上昇。弱さが複数項目でそろえば、反応が続きやすい |
図表4 ドル円チャート
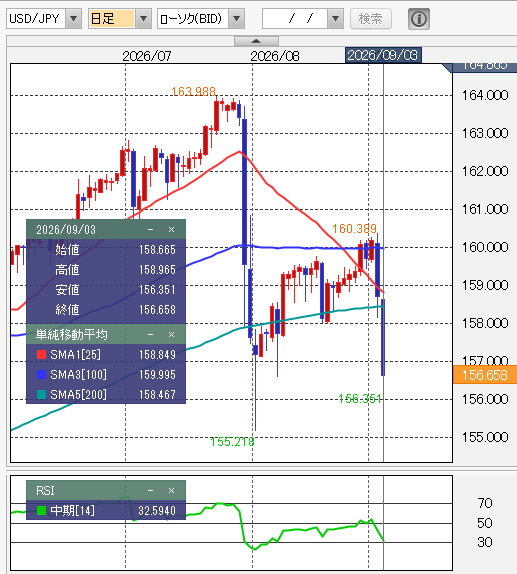
ドル円 日足
出所:外為どっとコム「ネオチャート」
米雇用統計の実績・市場予想と関連経済指標データ
図表5 [雇用統計の実績と予想]
| 年月 | 非農業雇用者数変化(万人) | 失業率(%) | ||
| 予想値 | 初回結果 | 予想値 | 初回結果 | |
| 2026年08月 | 5.8 | 16.2 | 4.1 | 4.1 |
| 2026年07月 | 8.5 | -2.3 | 4.2 | 4.1 |
| 2026年06月 | 11.3 | 5.7 | 4.3 | 4.2 |
| 2026年05月 | 8.5 | 17.2 | 4.3 | 4.3 |
| 2026年04月 | 6.2 | 11.5 | 4.3 | 4.3 |
| 2026年03月 | 6.5 | 17.8 | 4.4 | 4.3 |
| 年月 | 平均時給/前月比(%) | 労働参加率(%) | |
| 予想値 | 初回結果 | 初回結果 | |
| 2026年08月 | 0.3 | 0.3 | 61.6 |
| 2026年07月 | 0.3 | 0.1 | 61.4 |
| 2026年06月 | 0.3 | 0.3 | 61.5 |
| 2026年05月 | 0.3 | 0.3 | 61.8 |
| 2026年04月 | 0.3 | 0.3 | 61.8 |
| 2026年03月 | 0.3 | 0.2 | 61.9 |
※初回結果は改定前の値
◇関連の経済データ実績
| 年月 | ISM製造業雇用指数 | ISM非製造業雇用指数 |
| 2026年08月 | 51.2 | 47.8 |
| 2026年07月 | 52.8 | 47.4 |
| 2026年06月 | 49.7 | 51.2 |
| 2026年05月 | 46.6 | 47.9 |
| 2026年04月 | 48.4 | 48.0 |
| 2026年03月 | 48.7 | 45.2 |
出所:Bloomberg、外為どっとコム「経済指標カレンダー」
市場予想は弊社経済カレンダーより、2026年9月2日 現在
▼FX取引関連配信 番組紹介はこちら
小野 直人
株式会社DZHフィナンシャルリサーチでの情報配信業務、上田ハーロー株式会社での調査・市場部門を経て、2021年より外為どっとコム総合研究所へ参画。ニュースベンダーとFX会社で培った「情報の目利き力」と「市場実務の経験」を武器に、個人投資家へ有益な情報を発信している。ドル円などの主要通貨に加え、トルコリラ・メキシコペソなどの新興国通貨、日経平均・NYダウといった株価指数(CFD)まで、幅広い金融商品の分析を得意とするマーケットアナリスト。
