

ドル/円の9月見通し 「協調介入の円高効果半減 焦点は日米金融政策に」
執筆・監修:株式会社外為どっとコム総合研究所 シニア為替アナリスト 神田卓也
ドル/円 の基調と予想レンジ
基調
底堅い
予想レンジ
157.000~163.000円
ドル/円8月の推移
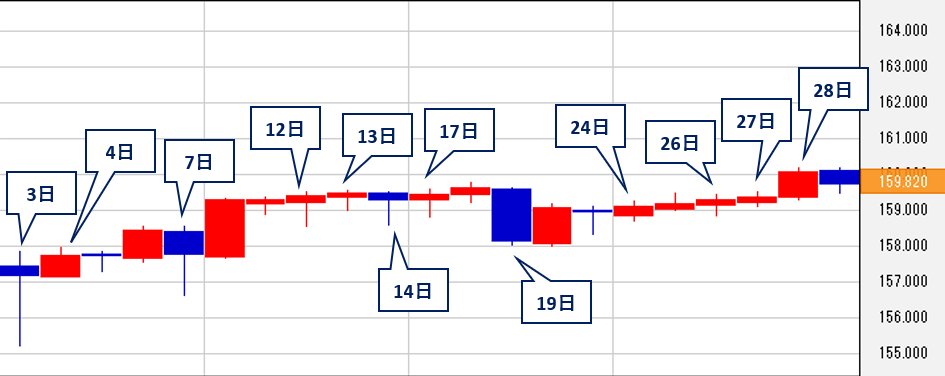
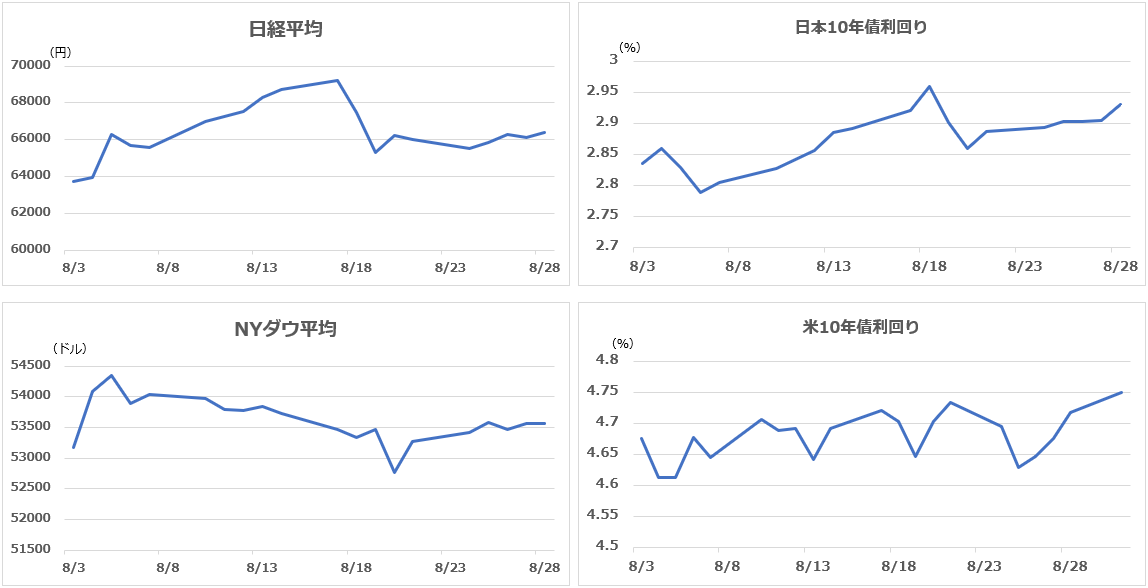
8月のドル/円相場は155.218~160.204円のレンジで推移し、月間の終値ベースで約1.3%上昇した(ドル高・円安)。7月30日、31日の日米当局による円買い介入の影響で3日に155.22円前後まで急落したが、その後は戻り歩調となった。日米協調とはいえ為替介入では、円安の背景とされる高市政権の積極財政や日銀の独立性をめぐる懸念を払拭することはできないとの見方が広がる中で円が反落した。7日の米7月雇用統計や14日の米7月小売売上高が下振れしたことを受けドルが弱含む場面もあったが、いずれも一時的だった。その後は追加介入への警戒感が重しとなり、節目の160.00円を前に伸び悩んだが、28日のウォーシュ米連邦準備委制度理事会(FRB)議長の講演を受けてほぼ1カ月ぶりに160円台を回復。議長がインフレ抑制に向けてやるべき仕事があるとの見解を示したことで9月の利上げ期待が高まると160.20円前後まで上昇した。ただ、月末の持ち高調整と見られる動きなどから160円台を維持できずに159.75円前後で8月の取引を終えた。
ドル/円 日足チャート
ドル/円8月の四本値
始値 157.454 高値 160.204 安値 155.218 終値 159.746
8月振り返り
| 日付 | |
|---|---|
| 3日 | 片山財務相は大臣談話を発表し、2025年9月に発出した「日米財務大臣共同声明」に基づき、7月31日に米財務省と協調して円買い介入を実施したことを明らかにした。また、米財務省との緊密なコミュニケーションを維持しており、「今後さらなる協調介入を実施することも躊躇しない」と表明。この直前にはベッセント米財務長官が自身のSNSで「金曜日の協調的な外国為替措置は、円の無秩序な動きに対抗した」として、「さらなる協調介入に参加することを躊躇しない」との認識を示した。その後、NY市場で発表された米7月ISM製造業景況指数は55.6と、2022年5月以来約4年ぶりの高水準となった(予想53.9、前月53.3)。 |
| 4日 | ベッセント米財務長官は日米協調為替介入をめぐり、「日本は、軍事的にも経済的にも素晴らしい同盟国で、これは単なる介入以上のものだ」と強調。意義については、「円相場の安定は、米国にとってだけではなく、アジア地域全体にとっても非常に重要だ」と説明した。その上で、今後も「(日本を)助けるために、あらゆる手段を講じる」と表明した。一方で、「介入によって市場にシグナルを送ることはできても、相場の流れを変えるのは政策だ」とも発言。「植田日銀総裁が必要なことを実行すると信じている」と述べ、日銀に利上げを求める考えをあらためて示唆した。 |
| 7日 | 米7月雇用統計で、非農業部門雇用者数は市場予想(8.0万人増加)に反して2.3万人減少した。5月及び6月分が合計で10.3万人下方修正されたことを受け、3カ月平均の増加幅は2.0万人となり、前月時点の7.7万人から縮小した。一方、失業率は市場予想および前月の4.2%から4.1%に低下。労働参加率が61.4%と2021年2月以来の水準に低下しており、労働市場からの退出者が増加したことが失業率を押し下げる形となった。7月の平均時給は前月比+0.1%、前年比+3.2%といずれも予想(+0.3%、+3.5%)を下回った。 |
| 12日 | 米7月消費者物価指数(CPI)は、前年比+3.4%と市場予想通りに前月(+3.5%)から伸びが鈍化した。食品とエネルギーを除いたコアCPIも予想通りに前年比+2.5%に減速した(前月+2.6%)。 |
| 13日 | 米7月生産者物価指数(PPI)は前年比+4.7%と市場予想(+4.9%)を下回り、前月(+5.5%)から伸びが鈍化した。食品とエネルギーを除いたコアPPIは前年比+4.2%と前月(+4.7%)から鈍化したものの、市場予想(+4.1%)は上回った。 |
| 14日 | 米7月小売売上高は前月比-0.6%と市場予想(+0.1%)を大幅に下回り、予想外の落ち込みとなった。変動の大きい自動車を除いた売上高も前月比-0.3%と予想(+0.2%)に反して減少した。自動車燃料価格の低下によりガソリンスタンドの売り上げが減少したことや、Amazonの大型セール「プライムデー」が6月末に前倒しされたことが影響したと見られる。国内総生産(GDP)の算出に用いられるコア売上高(自動車、ガソリン、建設資材、食品サービスを除く)は前月比-0.4%だった。 |
| 17日 | トランプ大統領は、形式上この日期限切れを迎えるイランとの戦闘終結に向けた覚書に関する暫定合意を「延長する意向はない」と発言。一方、イラン当局者は「米国が数週間以内に戦闘終結に向けた覚書に基づく合意を完全に履行しなければ、イランはホルムズ海峡とその周辺地域で緊張を高め、攻撃を実施するだろう」と警告した。 |
| 19日 | 米財務省は10-30年物の米国債の買い入れ消却(バイバック)について「流動性支援のため、9月9日から1回あたりの上限額を現行の20億ドルの2倍となる40億ドルに引き上げる」と発表。米国の住宅ローン金利などの基準となる30年債利回りが、インフレ懸念や財政不安を背景に2007年6月以来の5.31%へと一時上昇したことへの対応措置と見られる。 |
| 24日 | 前週末22日に米国とカナダの通商交渉が決裂。米国は約200億ドル(約3兆1800億円)相当のカナダ製品に対して50%の追加関税を発動した。カナダのカーニー首相は報復として、9月8日から鉄鋼、乳製品、家電、農業機器、パルプ・紙、電子機器などを対象に米国による関税と同額の関税を課すと発表した。その後、トランプ米大統領は2027年1月1日から、カナダ産の自動車やトラック、自動車部品、鉄鋼に関する関税を50%に引き上げるとSNSで表明した。また、この日は「米財務省は金利上昇抑制を狙った長期債買戻し(バイバック)拡大の原資として、連邦準備制度理事会(FRB)に預けている資金である財務省一般勘定(TGA)を利用する可能性がある」と一部米メディアが報じた。 |
| 26日 | 米7月個人消費支出物価指数(PCEデフレーター)は前年比+3.7%と市場予想(+3.6%)を上回り前月と同じ伸び率だった。食品とエネルギーを除いたコアPCEデフレーターは+3.3%だった(予想、前月ともに+3.3%)。同時に発表された米4-6月期国内総生産(GDP)・改定値は前期比年率+1.5%と速報値からの修正はなかったが、GDPの7割を占める個人消費が+3.4%へ上方修正された(速報値+3.2%)。 |
| 27日 | 日銀の氷見野副総裁は「これまで以上に(物価の)上振れリスクを意識する必要がある」の認識を示した上で、今後の利上げについて「毎回の金融政策決定会合において、しっかりと議論する」と発言。利上げの時期やペースについては「経済・物価の中心的な見通しが実現する確度やリスクを点検しながら検討していく」と従来の見解を繰り返した。 |
| 28日 | 米連邦準備制度理事会(FRB)のウォーシュ議長が米カンザスシティ連銀主催の経済シンポジウム・ジャクソンホール会議で講演。失業率の低さなど、雇用から見た「米国経済は良好だ」と分析した一方で、インフレは「より懸念すべきで、FRBが最も重視する課題だ」と指摘した。7月の個人消費支出物価指数(PCEデフレーター)についても「基調的なトレンドが大きく改善したようには見えなかった」との見解を示した上で、現在の金融環境を「引き締め的と表現するのは難しい」と語った。その上で、「基調インフレ率が(2%の)目標に向かって明確かつ十分な速度で進んでいると確信できなければならない。そうでなければ、我々にはやるべきことがある。それが我々の仕事かつ使命であり、果たすべき責務だ」と述べて、早期利上げに含みを持たせた。ただ、議長は「今回の発言を「フォワードガイダンスと受け取るべきではない」とも発言した。 |
各市場 8月の推移
9月の注目イベント(日・米)
| 1日 |
米8月ISM製造業景況指数
米7月JOLTS求人件数
|
17日 |
米8月住宅着工件数
|
| 2日 |
米8月ADP全国雇用者数
|
18日 |
日本8月全国消費者物価指数
日銀金融政策決定会合(17日~)
植田日銀総裁会見
米8月鉱工業生産
|
| 3日 |
米7月貿易収支
米8月ISM非製造業景況指数
|
19日 | |
| 4日 |
米8月雇用統計
|
20日 | |
| 5日 | 21日 |
日本祝日
|
|
| 6日 | 22日 |
日本祝日
|
|
| 7日 |
米国祝日
|
23日 |
日本祝日
|
| 8日 |
日本4-6月期GDP・改定値
日本7月経常収支/貿易収支
|
24日 | |
| 9日 | 25日 |
米8月耐久財受注
|
|
| 10日 |
米8月生産者物価指数
米8月中古住宅販売件数
|
26日 | |
| 11日 |
米8月消費者物価指数
米9月ミシガン大消費者信頼感指数
|
27日 | |
| 12日 | 28日 | ||
| 13日 | 29日 |
米9月消費者信頼感指数
米8月JOLTS求人件数
|
|
| 14日 | 30日 |
米9月ADP全国雇用者数
米8月PCEデフレーター
|
|
| 15日 | |||
| 16日 |
日本8月貿易収支
米8月小売売上高
FOMC(15日~)
ウォーシュFRB議長会見
|
ドル/円の9月見通し
9月のドル/円相場は日米の金融政策が焦点となるが、最大の注目イベントは11日に発表される米8月消費者物価指数(CPI)だろう。この結果によって、米連邦公開市場委員会(FOMC)が16日に政策金利を引き上げるかどうかについて市場の見方が最終的に固まることになりそうだ。米連邦準備制度理事会(FRB)のウォーシュ議長は8月28日にジャクソンホール会議にて行った講演で、インフレは「より懸念すべきで、FRBが最も重視する課題だ」と指摘。FRBの2大責務の内、「雇用の最大化」より「物価の安定」に重心を置いて金融政策を運営する方針を示した。このため、市場は4日の米8月雇用統計より11日の8月CPIを重視する可能性が高い。なお、CPIの前年比上昇率でみたインフレ率は7月時点で3.4%とFRBの目標である2%を大幅に上回っており、8月も3.4%と高止まりが予想されている。8月31日終了時点で米金利市場が織り込む9月16日の利上げ(25bp=0.25%ポイント)の確率は65%前後だ。8月CPIがおおむね予想通りであればさらに織り込みが上昇する公算が大きく、それに伴いドルが上昇するだろう。一方、日銀が9月18日に25bpの追加利上げを行う確率(金利市場の織り込み)は8月31日時点で91%に上る。会合当日に向けてメディアの利上げ観測報道が相次ぐ可能性は小さくないが、おおむね織り込み済みのため円相場の反応は限定的だろう。このように、市場が利上げを織り込む余地で見ればFRBの方が大きく、それは9月前半についてはドル高・円安に振れる余地があることを示唆していよう。仮に、FRB・日銀とも利上げを行うとすれば、9月後半のドル/円相場の方向性は「次の利上げ」への距離感がカギとなる。具体的には、年内の追加利上げ観測が強いほうの国の通貨が買われ、弱いほうの通貨が売られる展開になりやすいだろう。FOMCでは、16日に発表される声明および経済・金利見通しと、同日にウォーシュFRB議長が行う会見に注目だ。日銀会合は18日の声明と植田総裁の会見が注目される。
神田 卓也(かんだ・たくや)
1991年から外国為替市場に携わる為替アナリスト。証券会社勤務を経て株式会社メイタン・トラディションに入社し、ドル/円スポット、資金(デポジット)、金利デリバティブなど国際金融商品の取引仲介業務を担当。2009年7月、外為どっとコム総合研究所の創業に参画し、為替相場・金融市場の調査・分析に従事。2011年12月より現職。
30年以上にわたる市場経験をもとに、個人FX投資家向けの相場解説・情報発信を行う。テレビ東京「Newsモーニングサテライト(モーサテ)」への出演をはじめ、NHK、日経CNBC、ストックボイスTV、ニッポン放送など、テレビ・ラジオ・新聞・WEBメディアへの出演・取材・コメント実績多数。
