
※登壇者の発言は収録時点の情報に基づいた見解となります。
外為どっとコムでは、経済・金融の第一線で活躍されている有識者をお招きし、今後のマーケット展望についてお話を伺っています。今回は、高千穂大学教授・内田稔氏(2026年7月28日公開)とブルームバーグ・エコノミクス シニアエコノミスト・木村太郎氏(2026年8月20日公開)の最新見解をもとに、2026年後半のドル円相場・日銀の金融政策・円安の構造的要因を整理します。
●この記事のサマリー
2人のプロに共通するのは「日銀が利上げしても円安は止まりにくい」という見立てです。ただし、その根拠は異なります。
・内田氏は円安の根因を実質短期金利のマイナスと分析。年末のドル円は165円前後を想定し、ドル指数の水準次第では170円接近もあり得るとみています。
・木村氏は日銀の追加利上げを10月本命と予想。対外直接投資の拡大という構造的な円売り圧力を背景に、利上げだけでは円高トレンドへの転換は難しいと分析しています。
内田稔氏の見解|円安の根因は実質金利のマイナス、年末165円前後
【必見!】内田稔氏のドル円見通し動画
日銀が利上げしても円安が止まらない理由
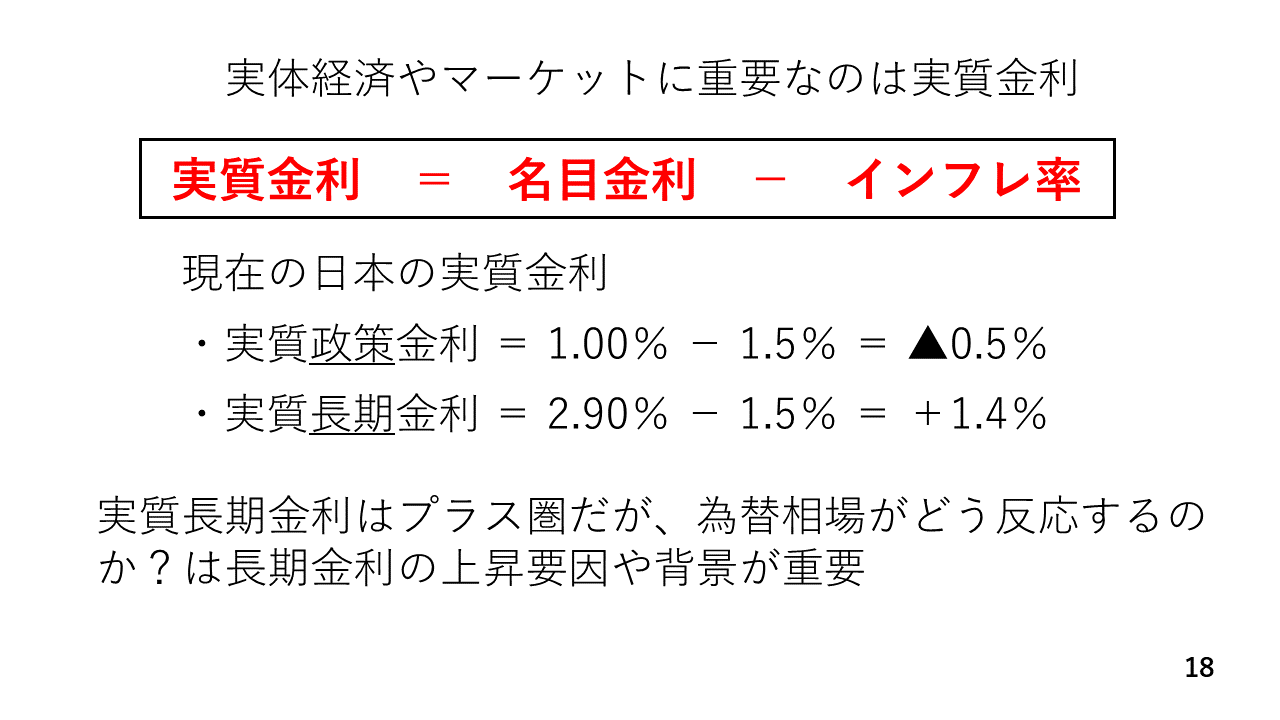
円安の根本要因は、政策金利からインフレ率を差し引いた実質短期金利がマイナス圏にあることです。政策金利1%が年内に1.25%へ引き上げられても、7月のCPIが前年比1.8%まで再加速しているため、マイナスの解消には届きません。プラス転換が視野に入るのは、来年前半にインフレが落ち着き、政策金利が1.5%程度まで上がった後になるとみています。
長期金利が上昇しても円高にならない理由
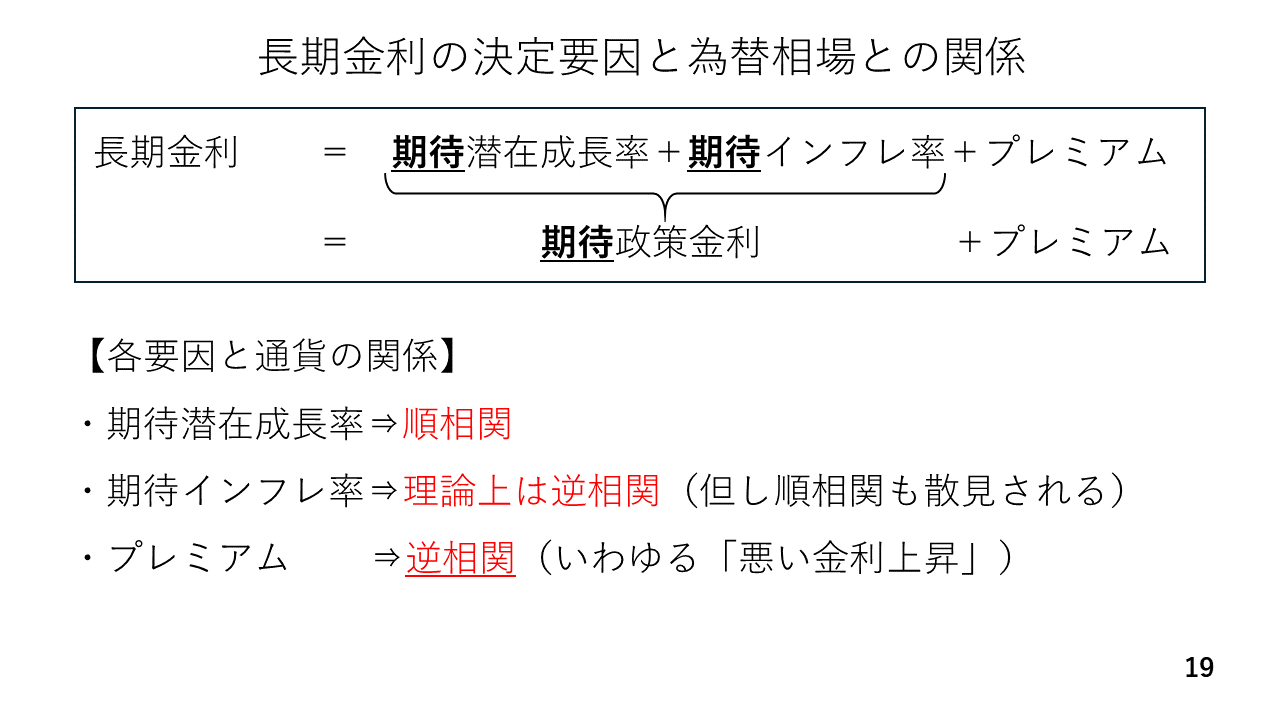
実質長期金利はすでにプラス圏ですが、円安には歯止めがかかっていません。長期金利の上昇が「期待潜在成長率」の高まりによるものなら円高要因になりますが、現状は「期待インフレ率」と「財政リスクプレミアム」の上昇が主因で、通貨にはネガティブに働きます。
プレミアム上昇の背景にあるのは、日銀の国債買い入れ減額による需給悪化と、積極財政に伴う国債増発観測です。日本のCDSスプレッドが大きく動いていないことから、財政悪化への懸念よりも需給要因が金利上昇を主導している構図だと内田氏は分析します。
11月の米中間選挙で警戒すべき3点
大統領支持率が45%を下回る場合、与党は議席を大幅に失う傾向にあり、上下両院で民主党が過半数を占める「ねじれ議会」が実現する可能性が高いとみられます。この場合の主なリスクとして、①債務上限問題や政府閉鎖を巡る対立の再燃と、それに伴う米国債格下げ懸念、②大統領権限の範囲内で進められる外交政策の強硬化、③安全保障を理由とする関税措置の発動、が想定されます。
木村太郎氏の見解|日銀利上げは10月本命、構造的な円売り圧力は変わらず
【必見!】木村太郎氏のドル円見通し動画
9月利上げ観測が急速に高まった理由
OIS市場では9月利上げの確率が一時8割近くまで上昇しました。7月の日銀会合直前には3割程度だったことを踏まえると、短期間で見方が大きく変化したことになります。木村氏はきっかけとして7月末の日米協調による円買い介入を挙げ、政府が円安抑制に動いたことで「日銀も歩調を合わせる」との観測が広がったと説明します。日銀は基調的な物価上昇率に合わせて緩和度合いを調整するという説明を続けてきましたが、市場では「円安抑制のための利上げ」という受け止めが強まっており、この認識のずれが今後の相場を動かす要因になり得ると指摘しています。
追加利上げは9月より10月の可能性が高い
木村氏は9月・10月いずれもあり得るとしつつ、市場が織り込むほど9月の可能性は高くないとみています。鍵を握るのは日銀会合直前のFOMCです。米国では景気や雇用にやや弱い兆候もみられ、米利上げ観測が後退するなかで日銀だけが動けば、金利差縮小を通じて急速な円高が進みかねません。こうしたリスクを踏まえ、10月利上げの可能性のほうが高いとの見方を示しました。
政策金利は1.5%まで、その先は「中立金利」が論点に
10月に利上げが実施された場合、年内の追加利上げの可能性は限定的であり、次回の利上げは翌年1月頃となり、政策金利は1.5%程度まで上昇する見通しです。もっとも、その後については、政府が消費税減税などを通じて家計支援を進める一方で、日銀が金融引き締めを継続した場合、金融政策と財政政策の方向性にズレが生じるため、利上げがいったん停止される可能性があります。さらに、政策金利が1.75%程度への引き上げ局面に入った場合には、日本における「中立金利」の水準が市場の大きな論点になるとみられます。
なお、利上げ後にタカ派姿勢を強めれば連続利上げが織り込まれ、円キャリートレードの巻き戻しで円高が急進するおそれがあり、逆に慎重すぎれば円売りが再加速します。木村氏は日銀が双方向のリスクの間を進む「ナローパス」に入っていると分析しています。
日本は「輸出立国」から「直接投資立国」へ
25bpや50bpの利上げだけで中期的な円高トレンドへ転換するのは考えにくい――その根拠として木村氏が挙げるのが、日本企業の対外直接投資です。国内の人手不足が深刻ななか、海外で得た利益を国内に還流させるより、成長期待の高い海外へ再投資する企業が増えています。円安下でも買収コストの上昇を上回るペースで投資が拡大している背景には、企業自身が円安基調の継続を見込んでいる可能性があります。対米直接投資は今後も増加していく可能性が高く、業種も製造業から小売・金融へ広がっています。こうした資金フローが構造的な円売り圧力になっているとの分析です。
「責任ある積極財政」は本当に円安要因か
財政悪化への懸念が円安につながっているとの見方に対し、木村氏は「財政懸念だから円安」という説明は解像度が低いと指摘します。高市政権下で円安が進んだ主因は、「この政権では日銀が利上げしにくい」というイメージが市場に定着したことだと考えられますが、実際には同政権下でも利上げは実施されています。財政支出が潜在成長率の向上につながれば、中長期的にはむしろ日本経済の強化に働く可能性があります。
フィジカルAIは潜在成長率を押し上げるか
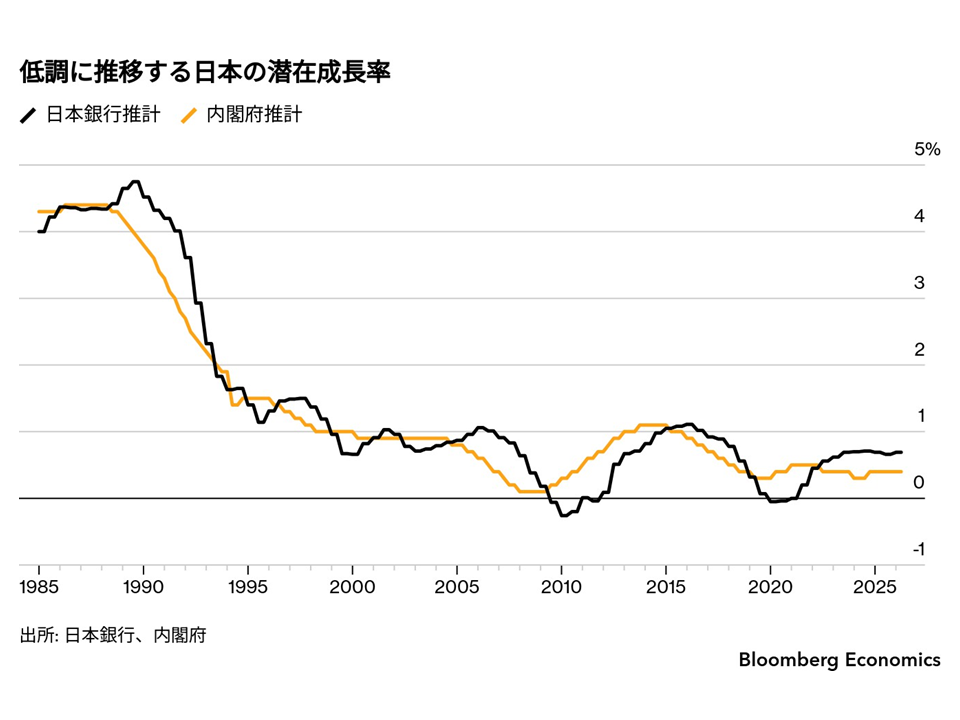
木村氏が高市政権の政策で注目するのは、給付金など短期の需要刺激ではなく、政府主導の投資で供給力そのものを高めようとしている点です。とくに期待を寄せるのがフィジカルAIで、機械はあっても熟練工がいない、トラックはあってもドライバーが足りないといった「人がいないため既存の資本を使い切れない」制約の緩和につながる可能性があります。1980〜90年代のバブル期のような3〜4%成長への回帰は人口減少を踏まえると難しいものの、1〜2%程度までの回復は十分考えられるとの見方です。
円高転換の条件は米国経済
円高への転換で短期的に重要なのは米国側です。雇用やインフレが鈍化し、FRBの利上げ観測がさらに後退すれば、米金利低下とドル売りを通じて円高が進む可能性があります。一方、介入だけでトレンドが変わることには懐疑的で、大きな流れが変わるには日本経済のファンダメンタルズそのものの変化が必要だと分析しています。円安については、これを直ちに国力低下と結びつけるのは適切ではないと指摘します。足元の円安は、日本企業による積極的な海外投資の拡大を背景とする資本流出の増加によって説明できるためです。また、過去を振り返っても、リーマンショック後や震災後には円高が進行しましたが、そうした局面が必ずしも日本経済の強さを示していたわけではありません。このため、為替水準をもって国力を単純に評価することには慎重であるべきだと木村氏は指摘しています。
円安が続いてもインフレの大幅加速は考えにくい
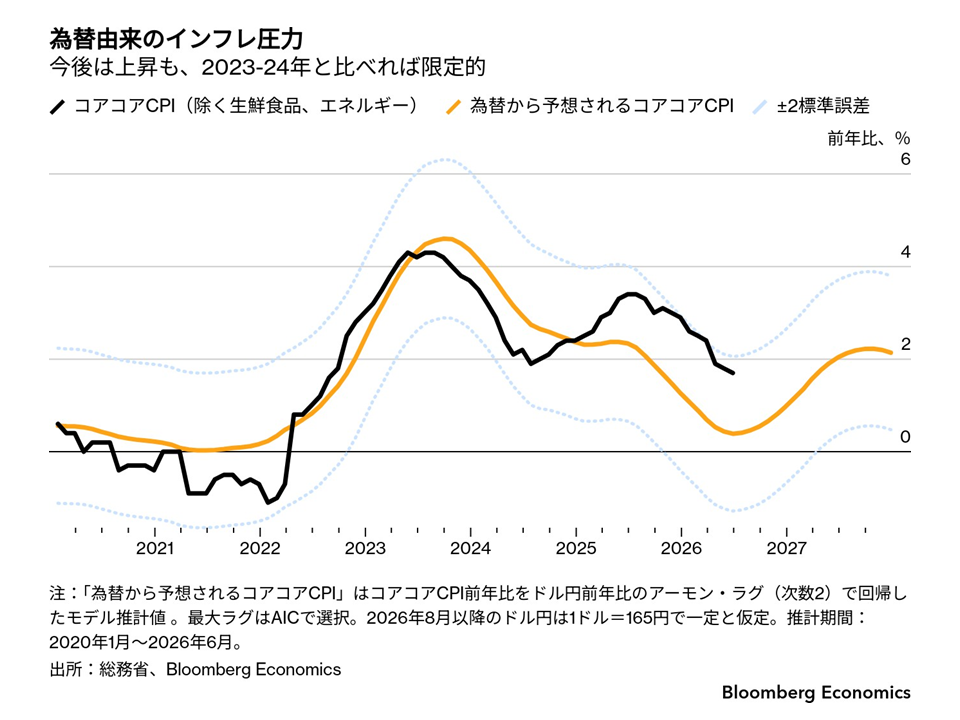
物価への影響を測るうえで重要なのは、ドル円の水準そのものより前年比での変化率だと木村氏は説明します。110円前後から150円近辺まで短期間で進んだ2022〜2023年と比べ、足元のドル円は水準こそ歴史的な高値圏にあるものの進行ペースは緩やかです。木村氏の推計では、2025年以降の物価上昇は賃金や人件費、コメなど為替以外の要因が強まっており、160円前後で推移してもそれだけでインフレ率が5%、10%へ加速する可能性は高くないとみています。
まとめ
2人の見解に共通するのは、円安の原因が日米金利差ではなく、より根深いところにあるという認識です。内田氏は実質金利のマイナスを、木村氏は資金フローの構造変化を指摘し、いずれも日銀の利上げだけでトレンドが反転するといった見方には懐疑的です。
2026年後半は、日銀の追加利上げ時期、FRBの政策運営、米中間選挙、そして日本の財政政策への市場の見方などが重要になる局面です。目先の値動きだけでなく、金利や金融政策の方向感等を総合的に読み解く視点がこれまで以上に重要となるでしょう。外為どっとコム マネ育チャンネルでは、引き続き経済の第一線で活躍する有識者の最新見解をお届けします。ぜひ動画・記事もあわせてご確認ください。
 国際公認投資アナリスト
内田 稔(うちだ・みのり)氏
高千穂大学商学部教授。東京銀行(現・三菱UFJ銀行)入行。マーケット業務を歴任し、2012年から2021年まで外国為替のチーフアナリスト。2022年4月から現職。J-money誌の東京外国為替市場調査では2013年より9年連続個人ランキング1位。現在、教育研究に加え、(株)CCIアセットパートナーズで為替アナリストの実務も継続。また自身のユーチューブチャンネル「内田稔教授のマーケットトーク」も主宰
 木村太郎氏(きむら・たろう)氏
ブルームバーグ・エコノミクス シニアエコノミスト
2023年よりブルームバーグ・エコノミクスにて日本経済の分析を統括し、分析レポートを国内外投資家向けに発信。ブルームバーグ日本語版ウェブサイトでは隔週ニュースレター「Japan's Economy Decoded」を連載中。 ブルームバーグ入社以前は、日本銀行に11年間勤務。エコノミストとして金融政策決定会合や展望レポートに向けた日本および世界経済の分析に携わったほか、為替市場のモニタリングも担当した。慶應義塾大学経済学部卒、ハーバード大学ケネディ行政大学院で修士号を取得。
