
来週(8/24~8/28)のドル円相場の重要イベント
来週のドル円相場(8月24日~8月28日)は、26日の米7月PCEデフレーターと4-6月期GDP改定値が最大の焦点です。今週は日本のGDPが市場予想を下回った一方、7月全国CPIは伸びが加速しました。来週は米国のインフレと景気の強さを確認しながら、FRBと日銀の金融政策を巡る思惑がドル円の方向性を左右しそうです。
⚫️予想レンジ:157円台後半~161円台前半
8/24(月)
日米の重要指標は特になし
8/25(火)
【アメリカ】7月新築住宅販売件数
【アメリカ】8月消費者信頼感指数(コンファレンス・ボード)
8/26(水)
【アメリカ】7月個人消費支出(PCEデフレーター)
【アメリカ】4-6月期四半期実質国内総生産(GDP、改定値)
8/27(木)
【アメリカ】前週分新規失業保険申請件数
8/28(金)
【日本】8月東京都区部消費者物価指数(CPI)
【アメリカ】8月ミシガン大学消費者態度指数・確報値
⚫️米PCEデフレーターが最大の焦点
来週最大の注目は、26日に発表される米7月PCEデフレーターです。
PCEデフレーターはFRBが物価動向を判断するうえで重視する指標です。インフレ鈍化が確認されれば、FRBの追加利上げ観測が後退し、米長期金利の低下を通じてドル売りが強まる可能性があります。
一方、インフレの粘着性が確認されれば、金融引き締めの長期化が意識され、米長期金利の上昇とともにドル円が再び160円台を試す材料となりそうです。
同日には米4-6月期GDP改定値も発表されます。米景気の底堅さが維持されているかも注目されます。PCEデフレーターとGDPがともに強い結果となれば、米金利上昇を通じてドル高が進む可能性があります。
⚫️日本のCPIは伸び加速、日銀の追加利上げ観測を支える
21日に発表された7月全国CPIは、総合が前年比1.9%上昇し、6月の1.6%から伸びが加速しました。生鮮食品を除く総合は1.8%、生鮮食品とエネルギーを除く総合も1.9%上昇しました。
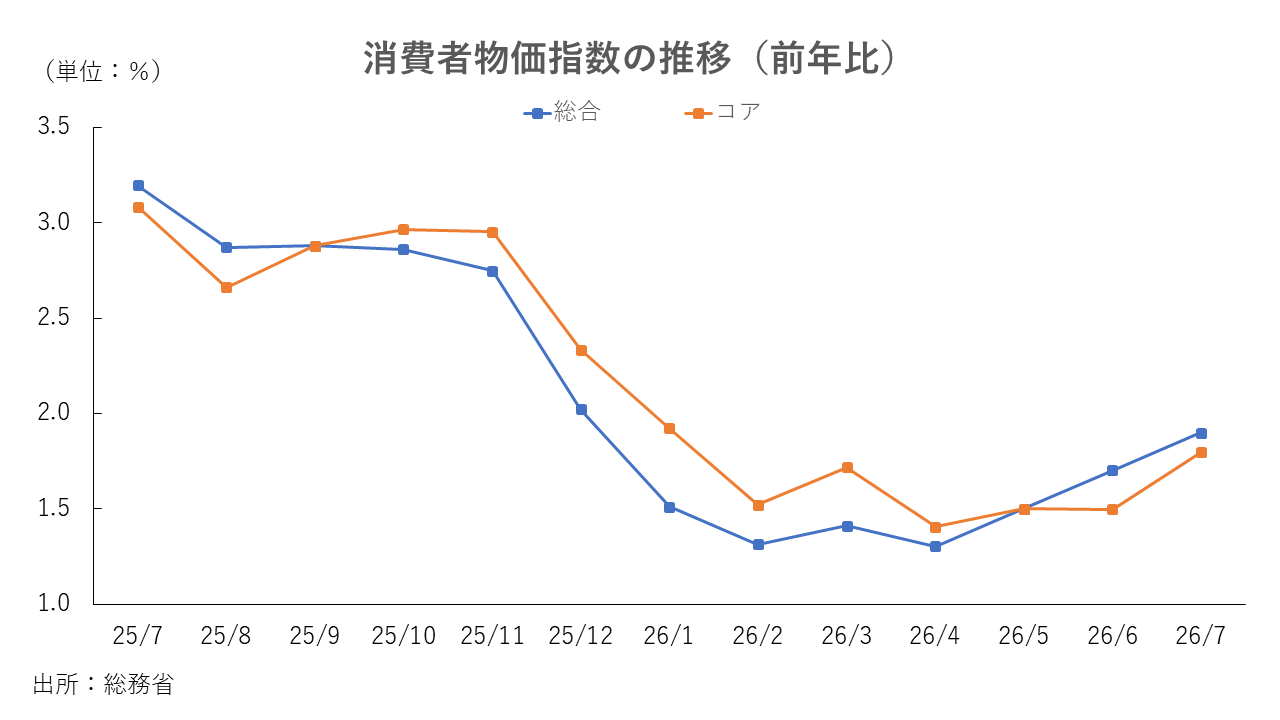
総合、コア、コアコアのいずれも前月から伸びが加速しており、物価上昇圧力の根強さが確認されました。日銀の追加利上げ観測を支える結果といえます。
来週28日には8月東京都区部CPIが発表されます。本指標でも物価上昇圧力の強さが確認されれば、日銀の追加利上げを意識した円買いにつながる可能性があります。
今週の振り返り
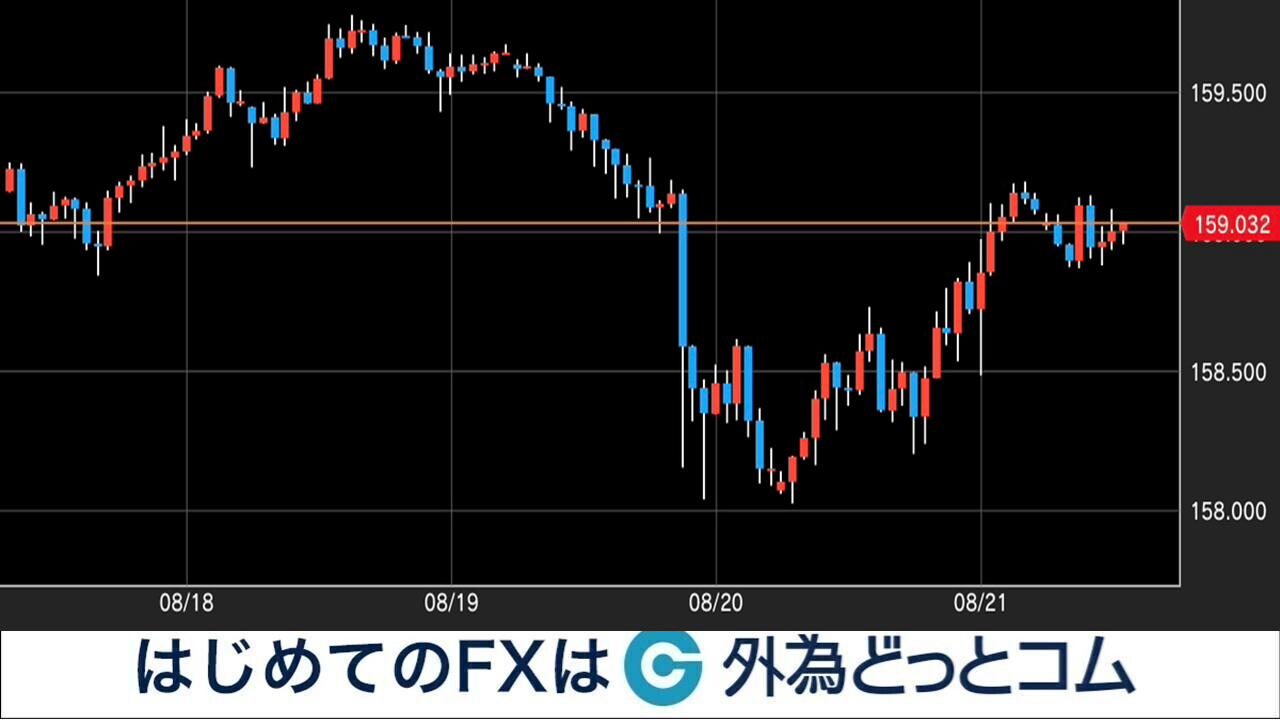
今週のドル円は、日米の経済指標や米長期金利の動きを受けて上下する展開となりました。
17日に発表された日本の4-6月期GDP速報値は前期比年率1.1%増と市場予想の2.0%増を下回りました。3四半期連続のプラス成長となったものの、個人消費はほぼ横ばい、設備投資は前期比1.2%減となり、内需の弱さが確認されました。日銀の早期利上げ観測がやや後退したことから円売りが強まり、ドル円は159円台後半まで上昇しました。
その後は、米7月住宅着工件数などが市場予想を下回り、米景気への慎重な見方が強まりました。ただ、ドル円の下値は限られ、159円台を中心とした推移が続きました。
19日には、米財務省が国債買い入れ消却(バイバック)の規模を倍増すると発表しました。米長期債への買い需要が意識されると米長期金利が急低下し、ドル売りが強まりました。これを受け、ドル円も下落しました。
一方、FOMC議事要旨では、インフレ率が十分に低下しなければ追加の金融引き締めが必要になる可能性が示されました。20日には米新規失業保険申請件数が市場予想を下回り、米労働市場の底堅さが意識されると、米長期金利が反発し、ドル円も持ち直しました。
さらに21日に発表された日本の7月全国CPIは、総合が前年比1.9%、生鮮食品を除く総合が1.8%、生鮮食品とエネルギーを除く総合が1.9%となり、いずれも6月から伸びが加速しました。物価上昇圧力の強さが改めて確認され、日銀の追加利上げ観測を支える結果となりました。
今週は、日本のGDPの弱さが円売り材料となった一方、米長期金利の低下や日本のCPI上昇が円買い材料となり、ドル円は方向感の定まりにくい展開となりました。
来週(8/24~8/28)のドル円見通し
来週は、米PCEデフレーターを受けた米長期金利の動きがドル円の方向性を左右しそうです。
米PCEデフレーターでインフレ鈍化が確認されれば、FRBの追加利上げ観測が後退し、米長期金利の低下とともにドル円は157~158円台へ調整する可能性があります。加えて、28日の東京都区部CPIが強い結果となれば、日銀の追加利上げ観測が高まり、円高圧力が強まることも考えられます。
一方、米PCEデフレーターが上振れ、GDP改定値でも米経済の底堅さが確認されれば、FRBの金融引き締めが長期化するとの見方から米長期金利が上昇し、ドル円は160~161円台を試す展開が想定されます。
来週は「FRBの追加利上げ観測」と「日銀の追加利上げ観測」のどちらが強まるかがポイントです。なかでも26日の米PCEデフレーターが、ドル円相場の方向性を左右する最大の材料となりそうです。
