
8月下旬の金融市場で大きな注目を集めるイベントが「ジャクソンホール会議」です。過去にはFRB(米連邦準備制度理事会)議長の発言をきっかけに、米金利や株価、ドル円相場が大きく動いたこともあります。特に2012年は追加の金融緩和、2022年は金融引き締め継続を示す発言が市場の政策期待を大きく変えました。2026年のジャクソンホール会議では、FRBの今後の金融政策、金融イノベーションの影響、ウォーシュFRB議長の情報発信が重要なポイントとなりそうです。ドル円の先行きを考えるうえで、なぜジャクソンホールが重要なのか。2012年と2022年の事例を振り返りながら解説します。
【必見!】中村アナリストの解説動画
ジャクソンホール会議とは?
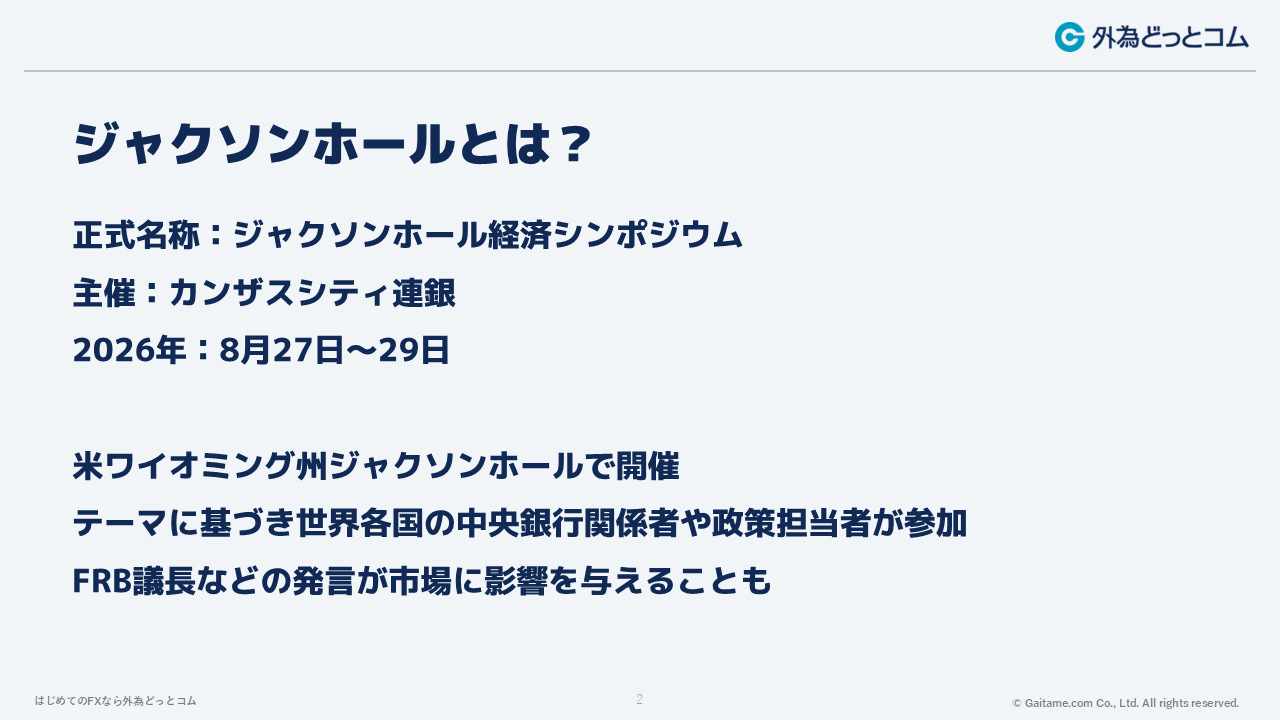
ジャクソンホール会議の正式名称は「ジャクソンホール経済シンポジウム」です。
米カンザスシティ連銀が毎年8月に開催する国際会議で、米ワイオミング州ジャクソンホールに各国の中央銀行関係者や経済学者などが集まります。
2026年は8月27~29日に開催される予定です。
ジャクソンホールで金融政策そのものが決定されるわけではありません。それでも金融市場が注目するのは、FRB議長をはじめとする中央銀行トップが今後の金融政策について重要なメッセージを発することがあるためです。
市場が見ているのは現在の金利だけではありません。
「これからFRBが利上げするのか、利下げするのか」という将来の政策を先回りして、債券や為替、株式市場は動きます。例えば、FRB議長がインフレへの警戒を強め、金融引き締めを続ける姿勢を示した場合、市場では米金利が高止まりするとの見方が強まりやすくなります。
米国債が売られて米金利が上昇すれば、ドル買いにつながり、ドル円には上昇圧力がかかる可能性があります。反対に、利下げや金融緩和に前向きな姿勢が示されれば、米金利低下とドル安を通じて、ドル円には下落圧力がかかる可能性があります。
つまりジャクソンホールでは、「何を決めたか」よりも「これから何をするのか」が重要になります。
⚫️2012年のジャクソンホール|QE3への期待が高まるきっかけに
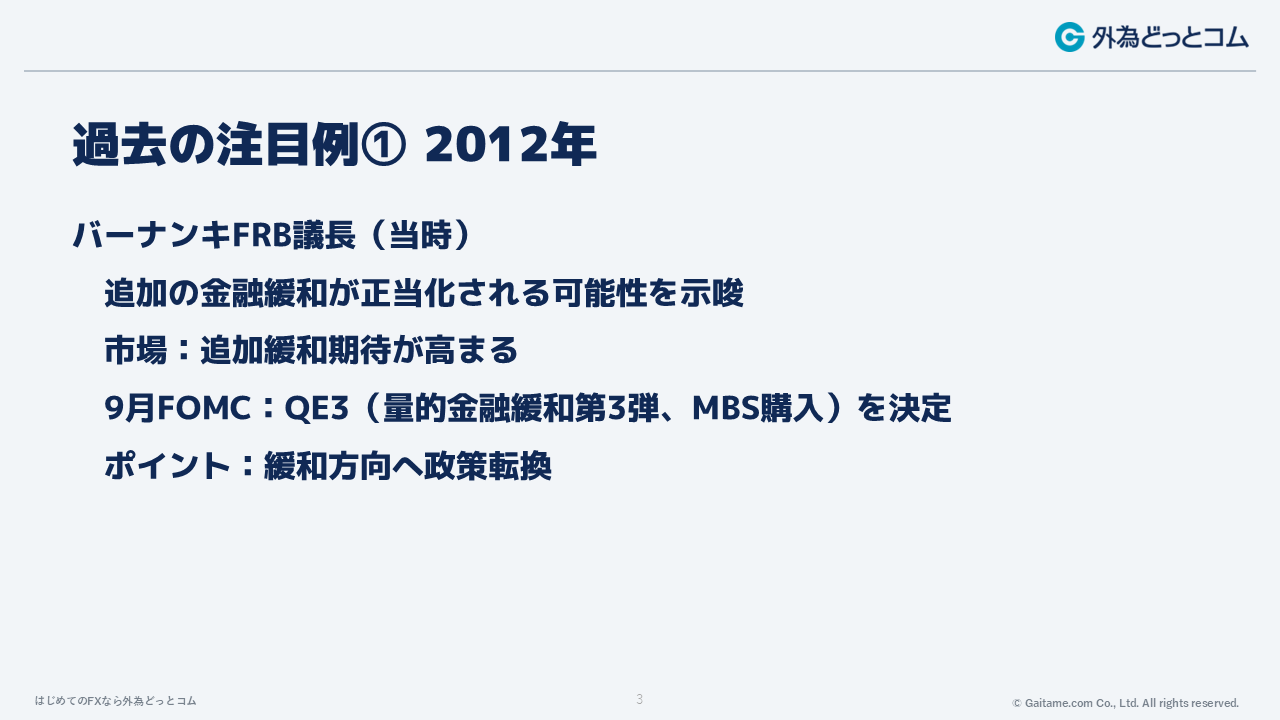
ジャクソンホールでの発言が、その後の金融政策につながった代表的な例が2012年です。
当時の米国経済は、リーマン・ショック後の回復局面にありましたが、雇用の改善ペースは十分とはいえず、FRBには追加緩和を求める声が強まっていました。そうしたなか、当時のベン・バーナンキFRB議長は2012年8月の講演で、米国の雇用情勢について強い懸念を示しました。
さらに、経済状況次第では追加の金融緩和が正当化される可能性があるとの姿勢を示し、必要であれば長期証券の保有をさらに拡大する選択肢にも言及しました。市場ではこの発言を受け、「FRBが追加緩和に踏み切るのではないか」との期待が高まります。
そして約2週間後の2012年9月のFOMCで、FRBは量的緩和第3弾、いわゆるQE3を決定しました。QE3では住宅ローン担保証券(MBS)を毎月400億ドル購入する方針が示され、その後、国債購入も追加されました。
量的緩和はFRBが市場から大量の債券を購入し、貨幣供給量を増やす政策です。債券購入によって金利を押し下げ、企業や家計の資金調達を支援し、景気を下支えする狙いがあります。一方、金利低下は一般的にドルにとっては下落要因になりやすく、当時の市場では金融緩和の長期化を意識したドル売り材料にもなりました。
つまり2012年は、ジャクソンホールで追加緩和を示唆し、市場がQE3を織り込み、その後9月のFOMCで実際にQE3が決定するという流れになりました。ジャクソンホールでのFRB議長発言が、その後の金融政策を市場が先回りして織り込むきっかけになった代表例です。
⚫️2022年のジャクソンホール|パウエル議長のタカ派発言で市場が急変
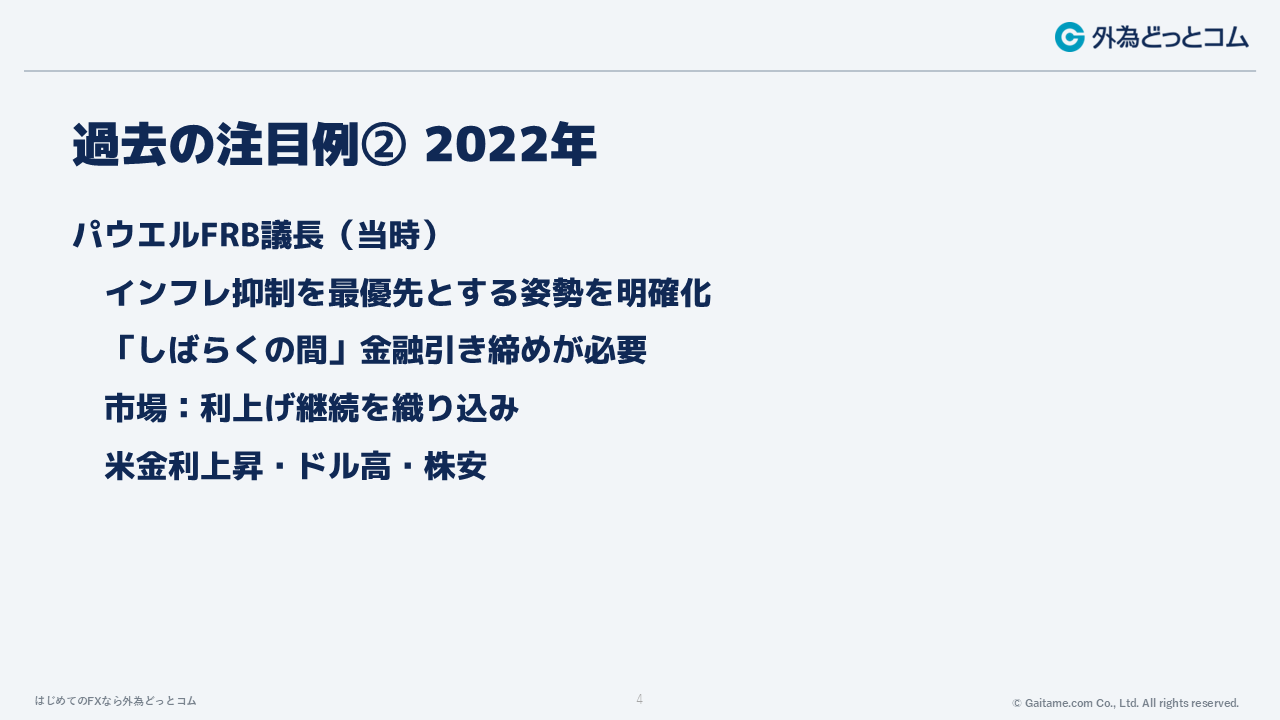
2012年とは対照的だったのが2022年です。
当時の米国ではインフレ率が急上昇し、FRBは急速な利上げを進めていました。一方、市場では「景気悪化を避けるため、FRBは利上げペースを落とすのではないか」との期待も浮上していました。
そうしたなか、2022年8月のジャクソンホールでパウエルFRB議長は、インフレ率を2%へ戻すことが最優先課題だと強調しました。さらに、物価安定を取り戻すためには、一定期間にわたって金融引き締めを続ける必要があるとの姿勢を明確にしました。
市場は「FRBはすぐには利上げをやめない」と受け止め、米金利上昇、ドル高、株安が進みました。
2012年は追加緩和を示唆する「ハト派」的なメッセージ。一方で、2022年は金融引き締め継続を強調する「タカ派」的なメッセージでした。
方向性は正反対ですが、共通しているのは、FRB議長の発言によって市場の金融政策見通しが大きく変化したことです。
⚫️2012年と2022年から分かるジャクソンホールの重要性
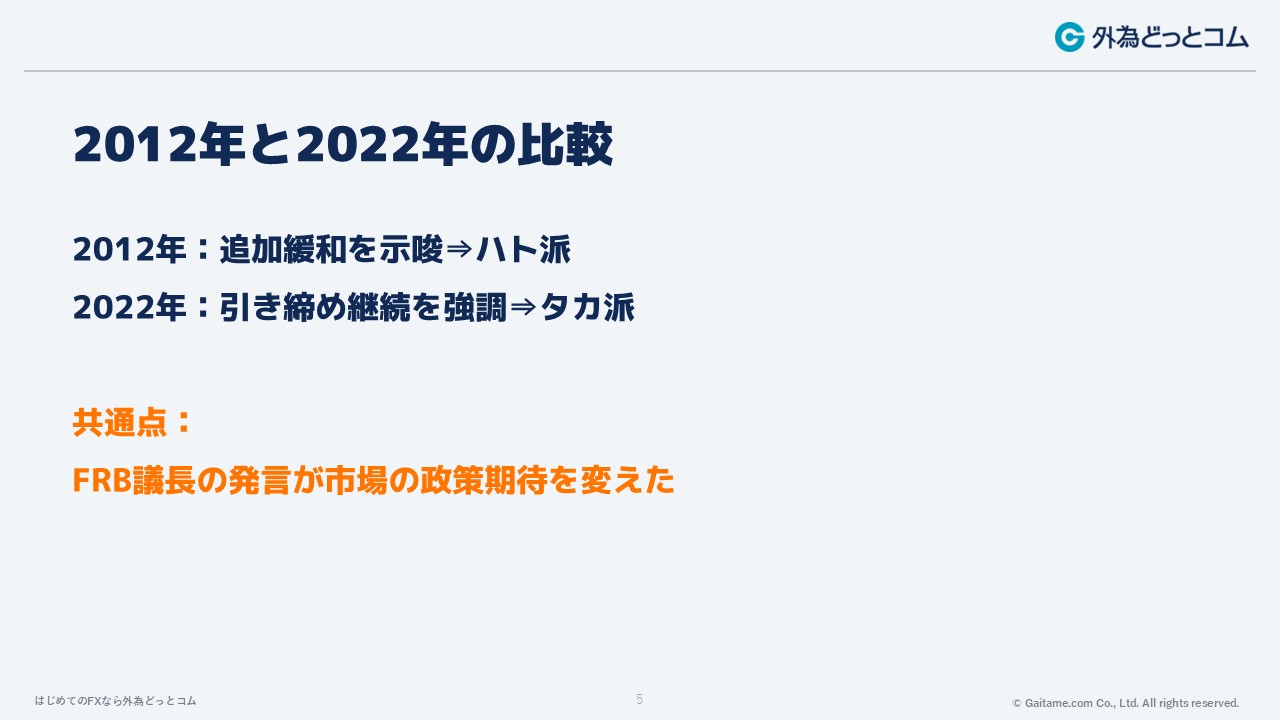
2012年と2022年を比較すると、ジャクソンホールが注目される理由が分かりやすくなります。
2012年は、景気や雇用を支えるための追加緩和が意識され、実際にQE3へとつながりました。一方、2022年は高インフレを抑えるための金融引き締め継続が強調され、市場の早期利下げ期待が後退しました。
つまり重要なのは、「ジャクソンホールだからドル高になる」「株安になる」ということではありません。その時点で市場が何を織り込んでおり、FRB議長の発言がその予想をどう変えるかが重要です。個人投資家にとっては、発言内容だけでなく、米金利やドル円がどの程度事前に政策を織り込んでいるかも確認する必要があります。
2026年ジャクソンホールのテーマは「金融イノベーション」
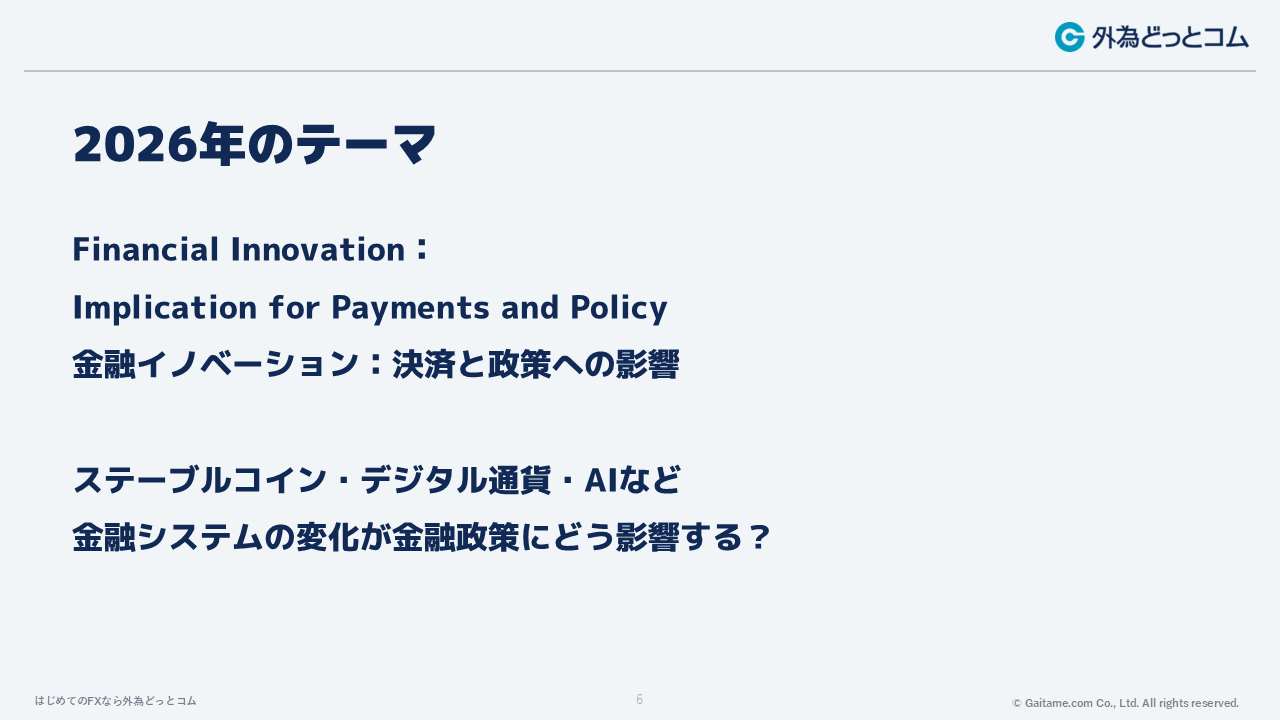
2026年のジャクソンホールでは、金融イノベーションと、それが決済や金融政策に与える影響が大きなテーマとなります。
金融イノベーションには、ステーブルコイン、デジタル通貨、AIを活用した金融サービス、新しい決済システムなどがあります。こうした技術が普及すれば、これまで銀行を中心としていた資金の流れが変化する可能性があります。
これは中央銀行にとっても重要な問題です。
FRBが政策金利を変更しても、新しい金融サービスや決済手段の普及によって、金利変更が企業や家計、金融市場へ伝わる仕組みが変化する可能性があるためです。
2026年は単純な「利上げか、利下げか」という議論だけでなく、金融システムの変化が今後の金融政策にどのような影響を与えるのかも焦点となりそうです。
ウォーシュFRB議長は何を語る?ドル円市場も注目
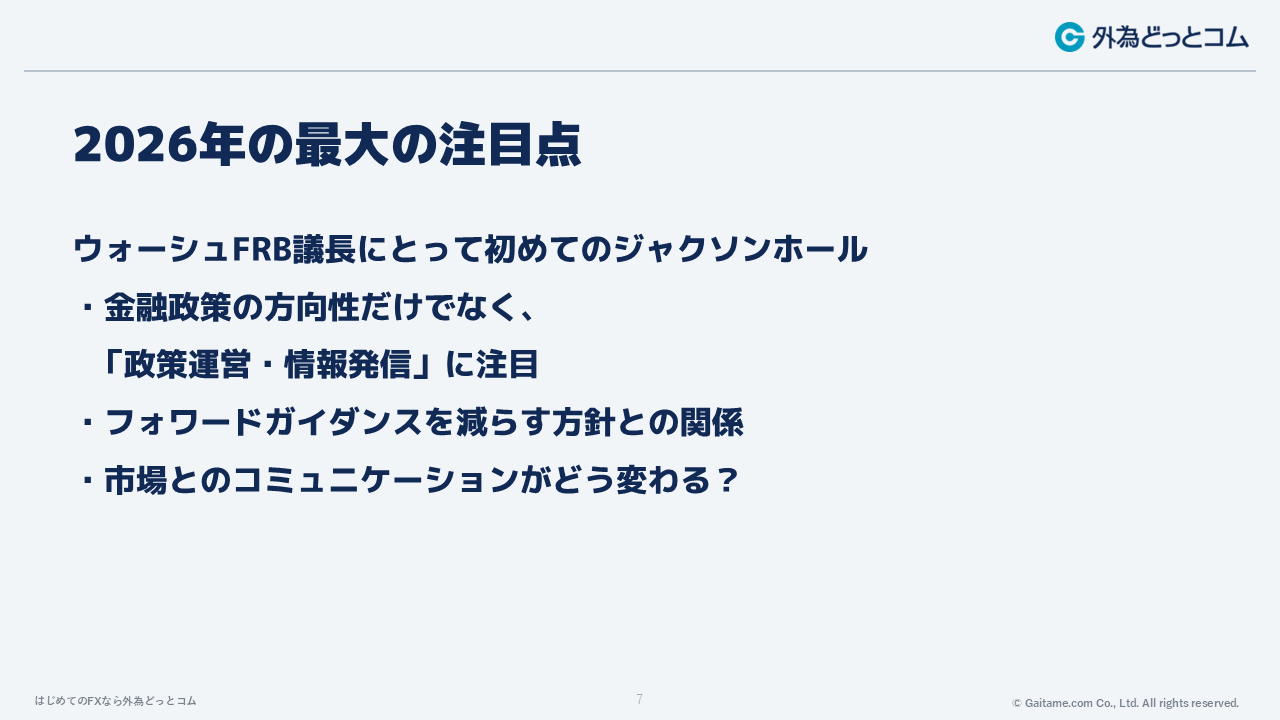
2026年のジャクソンホールで、FXトレーダーが特に注目したいのがウォーシュFRB議長の発言です。今回がウォーシュ議長にとって初めてのジャクソンホール会議となります。
注目点の一つが、FRBの情報発信です。
ウォーシュ議長は、FRBが将来の政策方針を細かく市場へ示す「フォワードガイダンス」を減らし、よりシンプルなコミュニケーションを目指しています。こうした方針が強まれば、市場がFRBの次の一手を予想しにくくなり、米金利やドルの値動きが大きくなる可能性があります。
そのため2026年のジャクソンホールでは、金融政策の方向性だけでなく、「FRBが今後どのように市場と対話していくのか」も重要です。
2026年ジャクソンホールで注目したい3つのポイント
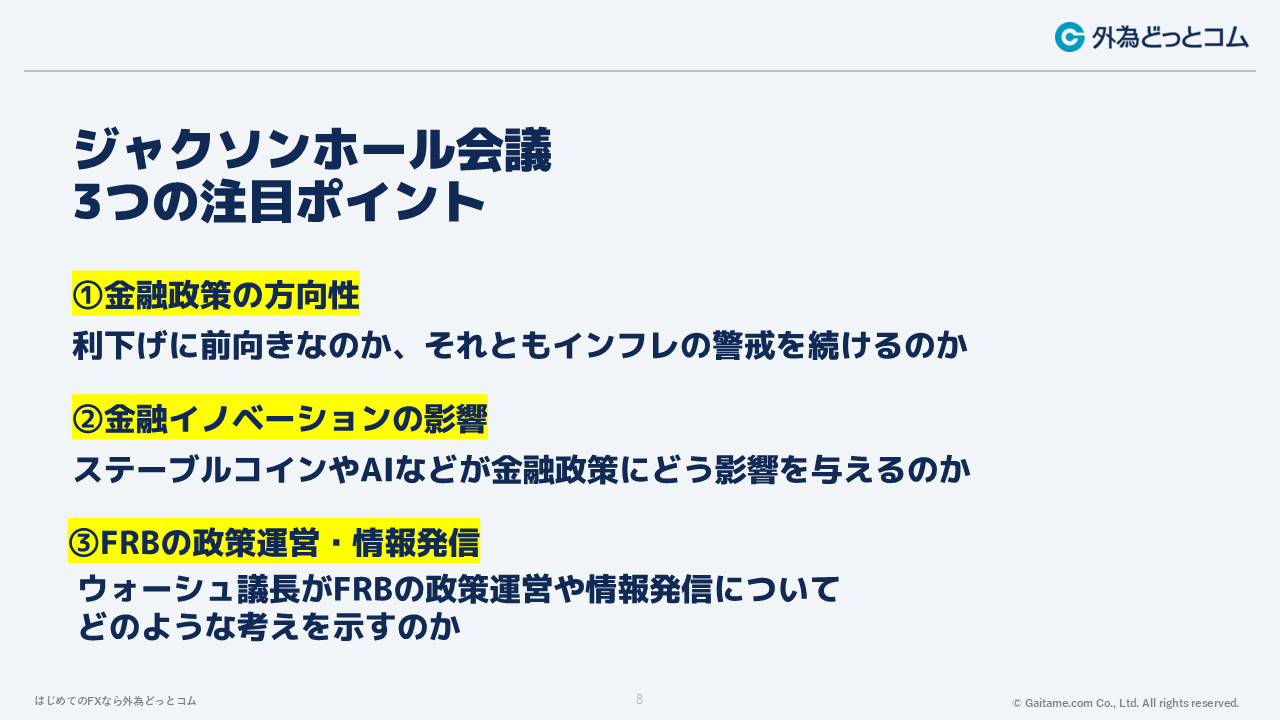
1.金融政策の方向性
最大の焦点は、今後の金融政策です。
ウォーシュ議長がインフレへの警戒を強調し、引き締め的な政策を長く続ける姿勢を示せば、米金利上昇とドル高につながる可能性があります。
一方、景気減速への懸念を強め、利下げに前向きな姿勢を示した場合は、米金利低下とドル安が意識されやすくなります。
2.金融イノベーションの影響
ステーブルコインやAI、新しい決済システムなどが、金融政策や金融システムにどのような影響を与えるとFRBが考えているのかにも注目です。
中長期的には、中央銀行の金融政策そのものにも影響する可能性があります。
3.FRBの政策運営・情報発信
ウォーシュ議長がフォワードガイダンスをどこまで見直すのかもポイントです。
市場との対話方法が変われば、政策の予測が難しくなり、米金利や為替相場の変動が大きくなる可能性があります。
ドル円見通し|ジャクソンホール後に大きく動く可能性も
ドル円を取引するうえでは、ウォーシュFRB議長の発言が市場予想と比べてタカ派なのか、ハト派なのかを見極めることが重要です。
インフレへの警戒を強めた場合、米金利が上昇し、ドル円には上昇圧力がかかる可能性があります。反対に、景気減速への懸念や利下げの必要性を強調した場合は、米金利が低下し、ドル円が下落する展開も考えられます。
特に重要なのは、発言内容そのものだけではありません。
市場が事前に織り込んでいる金融政策見通しと、実際の発言にどれほど差があるかです。2012年のように追加緩和期待が高まる場合もあれば、2022年のように金融引き締めの長期化が意識される場合もあります。
市場予想を大きく修正させる発言が出れば、米金利やドル円が短時間で大きく動く可能性があります。
まとめ|2026年ジャクソンホール会議はドル円の方向性を左右する可能性あり
ジャクソンホール会議は、世界の中央銀行関係者や経済学者が集まる国際会議です。
金融政策を決定する場ではありませんが、FRB議長の発言が今後の政策を占う重要な手掛かりとなるため、金融市場から毎年注目されています。
8月27~29日のジャクソンホール会議では、米金利とドル円の値動きが大きくなる可能性があります。ドル円の今後を見通すうえで、FRB議長の発言内容と市場の反応を確認しておきたいところです。
 外為どっとコム総合研究所 情報企画部 為替アナリスト
中村 勉(なかむら・つとむ)
米国の大学で学び、帰国後に上田ハーロー(株)へ入社。 8年間カバーディーラーに従事し、顧客サービス開発にも携わる。 2021年10月から(株)外為どっとコム総合研究所へ入社。 優れた英語力とカバーディーラー時代の経験を活かし、レポート、X(Twitter)を通してFX個人投資家向けの情報発信を担当している。
経済番組専門放送局ストックボイスTV『東京マーケットワイド』、ニッポン放送『飯田浩司のOK! Cozy up!』などレギュラー出演。マスメディアからの取材多数。
