
金(ゴールド)相場は2025年に大きく上昇しました。2026年1月下旬には、日中に5,000ドル台を試して最高値を更新しました。その後、調整局面に入って6〜7月の下落を経験、8月半ばには4,400ドル台まで持ち直しています。ここから上昇し、再び最高値を試すのか、それとも調整が入り、上昇はもう少し先送りされるのか。ファンダメンタルとテクニカルの両面から深掘りしていきます。
金(ゴールド)相場を支える需要、調整を促す金利
2025年の歴史的上昇を支えたのは、世界各国の中央銀行など、公的需要と投資需要です。ポーランドや中国などの中銀による金(ゴールド)買いの中身、中国、インドの季節需要、金利、雇用統計、物価の影響、実質金利と、月足・週足・日足のチャートから、4,400ドル台の攻防を読み解くと、今は「様子見」で、右肩上がりで上昇する局面とは見ていません。
単純に金(ゴールド)需要だけで判断すると強気になりがちですが、実質金利の上昇や金ETFの流出から、水準維持が難しくなる局面を見落とさないことです。1トロイオンス=4,400ドル台は、「買い」の土台になる一方で、金利動向ひとつで急落してもおかしくない水準です。
金(ゴールド)が中長期で保有される理由
金(ゴールド)は、国家、通貨、企業、政府などの信用に依存しない現物資産です。債券のように発行体の返済能力に依存しませんし、米ドルや日本円といった現金のように、特定国の通貨でもありません。金(ゴールド)は化学的に安定していて、腐食しにくく、長期保有・保管がしやすい点も特徴です。
しかし、最近の金(ゴールド)相場の急上昇は、こうした特徴の説明だけでは足りません。その背景には「外貨準備を『ドル建て資産』中心のポートフォリオにしておいて大丈夫なのか」という疑問が、世界各国の政府当局や投資家のあいだで強まったからです。
米国が「自国優先(アメリカファースト)」の色を強めた政策を実行しています。自国産業を優先する政策、関税措置と制裁発動など、米国の判断が国際金融市場に大きな影響を及ぼす状況に、多くの国々で「ドル建て資産に集中するリスク」が意識されるようになりました。
これに地政学的な緊張、外貨準備が凍結・制約されることへの警戒感が重なると、発行体や米国の信用に直接依存しにくい金(ゴールド)への需要が、中長期的には買い支えの材料として残りやすくなります。
ただし、「もう米ドルは不要」とか、「ドル建て資産を金(ゴールド)に置き換える」とか、そういう意味ではありません。各国中央銀行の金(ゴールド)購入は、準備資産の集中を抑制し、リスク分散を図る動きとして理解するのが適切です。
また、地政学リスクが高まると、短期では安全資産の需要が増えますが、突発的な市場混乱では、資金確保のために金(ゴールド)が売られることもあります。資産としての性質と地政学リスクだけでは、連日の高値更新を説明し切ることはできません。
公的部門の金(ゴールド)需給
「ドル集中への警戒」や「旺盛な投資需要」は、実際のところ、金(ゴールド)需給のどこに表れているのでしょうか。
2025年から2026年1月までの金(ゴールド)の歴史的上昇で、価格を押し上げた主因は投資需要です。World Gold Council(世界金協会)は、「2025年は金ETFへの資金流入と地金・コインの買いが相場を牽引した」と分析しています。
その背景には、地政学リスクに対する警戒感、世界各国の準備資産分散に対する警戒感があり、各国中央銀行など公的部門による純購入が、高値更新でも「需要の土台」として残り続けました。それは「中銀需要だけで上昇した」というよりも、「投資需要の加速に中銀の買いが下支えした」という複合的な要因だったと思います。
その内訳の確認材料は、ワールド・ゴールド・カウンシル(World Gold Council=WGC)が四半期ごとに発表する「Gold Demand Trends」(金需要動向)です。
大幅上昇後の調整局面に入った2026年4〜6月分(2026年第2四半期)は、総需要(取引所を通さない相対取引などを含む)は約1,269トンで、前年同期と比較すると、ほぼ横ばいでした。そのうち中央銀行など公的部門の純購入は288.9トン、高値圏でも準備資産としての買いが残っています。全体でトン数が伸びなくても、中銀による需要が「土台を支えている」という見方ができます。
貿易摩擦や報復関税で米国との緊張関係が目立つのは中国です。そのため、中銀による金(ゴールド)買いも中国が主役と思いがちですが、実際の購入国は中国だけではありません。
WGCの報告書によれば、2025年の上昇はポーランドが約102トンで最も多く、カザフスタン約57トン、アゼルバイジャンの国家石油基金が約53トン、ブラジル約43トンと続き、中国とトルコはそれぞれ約27トンでした。
調整局面後の2026年第2四半期(2Q)でも、最も多いのがポーランドの約51トンです。なお、中国は約33トンと積み増しを加速させています。ちなみにウズベキスタン約16トン、カザフスタン約15トン、ヨルダン約6トン、チェコ約6トンでした。
各国中銀による金(ゴールド)購入は、日々の値動きを決めるわけではありませんが、中長期の需給形成に影響を及ぼしています。
投資需要から金(ゴールド)価格を分析
投資需要は、上昇局面の主役になりやすく、調整局面では価格の振れ幅を大きくします。金ETFは金利見通しや利益確定で資金動向が変わりやすく、2026年の2Qは約45トンの純流出でした。地金・コインの価格は、個人が「現物を持ちたいのか」を探る手掛かりになります。
中国とインドは「金(ゴールド)を買う国」として知られていますが、宝飾需要と投資需要は分けて考える必要があります。高値だと宝飾需要は減少しやすく、2026年2Qも弱い需要でした。
なお、中国では地金・コインなどの投資需要は最後まで残りやすく、インドは価格が一段下がった局面で、「押し目買い」が入りやすいという印象です。季節要因も残っています。中国は年末から旧正月前後(翌2月前後)まで需要が広がりやすく、インドは結婚シーズンやディーワーリー(10〜11月)に向けた買いが意識されやすくなります。
ただ、「高値圏になると購入数量は伸びにくいが、金額では残りやすい」というねじれ現象が起きることもあります。
こうして分析してみると、金(ゴールド)価格を最高値圏まで押し上げた主因は投資需要で、公的部門による「買い」がその土台になったということがわかります。その土台のうえで、今後の金(ゴールド)の価格を直接的に左右するのが実質金利です。
FRB・雇用・物価が動かす実質金利の影響
実質金利とは、名目金利から物価上昇分を差し引いた金利のことです。「名目金利から市場が見込む物価上昇分を差し引く」もので、単月の消費者物価指数(CPI)を、そのままマイナスするわけではありません。目安になるのが、米国の10年実質金利や物価連動国債(TIPS)の利回りです。
一般的に実質金利が下がると金(ゴールド)価格は上がりやすく、上昇すると金(ゴールド)は「重くなりやすい」性質を持っています。金(ゴールド)は現物資産で、金利がつきませんが、金利が発生する資産は魅力が高まるからです。
なお、公的部門の買いや安全資産に対する需要が強いときは、短期的にこの因果関係ははずれることもあります。
米国の10年実質金利や物価連動国債(TIPS)の利回りの見通しを動かすのが、米国の連邦制度準備理事会(FRB)と雇用、物価です。2026年7月28日〜29日に開催された連邦公開市場委員会(FOMC)は、政策金利3.50〜3.75%を据え置きました。投票内容を見ると賛成が9、反対が3で、反対した3人は0.25ポイントの利上げを支持しています。「米国の景気動向に対する見方が一枚岩ではない」という材料です。
8月7日公表された7月の雇用統計では、非農業部門雇用者数が前月比2万3,000人減、失業率4.1%でした。失業率だけでは「雇用状況が改善された」と言えません。雇用の弱さが続けば、金利上昇の余地が抑えられて、金(ゴールド)価格の下支えになりやすくなります。
また、8月12日に公表された7月のCPIは、総合で前月比プラス0.1%、前年同月比プラス3.4%、コア前年同月比プラス2.5%でした。続く8月13日に発表された7月の生産者物価指数(PPI)は、最終需要ベースで前月比横ばい、前年同月比プラス4.7%でした。
物価上昇の勢いが弱まれば、金(ゴールド)価格は上がりやすくなり、「粘り」が意識されると、金(ゴールド)価格の上値は重くなりやすくなります。PPIの横ばいだけでは「利下げが近い」とまでは言い切れません。
実質金利の動向は今後の材料次第
米国の名目金利は、政策金利が据え置きのうえに、3人の反対票が利上げ寄りなので、すぐには下がりにくいと見られます。ただ雇用指標が弱いために、一本調子で上昇するとも思えません。物価については、直近のCPI・PPIが前月比で落ち着いているので材料としては乏しく、急上昇させる要因にはならないでしょう。
結局、実質金利は上がるとも下がるとも言い切れないため、「横ばい」という見方です。注目するべき指標は、8月26日に公表される個人消費支出(PCE)関連の内容、8月27〜29日開催の経済会議(ジャクソンホール)、9月4日公表の雇用統計、9月11日のCPI、9月15〜16日開催のFOMCの内容次第で、米国の実質金利の方向性は決まるでしょう。
チャートを使って4,400ドルの攻防をテクニカル分析
●金(ゴールド)価格の月足チャート
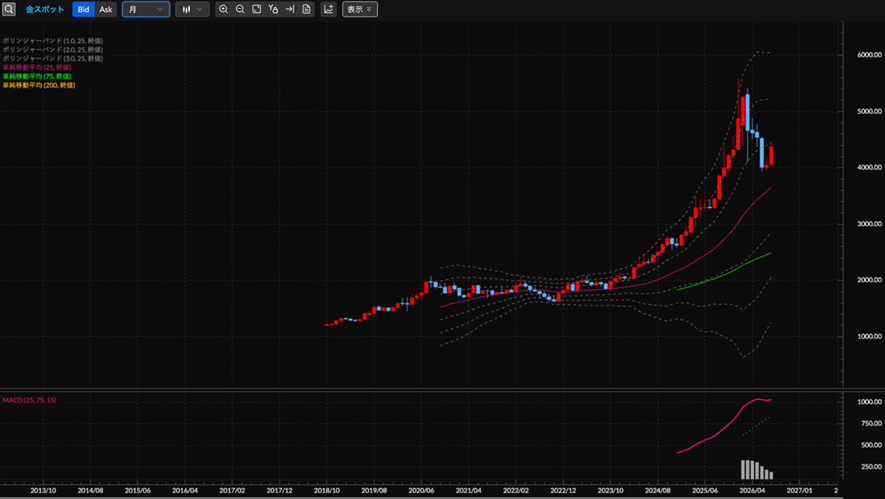
月足で見ると、2026年1月下旬に日中で5,000ドル台を試したあとに調整しています。高値圏から+2σ、+1σをデッドクロスし、7月から反発した形状です。MACDはシグナルの上にあるものの、勢いは鈍化しています。中長期の上昇基調は残る一方で、上昇のスピードは落ち着いています。
●金(ゴールド)価格の週足チャート
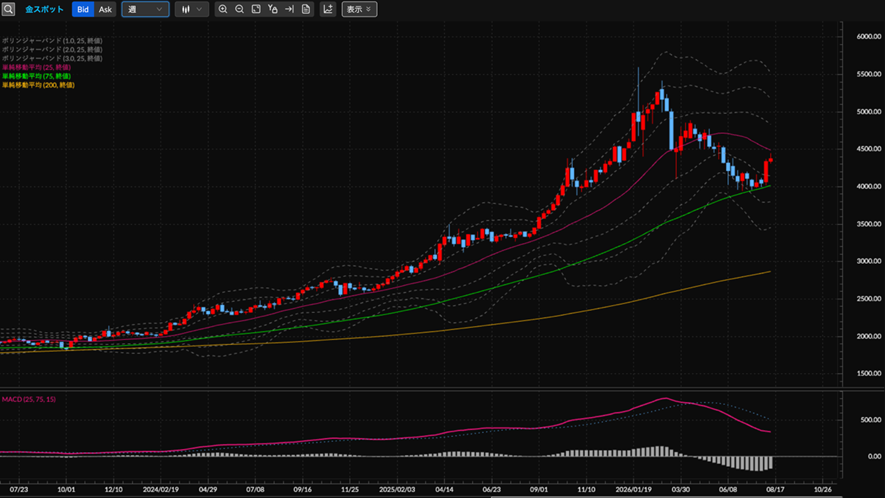
続いて週足チャートを見ると、+2σラインから−2σラインまでデッドクロス、その後、中期移動平均線付近まで下げてから反発しています。MACDはシグナルの下にあり、上昇圧力が弱くなっています。今後、短期移動平均線を回復できるかがチェックポイントです。
●金(ゴールド)価格の日足チャート
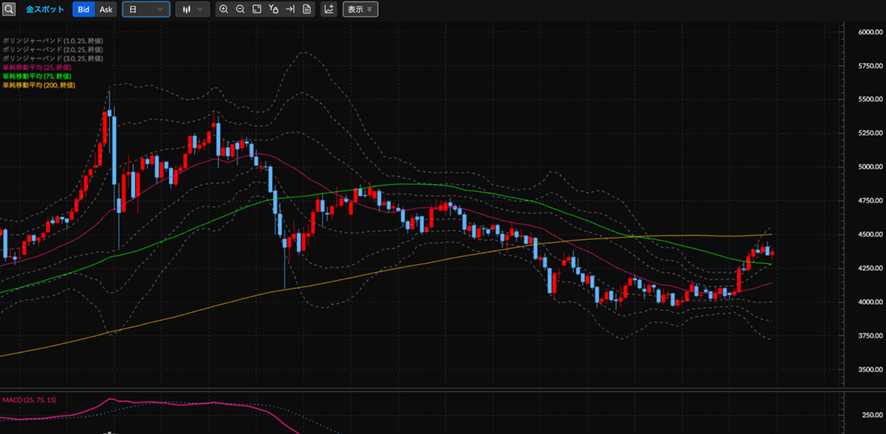
最後は日足チャートです。7月の移動平均線は「長期>中期>短期」という並びで、弱気のパーフェクトオーダーを形成、下降トレンド開始を示すようなチャート形状でした。現在は、短期・中期移動平均線の上まで戻しましたが、まだ長期移動平均線の下です。MACDはシグナルの上で改善していますが、まだ0ラインを上抜けしておらず、反転の兆しを確かめてから判断したい形状です。
金(ゴールド)価格が上値を試すためには、公的部門の購入や投資需要が保たれ、実質金利の上昇が一服することがひとつの条件になります。そのうえで週足チャートが短期移動平均線を回復し、日足チャートの持ち直しが続くかを見るようにします。この間に地政学的リスクや国際的な金融をめぐる不安が強まれば、安全資産としての需要が加わる可能性があります。
これとは反対に、実質金利が再上昇し、金ETFからの資金流出が拡大する場合は、現在の水準を維持しにくくなる可能性があります。週足チャートが短期移動平均線の下にとどまるか、中期移動平均線を維持できるかを確認したいところです。一気に上昇するというよりも、需要と実質金利の変化を見極めながら、4,400ドル台で方向性を探ることになるでしょう。
現在の金(ゴールド)価格をめぐる相場環境を整理
2025年から2026年1月の大幅上昇を牽引した主因は投資需要です。中銀など公的部門の買いは土台としての下支えの役割を果たしました。調整局面を経た現在もポーランドや中国などによる購入が高値圏で残っており、金(ゴールド)価格の下値が、すぐに崩れることはないでしょう。その一方で、金ETFは金利次第で流出しやすく、需要の土台だけで、強気の見方をするのは早計です。
実質金利は、名目金利が下がりにくく、物価期待も上振れしないため「横ばい」でしょう。金(ゴールド)価格を一気に動かす材料はまだ出ておらず、チャートでも月足の上昇基調を残しつつ、週足の短期線回復を待つ段階で、日足の持ち直しだけでは方向性が決まりません。
現在のメインシナリオは「4,400ドル台でのもみ合い」です。高値更新を急ぐ局面でも、急落を織り込む局面でもなく、横ばいを前提に売買するべきです。
そのうえで、PCEやジャクソンホール、雇用統計など、今後の材料に備えてください。物価やFRBのトーンが和らぎ、実質金利が下がれば、金(ゴールド)価格は上値を試しやすく、逆になれば下ブレする可能性が高まります。各イベントごとに「名目金利」「物価期待」「実質金利」がどのように動いたかをメモしておくと、次の一手が取りやすくなります。
※金CFDはレバレッジを利用するため、相場の変動以上に損益が大きく動くことがあります。指標や地政学の報道で値動きが拡大する可能性もあるため、取引量と許容できる損失額はあらかじめ確認しておきましょう。
 岩田仙吉(いわたせんきち)氏
株式会社タートルズ代表/テクニカルアナリスト
2004年、東京工業大学から一橋大学へ編入学。専門は数理経済学。卒業後、FX会社のシステムトレードプロジェクトのリーダーになり、プラットフォーム開発および自動売買プログラムの開発に従事。その後、金融系ベンチャーの立ち上げに参画。より多くの人に金融のことを知ってほしいと思い金融教育コンテンツの制作に集中するために会社を創業。現在は、ハイリスク・ハイリターンの投資手法ではなく、初心者でも長く続けられるリスクを抑えた投資手法を研究中。
