
日銀の追加利上げ観測が急速に高まっています。市場では9月の金融政策決定会合で利上げに動くとの見方が強まる一方、ドル円は再び160円に接近しており、「日銀が利上げしても円安は止まらないのではないか」といった懸念が高まっています。
今回は、ブルームバーグ・エコノミクスのシニアエコノミストで、日本銀行でも11年間にわたりエコノミストを務めた木村太郎氏に、日銀の利上げ時期や今後の利上げペース、円安が続く構造的な要因、高市政権の「責任ある積極財政」が日本経済に与える影響などについてお聞きしました。
【必見!】木村太郎氏のドル円見通し動画
日銀の9月利上げ観測が急速に高まった理由
市場では、日銀が9月の金融政策決定会合で追加利上げに踏み切るとの見方が急速に高まっています。OIS市場では9月利上げの確率が一時8割近くまで上昇。7月の日銀会合直前には3割程度だったことを考えると、市場の見方は短期間で大きく変化しました。
木村氏は、そのきっかけとして7月末の日米協調による円買い介入を挙げます。
政府が円安抑制に動いたことで、市場では「日銀も政府と歩調を合わせ、早期利上げに動くのではないか」との見方が広がりました。
これまで日銀は、基調的な物価上昇率が2%に向けて上昇し、定着していくことに合わせて金融緩和の度合いを調整していくという説明を続けてきました。
しかし足元では、市場において「日銀は円安抑制のために利上げを行う」との見方が強まりつつあるようです。木村氏は、こうした日銀と市場の認識のずれが、今後のドル円相場を大きく動かす要因になり得ると指摘しています。
日銀の追加利上げは9月より10月の可能性が高い?
では、実際に日銀は9月に利上げするのでしょうか。
木村氏は、9月または10月の利上げは十分考えられるものの、市場が織り込むほど9月利上げの可能性は高くないとみています。
重要になるのが、日銀会合直前に開催されるFOMCです。
米国では景気や雇用にやや弱い兆候もみられており、9月までには新たな雇用統計や物価指標も発表されます。仮に米国の利上げ観測が後退するなかで日銀だけが利上げすれば、日米金利差縮小を受けて円高が急速に進む可能性があります。
木村氏は、こうしたリスクを考えると、9月はまだ決定事項ではなく、10月利上げの可能性の方が高いとの見方を示しました。
日銀の利上げペースは今後加速するのか?
追加利上げを考えるうえでは、時期だけでなく、その後の利上げペースも重要です。仮に6月に続いて9月にも利上げが実施されれば、わずか3カ月での追加利上げとなり、これまでの日銀と比べてペースは明らかに速まります。
木村氏も、円買い介入前に日銀内部で想定されていたよりも、利上げ時期が前倒しされる可能性が高いとみています。
ただし、その際に課題となるのが市場とのコミュニケーションです。利上げ後にタカ派姿勢を強く示せば、市場が連続利上げを織り込み、円キャリートレードの巻き戻しを通じて円高が急速に進む可能性があります。一方で、慎重姿勢を示しすぎれば、「日銀は円安を止める意思が弱い」と受け止められ、再び円売りが加速する可能性があります。
木村氏は、日銀がこうした双方向のリスクの間を進まなければならない「ナローパス」に入っていると分析しています。
日銀の政策金利は1.5%まで上がる?
木村氏は、次回の利上げ時期を10月と想定しています。その後、年内に追加利上げが実施される可能性は高くなく、次の利上げは翌年1月ごろになる可能性があるとみています。このシナリオでは、政策金利は1.5%程度まで上昇する見通しです。
もっとも、その後は追加利上げがいったん停止される可能性があります。政府が消費税減税などを通じて景気や家計の支援を図るなかで、日銀が同時に金融引き締めを続ければ、財政政策と金融政策の方向性がぶつかるためです。
そのうえで、経済・物価情勢を見極めながら政策金利を1.75%程度まで引き上げる局面に入れば、「日本の中立金利はどこにあるのか」が市場の大きな論点になる可能性があります。
日銀が利上げしても円安は止まらない?
もっとも、日銀が利上げを続ければ円高になるとは限りません。
木村氏は、25bp、50bpの利上げだけで中期的な円高トレンドへ転換するのは考えにくいとみています。背景には、日本から海外へ資金が流出しやすい構造があります。
日本は「輸出立国」から「直接投資立国」へ
木村氏が特に注目するのが、日本企業による対外直接投資です。
日本企業は海外で事業を拡大し、そこで得た利益を再び海外へ投資する傾向を強めています。日本国内では人手不足が深刻化しているため、海外で得た利益を国内に還流して設備投資を行うよりも、成長余地の大きい海外へ再投資する企業が増えています。
木村氏は、日本は2000年代以降、輸出によって稼ぐ国から、海外投資で稼ぐ「直接投資立国」へ構造的に変化してきたと指摘します。こうした資金フローは円売り要因となるため、多少の日銀の利上げだけでは円安圧力を大きく変えることは難しいとみています。
円安なのに日本企業の海外投資が増える理由
通常、円安が進行すれば、海外企業や海外資産を買収する際のコストは高まります。それにもかかわらず、日本企業による海外投資は増加を続けています。その背景には、企業の間でも「今後も円安基調が続く」との見方が存在する可能性があります。
さらに、米国との経済関係の強化を背景に、今後日本企業による対米直接投資が一段と拡大する可能性もあります。
また、海外展開を強めているのは製造業に限りません。小売業や金融業など幅広い業種で海外進出が進んでおり、木村氏は、こうした構造的な資金フローが円安圧力につながっていると分析しています。
「責任ある積極財政」は本当に円安要因なのか?
高市政権が掲げる「責任ある積極財政」について、市場では財政悪化への懸念から円安につながっているとの見方もあります。しかし、木村氏は「財政懸念だから円安という説明は、やや解像度が低い」と指摘します。
高市政権下で円安が進んだ理由として、より大きかったのは、「高市政権では日銀が利上げしにくい」というイメージが市場に定着したことだとみています。
実際には、高市政権下でも日銀は利上げを実施しています。また、積極財政そのものが必ず円安につながるわけではありません。
財政支出によって日本の潜在成長率の向上につながれば、むしろ中長期的には日本経済の強化につながる可能性があります。
高市政権の狙いは「潜在成長率」の引き上げ
日本経済では、インフレや長期金利、株価など多くの指標が長いデフレ期から変化しています。
一方、日本の潜在成長率は依然として低い水準にあります。
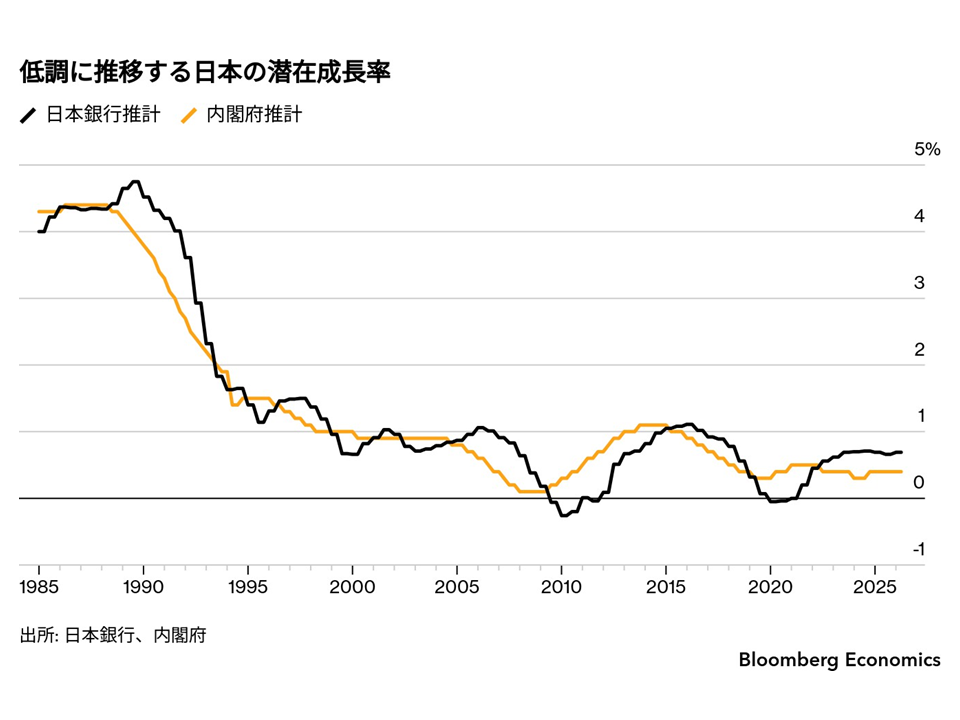
木村氏が高市政権の経済政策で注目しているのが、この潜在成長率を引き上げようとしている点です。
これまでの経済対策では、景気悪化への対応として給付金や公共投資など短期的な需要刺激策が中心になりがちでした。一方、高市政権は政府主導の投資を通じて日本の供給力そのものを高めようとしています。
その代表例が、フィジカルAIや防衛産業など成長分野への投資です。
こうした分野に政府が継続的に関与し、それを呼び水として民間投資が増えれば、日本の潜在成長率が高まる可能性があります。
フィジカルAIは日本経済復活の切り札になる?
木村氏が特に期待しているのが「フィジカルAI」です。
日本の人手不足は、単純に働き手の数が少ないというだけではありません。
工作機械はあるものの熟練工が不足している、トラックはあるもののドライバーが足りないなど、「人がいないため既存の資本を十分に使えない」という問題が起きています。
フィジカルAIによって熟練工の技術や運転技術などを機械で代替できれば、こうした制約を緩和できる可能性があります。製造業の生産性向上だけでなく、日本企業の競争力向上や貿易収支の改善につながる可能性もあります。
木村氏は、日本の潜在成長率について、1980~90年代のような3~4%成長への回帰は人口減少を考えると難しいものの、1~2%程度まで回復するシナリオは十分考えられるとの見方を示しました。
ドル円が円高トレンドへ転換する条件とは?
では、ドル円が現在の円安トレンドから円高へ転換するとすれば、何がきっかけになるのでしょうか。
短期的に重要なのは米国経済です。米国の雇用やインフレが今後弱まり、FRBの利上げ観測がさらに後退すれば、米金利低下とドル売りを通じて円高が進む可能性があります。つまり、日銀の利上げそのものよりも、米国側の金融政策が円高転換のきっかけになる可能性が高いということです。
一方、為替介入だけで円高トレンドへ転換する可能性について、木村氏は懐疑的な見方を示しています。介入によって一時的に円高になる可能性はあるものの、為替相場の大きなトレンドが変わるためには、日本経済のファンダメンタルズそのものが変化する必要があります。
円安=日本の国力低下ではない
ドル円が160円前後まで上昇すると、「円安は日本経済の弱さを示している」との議論も出てきます。しかし、木村氏は円安と国力を単純に結びつけるべきではないと指摘します。
現在の円安の背景には、日本企業の収益力が高まり、海外へ積極的に投資しているという側面もあります。逆に、円高が進んだリーマンショック後や東日本大震災後は、日本経済が強かった時期とはいえません。
通貨の強さと国の経済力は必ずしも比例しないという点には注意が必要だと木村氏は説明します。
現在の円安だけでインフレが大幅に加速する可能性は低い?
円安が続けば、日本のインフレがさらに加速するのではないかという懸念もあります。
木村氏によると、為替が物価に与える影響を見る際には、ドル円の水準そのものよりも「前年比でどれだけ円安になったか」が重要です。
2022~2023年には、ドル円が110円前後から150円近辺まで短期間で上昇しました。この急激な円安は、その後の物価上昇に大きな影響を与えました。一方、足元ではドル円の水準自体は歴史的な円安圏にあるものの、円安の進行ペースは当時ほど急ではありません。
木村氏の推計では、2023~2024年のインフレは為替要因による説明力が高かった一方、2025年以降は賃金上昇や人件費、コメなど、円安以外の要因による物価上昇が強まっています。
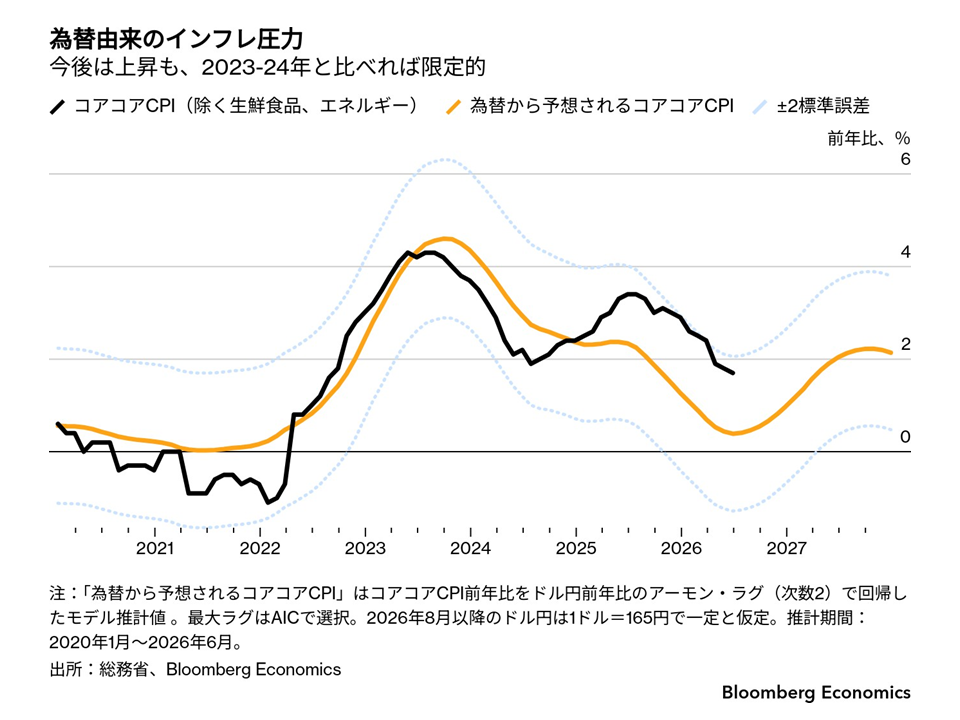
このため、ドル円が160円前後で推移したとしても、それだけでインフレ率が5%、10%へ加速するような状況になる可能性は高くないとみています。
中東情勢と「4月利上げに動けなかった日銀」
もう一つの不確定要素が中東情勢です。米大統領が折れる気配に乏しく、双方が終わらせ方を見失っている状況で、原油は高止まりが続く可能性が高いと見られます。
日銀の金融政策と為替相場の先行きを読み解くうえで難しいのが、原油高をインフレ圧力と捉えるのか、それとも景気への下押し要因と捉えるのか、政府・日銀がどうバランスを取るのか予想できない点です。
主要中銀のなかで日銀だけが動けなかった
今年のスワップ市場における主要中銀の政策金利織り込み推移では、中東情勢勃発後にFRB・BOE・ECBが引き締め方向へ傾斜したのに対し、日銀のみが動けず対照的に推移した点が際立っています。
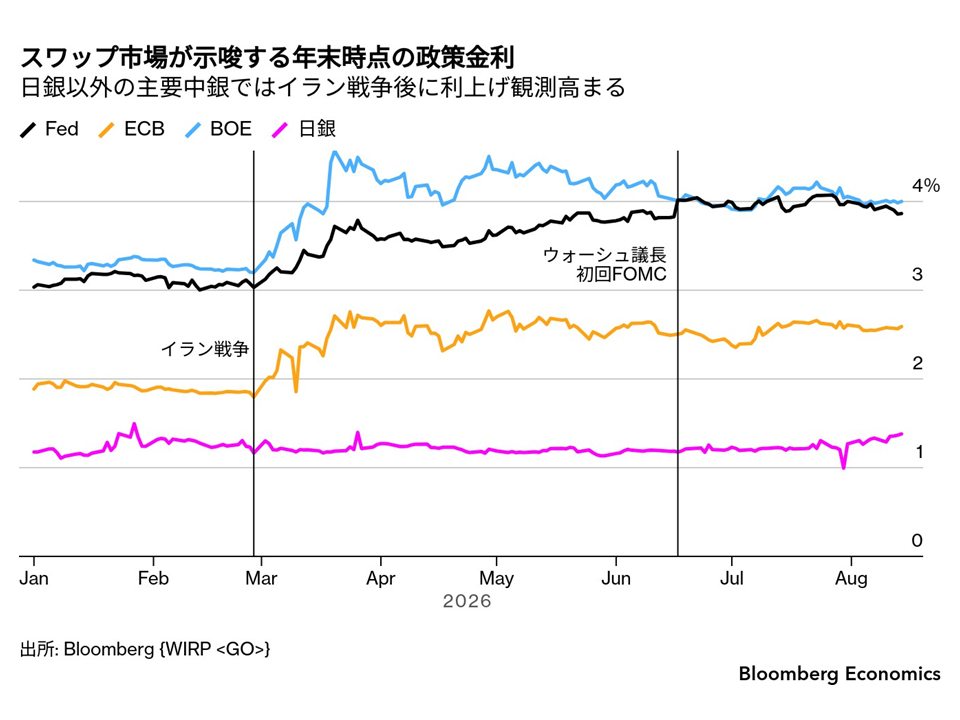
日銀自身はインフレの上振れリスクを考慮して4月時点での利上げを示唆していたものの、原油高による国民生活への悪影響を警戒する政府側から慎重な意向を受け、最終的に利上げ見送りに至ったと木村氏は分析しています。
ウクライナ危機時と同様に主要国が引き締めに向かうなか日銀のみが動かなかった経緯を踏まえ、4月の利上げ見送りが将来「失策だった」と評される可能性について指摘しています。
まとめ|日銀利上げだけでは円安トレンドは変わりにくい
日銀の追加利上げ観測は急速に高まっていますが、木村氏は、9月よりも10月利上げの可能性が高いとみています。
今後、日銀の利上げペースが加速する可能性はあるものの、それだけでドル円が本格的な円高トレンドに転じるとは考えにくいです。背景には、日本企業の対外直接投資の拡大やデジタル赤字など、構造的な円売り圧力があります。
もっとも、米国の景気減速やインフレ鈍化を受けてFRBの利上げ観測が後退すれば、短期的には円高に振れる可能性があります。一方で、中長期的には、高市政権の積極財政の下で成長投資が進み、日本の潜在成長率が高まるかどうかが注目されます。
ドル円の方向性を見極めるうえでは、日銀の追加利上げや米国の金融政策に加え、日本企業の海外投資動向や日本の成長力も含めて総合的に捉える必要がありそうです。
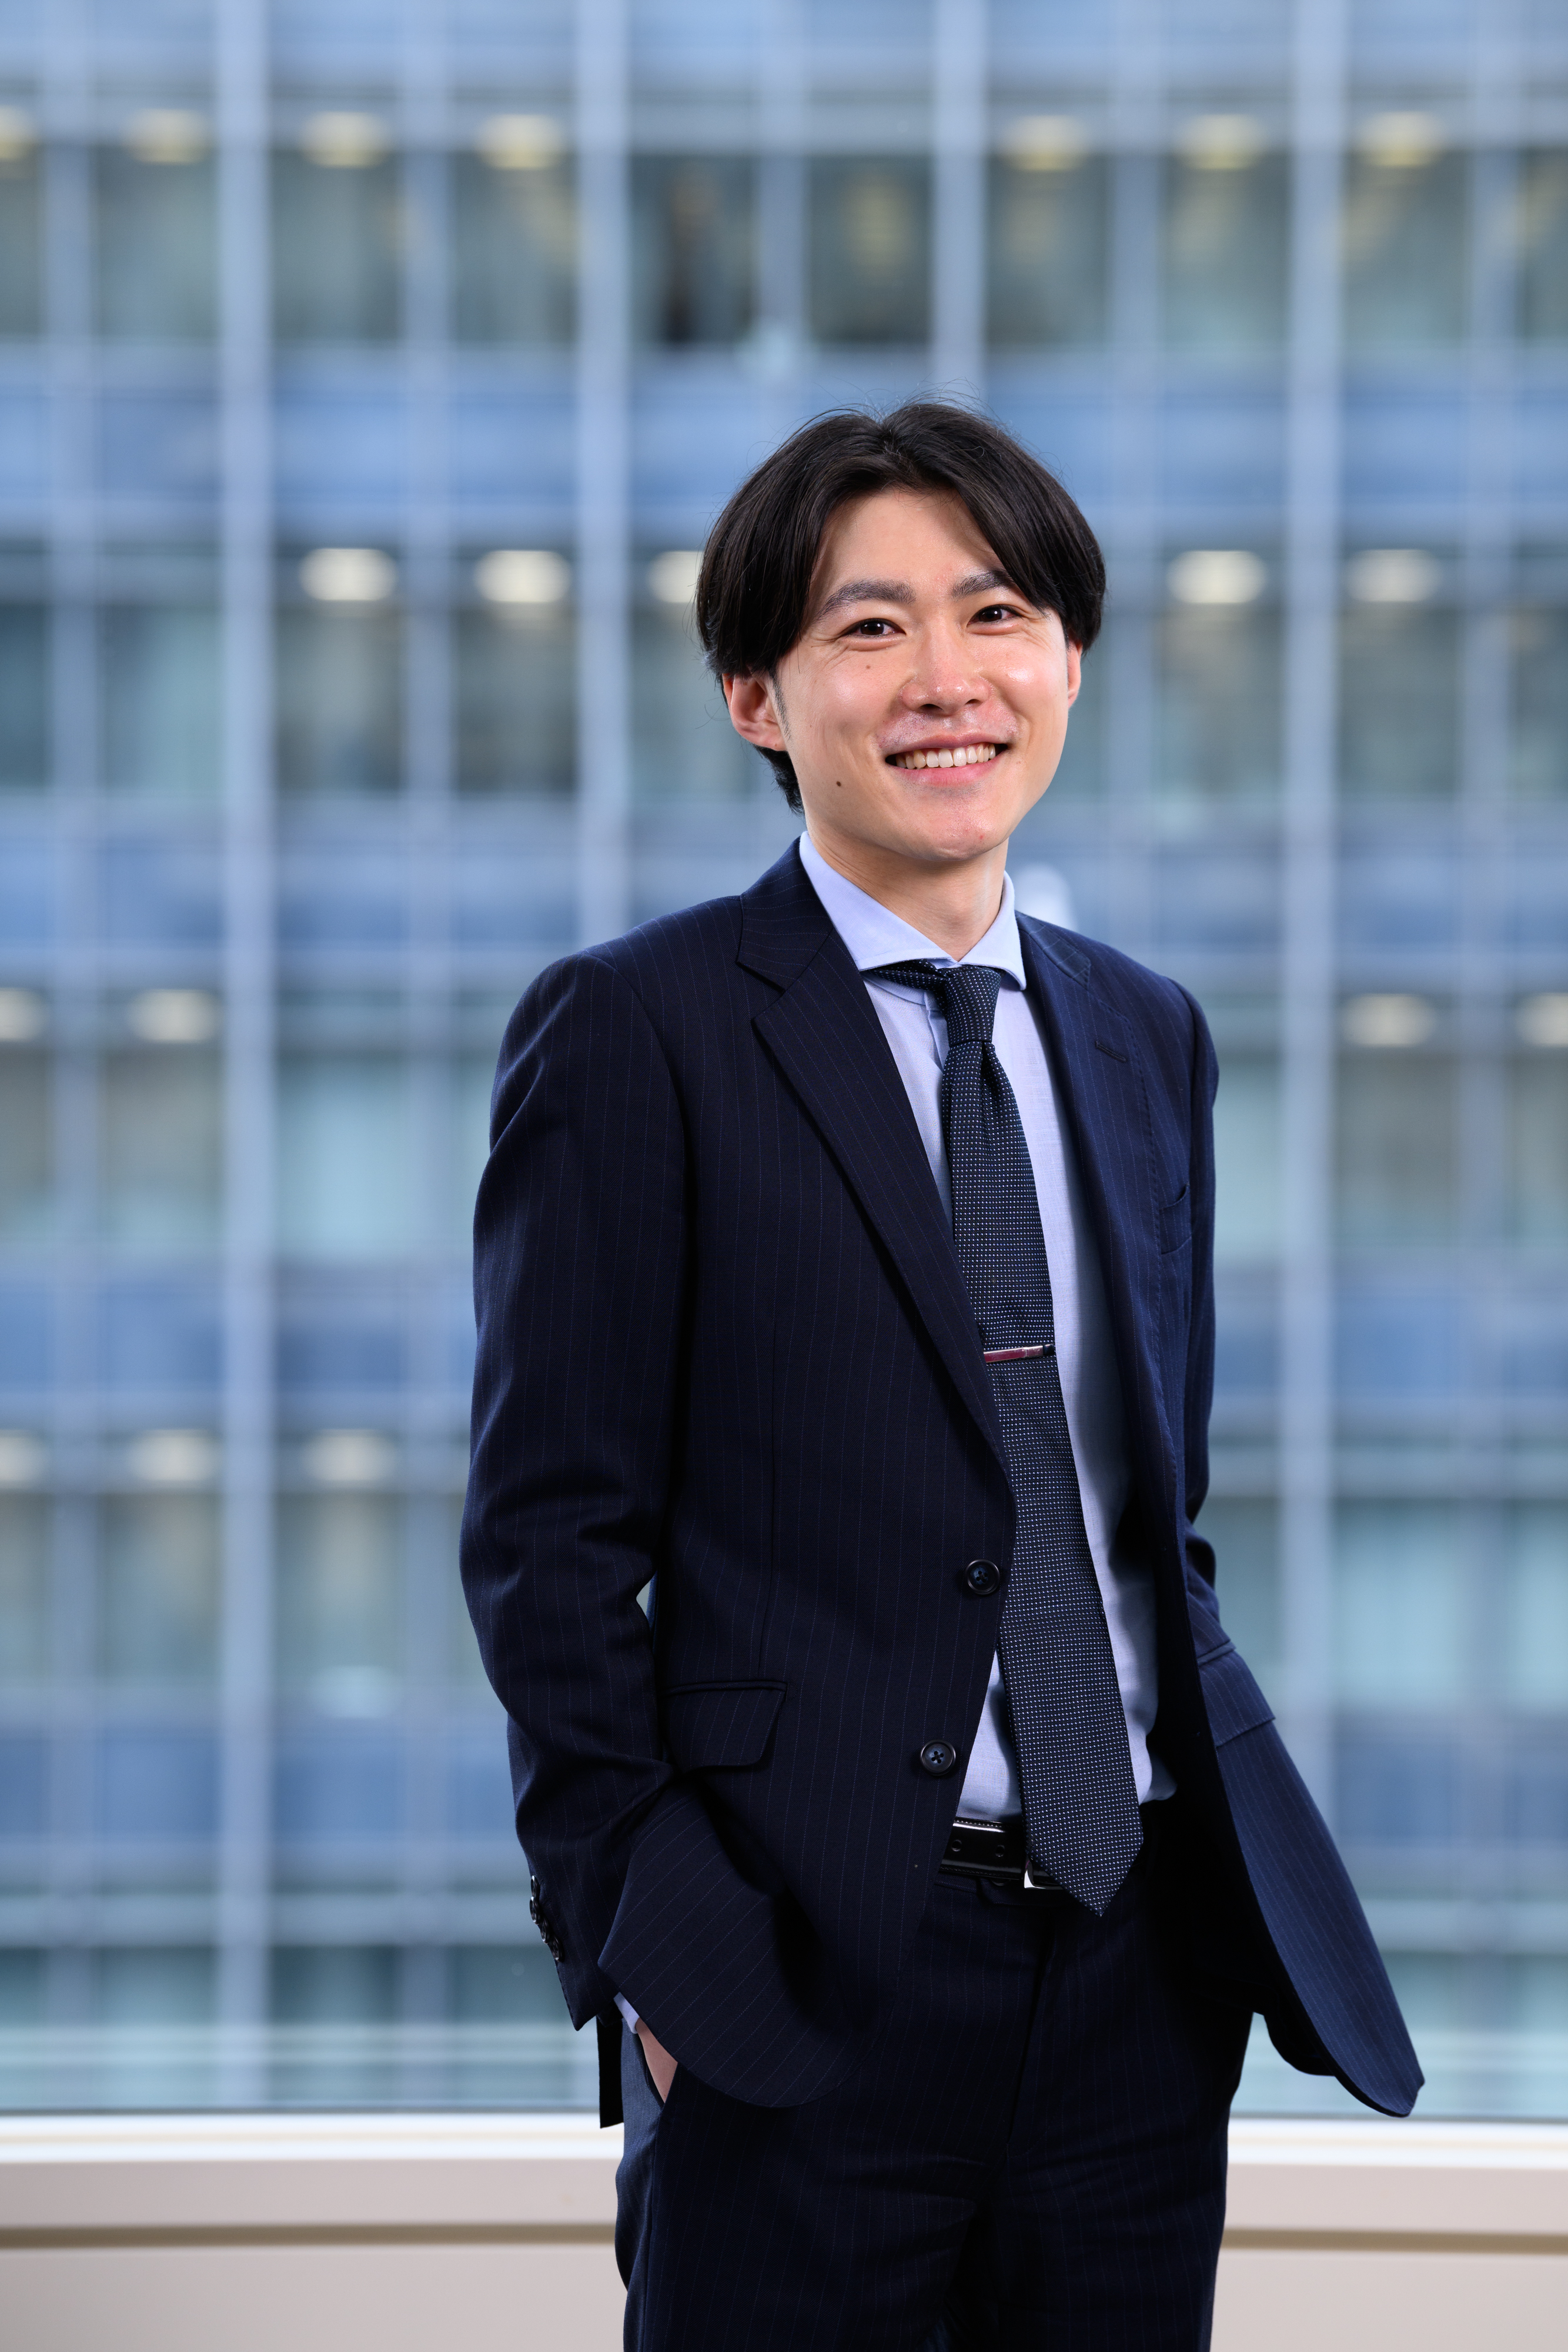 木村太郎氏(きむら・たろう)氏
ブルームバーグ・エコノミクス シニアエコノミスト
2023年よりブルームバーグ・エコノミクスにて日本経済の分析を統括し、分析レポートを国内外投資家向けに発信。ブルームバーグ日本語版ウェブサイトでは隔週ニュースレター「Japan's Economy Decoded」を連載中。 ブルームバーグ入社以前は、日本銀行に11年間勤務。エコノミストとして金融政策決定会合や展望レポートに向けた日本および世界経済の分析に携わったほか、為替市場のモニタリングも担当した。慶應義塾大学経済学部卒、ハーバード大学ケネディ行政大学院で修士号を取得。
神田 卓也(かんだ・たくや)
1991年から外国為替市場に携わる為替アナリスト。証券会社勤務を経て株式会社メイタン・トラディションに入社し、ドル/円スポット、資金(デポジット)、金利デリバティブなど国際金融商品の取引仲介業務を担当。2009年7月、外為どっとコム総合研究所の創業に参画し、為替相場・金融市場の調査・分析に従事。2011年12月より現職。
30年以上にわたる市場経験をもとに、個人FX投資家向けの相場解説・情報発信を行う。テレビ東京「Newsモーニングサテライト(モーサテ)」への出演をはじめ、NHK、日経CNBC、ストックボイスTV、ニッポン放送など、テレビ・ラジオ・新聞・WEBメディアへの出演・取材・コメント実績多数。
