
豪ドル円は、8月初旬に109円台前半まで急落した後、反発を続け、足元では113円台まで上昇しています。RBAが追加利上げの可能性を残していることが豪ドルを支える一方、日本では4-6月期GDPが市場予想を下回り、個人消費や設備投資など内需の弱さが確認されました。
今週は19日の豪4-6月期賃金指数、20日の豪7月雇用統計が焦点となります。労働市場の底堅さが確認されればRBAの追加利上げ観測が強まり、豪ドル円は7月高値の114.66円、さらに115円を試す可能性がありそうです。
⚫️予想レンジ:111.50~115.00円
豪ドル円は109円台から113円台まで急反発
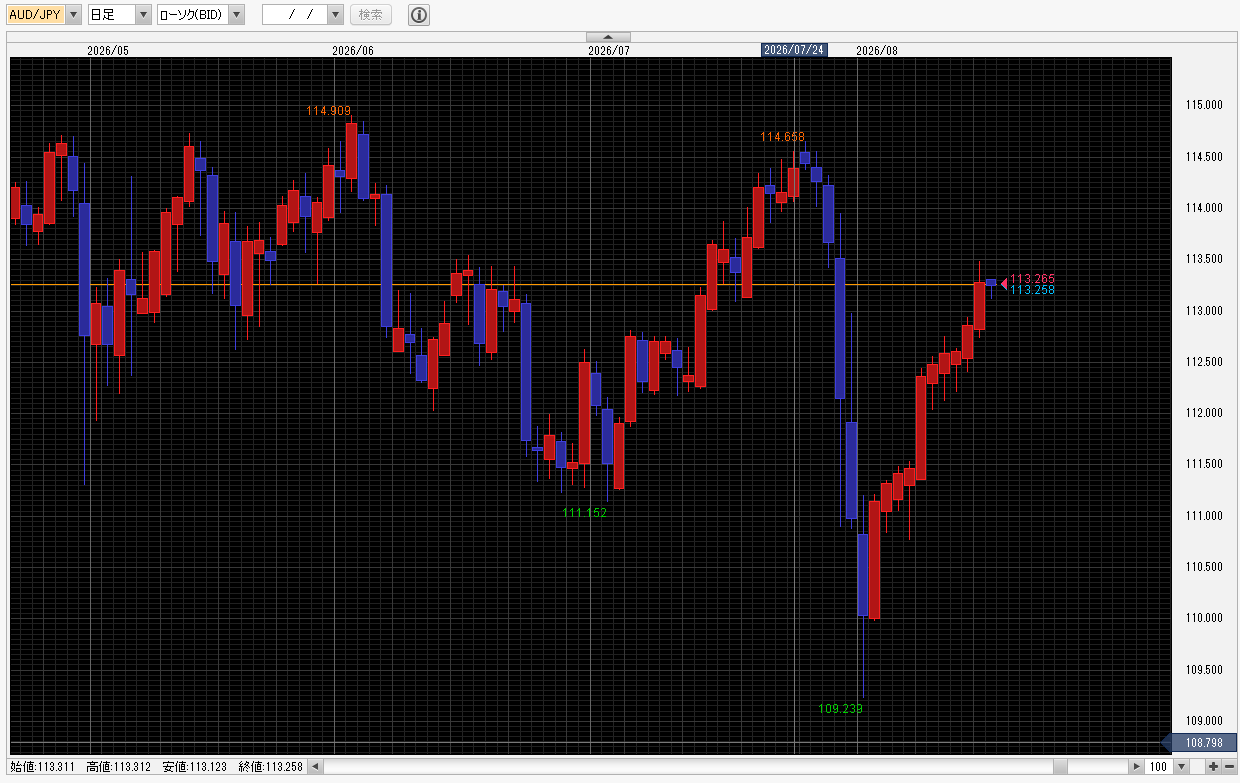
豪ドル円は7月末から8月初旬にかけて大きく下落し、8月初旬には109.24円前後まで値を下げました。しかし、その後は買い戻しが入り、安値を切り上げながら上昇しています。足元では113.26円前後まで値を戻しており、8月初旬の安値から約4円反発しています。
日足チャートを見ると、すでに上値のメドとして意識されていた113円付近を上抜けています。109.24円を起点とした戻り基調は続いており、次は7月24日につけた114.66円前後を突破できるかが焦点となります。
114.66円を明確に上抜ければ、5月高値の114.91円前後や心理的節目となる115円が次の上値メドとして意識されそうです。
RBAは政策金利据え置きも追加利上げの可能性残す
RBAは8月10~11日の金融政策決定会合で、政策金利を4.35%に据え置きました。据え置きは2会合連続となりました。
もっとも、RBAは金融引き締めの終了を示したわけではありません。
声明では必要に応じて追加利上げを行う可能性を残したほか、ブロック総裁も会見で、再び利上げが必要になる可能性は「十分にある」との認識を示しました。
市場が警戒していた利上げ打ち止めのサインが示されなかったことで、年内の追加利上げ観測が引き続き意識されています。豪州と日本の金利差が大きい状態が続いていることも、豪ドルの支援材料となるでしょう。
今後のRBAの政策を占ううえでは、インフレだけでなく、賃金や雇用など労働市場の動向が重要となります。
19日豪賃金指数・20日豪雇用統計に注目
今週の豪ドル相場で特に注目したいのが、19日に発表される4-6月期賃金指数(WPI)と、20日の7月雇用統計です。
RBAはインフレの上振れリスクを警戒しています。労働市場が底堅さを維持し、賃金上昇率が高止まりすれば、需要や消費を通じてインフレ圧力が続くとの見方につながりやすくなります。
賃金の伸びが強く、雇用者数の増加や失業率の低下などが確認されれば、RBAの追加利上げ観測が強まり、豪ドルの上昇につながる可能性があります。
反対に、賃金の伸びが鈍化し、雇用者数や失業率も労働市場の悪化を示す内容となれば、追加利上げ観測が後退し、豪ドルの上値を抑える要因となりそうです。
日本GDPは予想下回る、内需の弱さが鮮明に
日本側では、17日に発表された2026年4-6月期のGDPが注目されました。
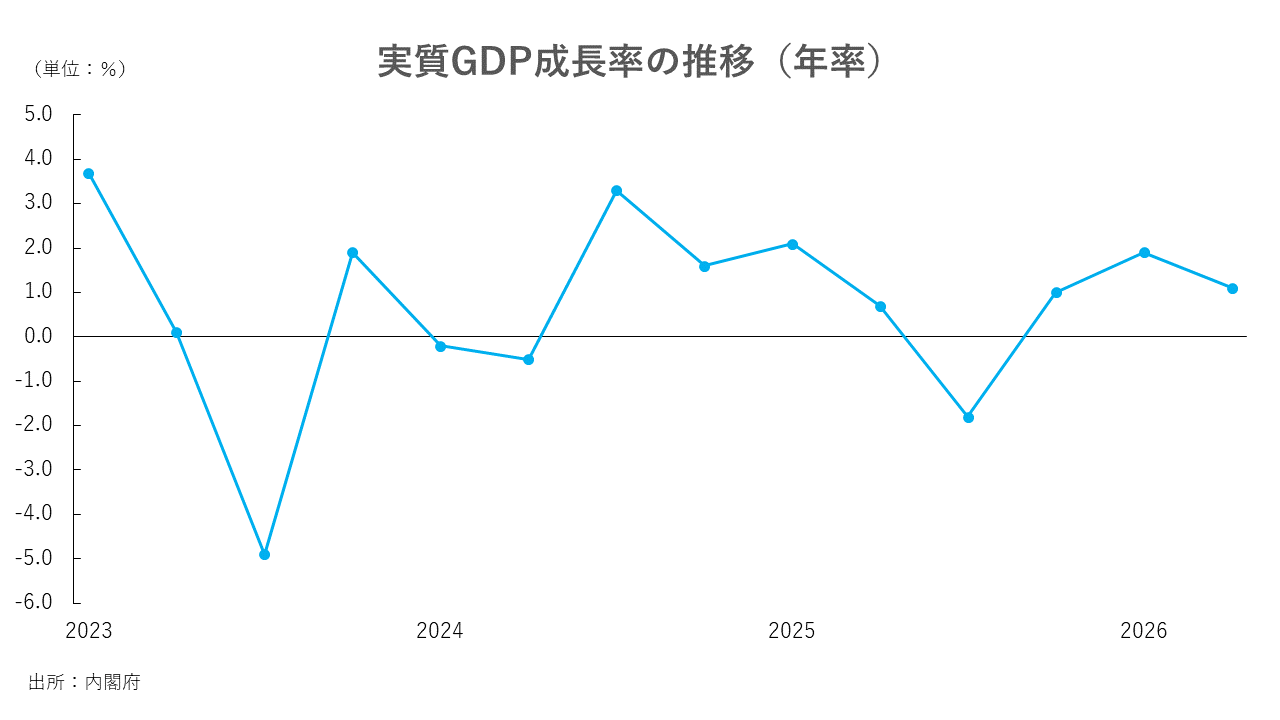
実質GDPは前期比0.3%増、年率換算で1.1%増となりました。3四半期連続のプラス成長を維持したものの、市場予想の年率2.0%増を下回り、1-3月期から成長ペースは鈍化しました。
特に注目したいのが、内需の弱さです。
実質GDPに対する内需の寄与度はマイナス0.2%ポイントとなりました。個人消費は前期比でわずかながら減少し、設備投資も前期比1.2%減となりました。
GDP全体はプラス成長だったものの、その中身を見ると国内需要には力強さがみられません。外需のプラス寄与が成長率を押し上げており、日本経済の回復力には不安が残る内容でした。
物価高が家計の購買力を圧迫するなか、個人消費が伸び悩んでいる点は、今後の日本経済を見るうえでも注意が必要です。
弱いGDPでも日銀の追加利上げ観測は残る
内需の弱さが確認されたことは、日銀が追加利上げを進めるうえで慎重材料となります。ただし、今回のGDPが弱かったからといって、日銀の追加利上げ観測が大きく後退するとは限りません。
背景にあるのが、円安を通じた物価上昇圧力です。
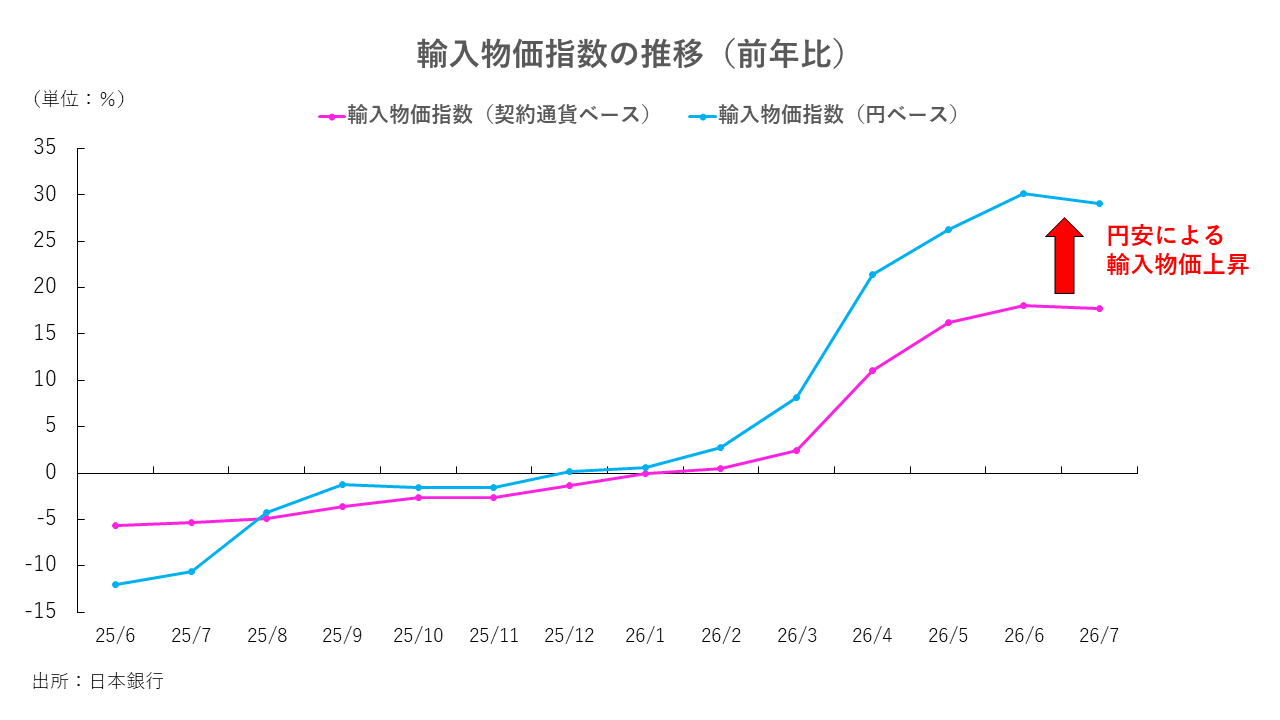
8月13日に発表された7月の国内企業物価指数は前年同月比7.2%上昇しました。また、7月の輸入物価指数は円ベースで前年同月比29.1%上昇しており、契約通貨ベースの17.7%上昇を大きく上回っています。
海外の商品価格上昇に加え、円安が円換算した輸入価格を押し上げていることが分かります。輸入コストの上昇が企業の仕入れ価格や販売価格へ波及すれば、国内の物価上昇圧力がさらに強まる可能性があります。
つまり現在の日本経済は、「内需は弱い一方、円安・資源価格高騰によるインフレ圧力は強い」という難しい状況にあります。
弱い内需は日銀の利上げを慎重にさせる材料となる一方、円安による輸入インフレが続けば、物価上振れを抑えるために追加利上げを進める必要性も高まります。
豪ドル円を見るうえでも、GDPの弱さだけで円売りが一方向に進むと考えるのではなく、円安による物価上昇と日銀の追加利上げ観測のバランスを見ていく必要がありそうです。
豪ドル円の見通し|114.66円突破なら115円が視野
豪ドル円は8月初旬の109.24円前後を底に反発し、足元では113円台まで回復しています。短期的には上昇基調が鮮明となっています。
豪州側ではRBAが追加利上げの可能性を残していることが豪ドルを支えています。今週発表される賃金指数や雇用統計が強ければ、年内の追加利上げ観測がさらに高まり、豪ドル円が上値を伸ばす可能性があります。
また、円安が再び加速した場合には、日本政府・日銀による為替介入にも注意が必要です。7月末から8月初旬のように円買い介入への警戒が強まれば、豪州側の材料にかかわらず豪ドル円が急落する可能性があります。
日本では4-6月期GDPで内需の弱さが確認された一方、輸入物価や企業物価は高い伸びが続いています。景気の弱さとインフレ圧力が混在しており、日銀の利上げ観測も豪ドル円の変動要因となりそうです。
総じて、豪ドル円は109円台から113円台まで急速に値を戻しており、上昇基調が続いています。今週は豪賃金指数と豪雇用統計を受けて、7月高値の114.66円を突破し、115円を試す展開となるかが焦点となりそうです。
