
本記事のサマリー
来週のドル円相場(8月17日~8月21日)は、日本の4-6月期GDPや7月CPI、米FOMC議事要旨などが注目されます。今週は米CPIとPPIでインフレ鈍化が確認され、FRBの早期利上げ観測が後退しましたが、ドル円の下値は限定的となり、159円台を中心に底堅く推移しました。来週は日本の経済指標が日銀の追加利上げ観測をどこまで強めるかに加え、FOMC議事要旨や米PMIを受けた米金利の動きが焦点となります。
●予想レンジ:158円台前半~161円台前半
来週(8/17~8/21)のドル円相場の重要イベント
8/17(月)
【日本】4-6月期四半期実質国内総生産(GDP、速報値)
【アメリカ】8月ニューヨーク連銀製造業景気指数
8/18(火)
【アメリカ】7月住宅着工件数
【アメリカ】7月建設許可件数
8/19(水)
【日本】6月機械受注
【アメリカ】米連邦公開市場委員会(FOMC)議事要旨
8/20(木)
【日本】7月貿易統計
【アメリカ】前週分新規失業保険申請件数
【アメリカ】8月フィラデルフィア連銀製造業景気指数
【アメリカ】7月景気先行指標総合指数
8/21(金)
【日本】7月全国消費者物価指数(CPI)
【アメリカ】8月製造業購買担当者景気指数(PMI、速報値)
来週は、日本の経済指標と米国の金融政策を巡る材料が相次ぎます。
まず注目したいのが17日に発表される日本の4-6月期GDP速報値です。
GDPが市場予想を上回り、日本経済の底堅さが確認されれば、日銀の追加利上げ観測を高める材料となり、円買いにつながる可能性があります。
一方、弱い結果となれば、早期利上げへの期待が後退し、ドル円の下値を支える要因となりそうです。
19日には、7月28~29日に開催されたFOMCの議事要旨が公表されます。
もっとも、今回の議事要旨は今週発表された米7月CPIやPPIより前の議論となります。そのため、直近のインフレ鈍化を受けた市場の利上げ観測を大きく変える内容となるかがポイントです。
また、21日の日本7月全国CPIも重要です。
7月CPIが上振れれば、日銀の追加利上げ観測が強まり、円高材料となる可能性があります。反対にインフレ鈍化が確認されれば、日銀の利上げを急ぐ必要性が後退するとの見方から、円売りにつながる可能性があります。
今週の振り返りと来週(8/17~8/21)のポイント
⚫️今週の振り返り
今週のドル円は、米国のインフレ鈍化が確認されたものの、下値の堅い展開となりました。
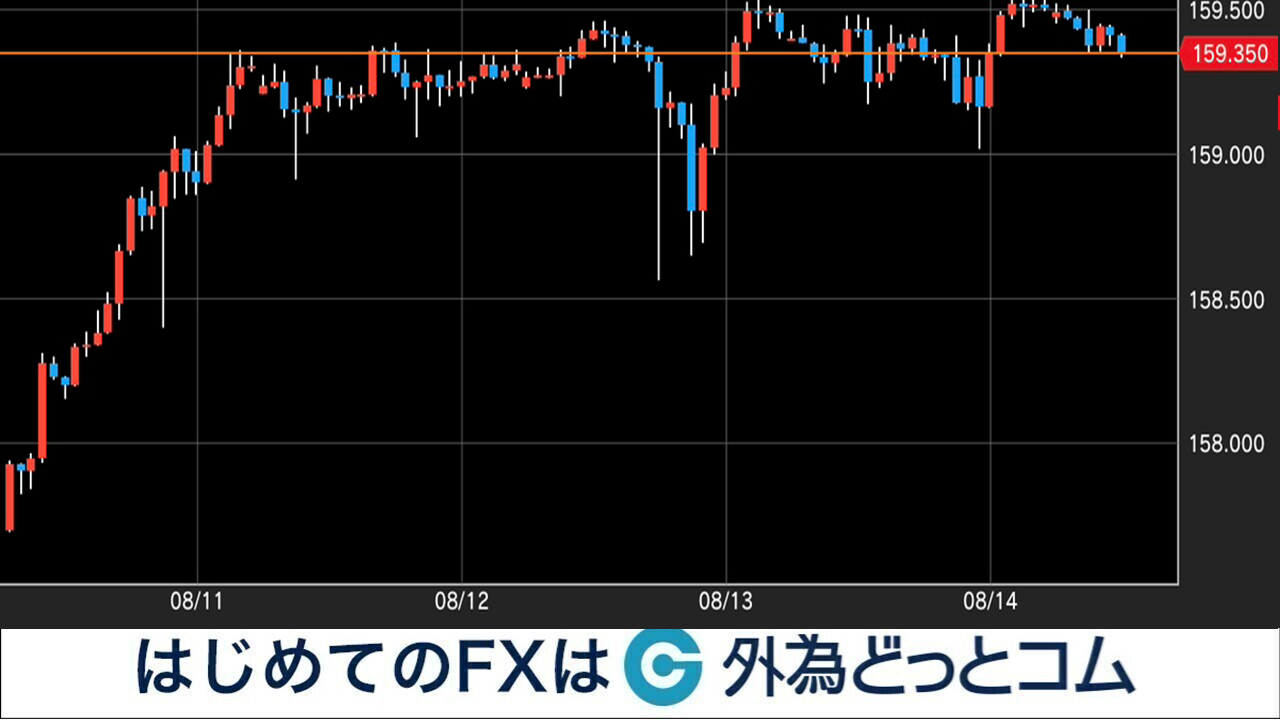
週初は、前週末に発表された米7月雇用統計の弱い結果が意識されました。非農業部門雇用者数は市場予想に反して減少し、FRBの9月利上げ観測は低下。ドル円は一時156円台後半まで下落しました。その後はドルが買い戻され、12日の米7月CPI発表を前に159円台まで上昇しました。
米7月CPIは前年比3.4%、コアCPIは2.5%と、ともに前月から伸びが鈍化しました。CPIの結果を受けてFRBの利上げ観測はやや後退したものの、ドル売りは一時的となり、ドル円は159円台半ばまで切り返しました。
13日に発表された米7月PPIも前年比4.7%と市場予想を下回り、前月の5.5%から伸びが鈍化しました。米金利は低下したものの、ドル円は159円付近で下げ止まり、再び159円台半ばへ戻しています。
また、「政府が日銀の早期利上げを支持している」との報道も伝わりましたが、市場では日銀の追加利上げがある程度織り込まれていたことから、円買いの反応は限定的でした。
⚫️来週(8/17~8/21)の見通し
来週は、日本のGDPとCPIがドル円の重要な材料となりそうです。
日本の経済指標が強く、日銀の追加利上げ観測が一段と高まれば、円買いが強まり、ドル円は158円台方向へ調整する可能性があります。
一方、GDPやCPIが市場予想を下回れば、日銀の利上げ期待が後退し、再び160円台を試す展開も考えられます。
米国では、19日のFOMC議事要旨や21日のPMI速報値にも注目です。
今週はCPIとPPIの鈍化を受けてFRBの早期利上げ観測が後退しましたが、ドル円の下落は限定的でした。足元では米金利が低下してもドルが大きく売られにくい状況が続いています。そのため来週は、日本の経済指標を受けて円買いがどこまで強まるかが焦点です。
日本のGDPやCPIが強ければ158円台への調整、反対に日銀の利上げ観測が後退すれば160円台から161円方向への上昇を想定しています。来週は、日銀の追加利上げ観測と160円台を巡る攻防がドル円相場の方向性を左右しそうです。
