
8月13日に日本銀行が発表した7月の企業物価指数では、企業間で取引される財の価格が高い伸びを続けていることが確認された。背景の一つにあるのが、円安などを通じた輸入コストの上昇だ。
物価上昇圧力が強まれば、日銀の追加利上げ観測の高まりにつながり、日本の金利上昇は円高要因となり得る。しかし足元のドル円は、7月末の急落後に再び159円台まで上昇し、160円が意識される展開となっている。
なぜ、日銀の利上げ観測が高まっているにもかかわらず、円高が進んでいないのか。企業物価と輸入物価の動きから考えてみたい。
7月企業物価指数は前年比+7.2%
7月の国内企業物価指数は前月比+0.1%、前年同月比+7.2%となった。6月の前年比+7.3%から伸び率はわずかに鈍化したものの、依然として高い上昇率が続いている。
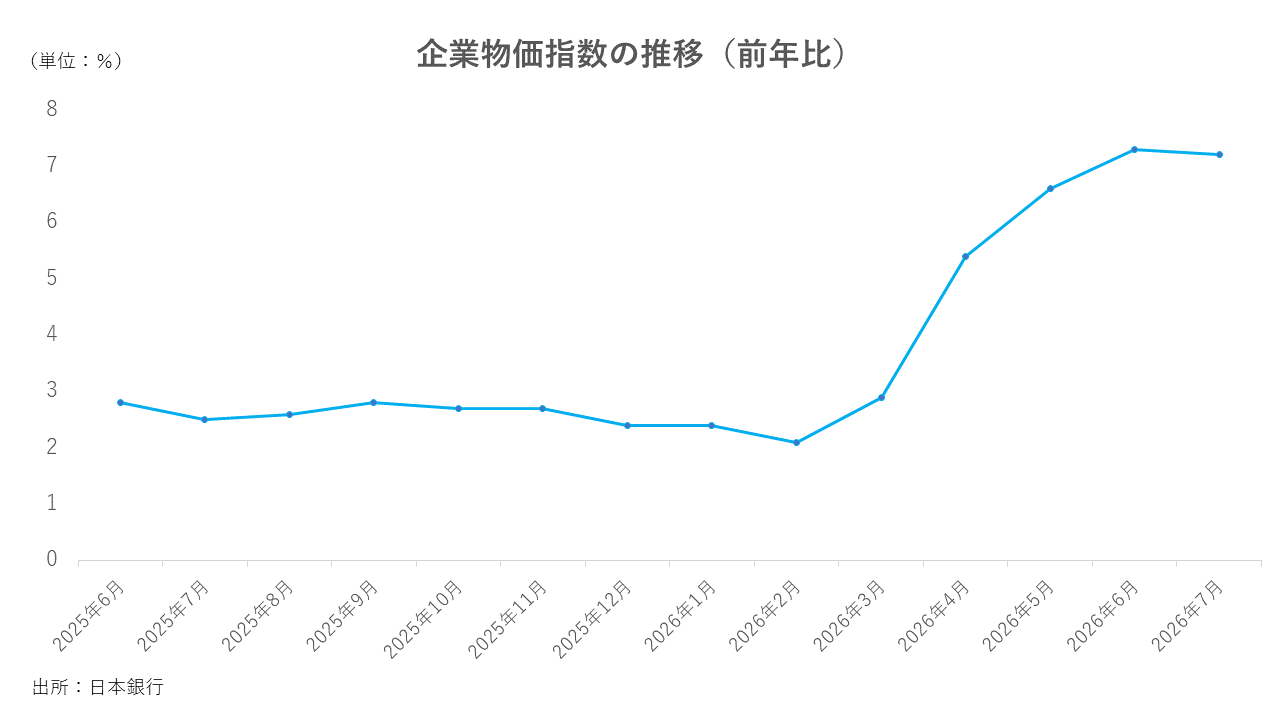
企業物価指数は、企業間で取引される財の価格変動を示す。企業の仕入れコスト上昇が続けば、販売価格への転嫁を通じて、タイムラグを伴いながら消費者物価を押し上げる可能性がある。
特に現在の日本経済を考えるうえでは、国内の需要要因だけでなく、円安などを背景とした輸入コストの上昇にも注意が必要だ。
円ベースの輸入物価は前年比+29.1%
より注目したいのが輸入物価指数だ。
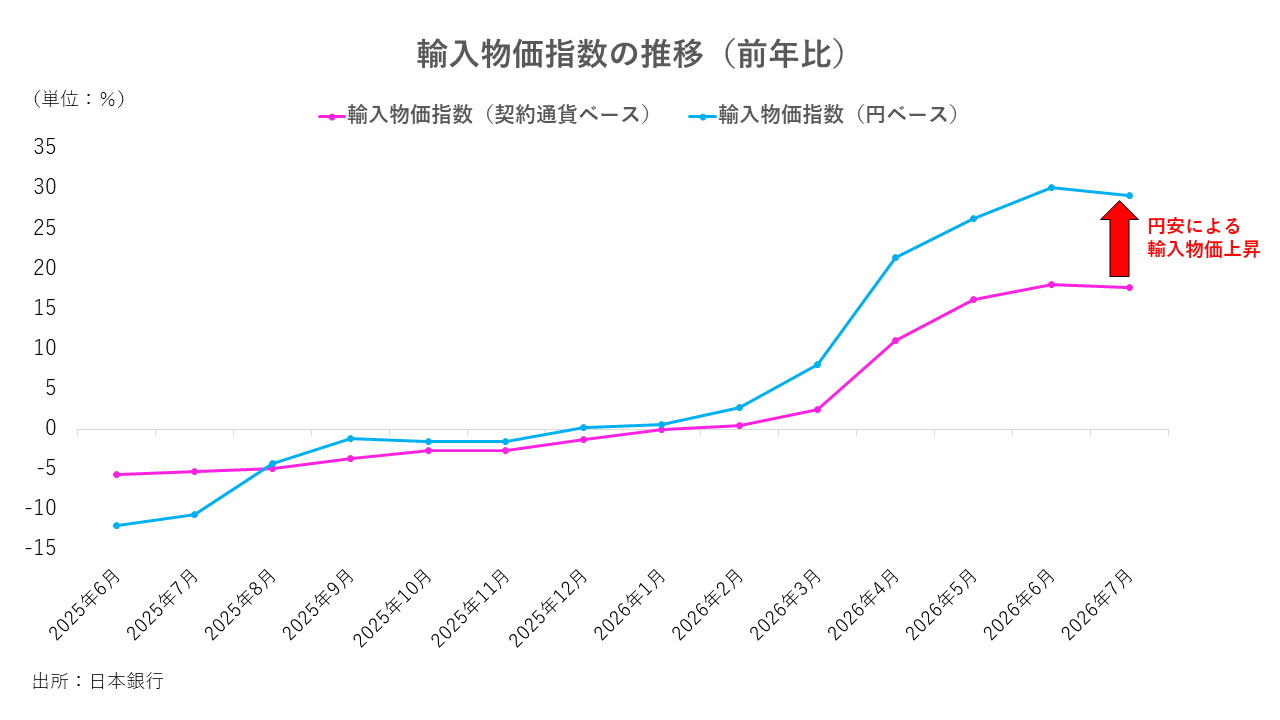
7月の輸入物価指数は、円ベースで前月比+1.3%、前年同月比+29.1%となった。一方、契約通貨ベースでは前月比+0.3%、前年比+17.7%だった。
契約通貨ベースよりも円ベースの上昇率が大きくなっていることから、海外の商品価格上昇に加え、円安が円換算した輸入価格を押し上げていることが分かる。
輸入価格の上昇が長期化すれば、企業の原材料費や仕入れ価格上昇を通じて国内物価へ波及する可能性がある。
日銀は円安による物価上振れリスクを警戒
日銀も、輸入価格から国内物価への波及を警戒している。
7月30~31日の金融政策決定会合では、円安や中東情勢、AI関連需要の拡大などが物価を上押しする可能性があるとして、見通し期間を通じて物価上振れリスクを意識する必要があるとの意見も出ている。
さらに、基調的な物価上昇率が2%に近づくなか、経済・物価・金融情勢によっては、利上げのペースが市場の想定より早まる可能性にも言及された。
金融政策の焦点についても、基調的な物価上昇率を2%まで引き上げることから、さらなる物価上振れを防ぐことへ局面が変わりつつあり、金融緩和度合いの調整をペースアップする必要があるとの意見が示されている。
円安による輸入物価上昇が国内物価を押し上げれば、それ自体が日銀に追加利上げを促す材料となる可能性がある。
利上げ観測が高まってもドル円は160円方向へ
通常、日本の利上げ観測が強まれば、金利上昇を通じて円買いにつながりやすい。
足元では、日銀が早期の追加利上げに動くとの見方が強まっている。さらに、その後の利上げペースについても、従来より速まる可能性が意識され始めている。
背景には、円安による輸入コストの上昇や国内物価への波及に対する警戒がある。政府側でも、円安を抑制する観点から日銀の追加利上げを容認するとの見方が広がっており、金融政策の正常化を後押しする材料として受け止められている。
それでも、円高基調が定着しているわけではない。
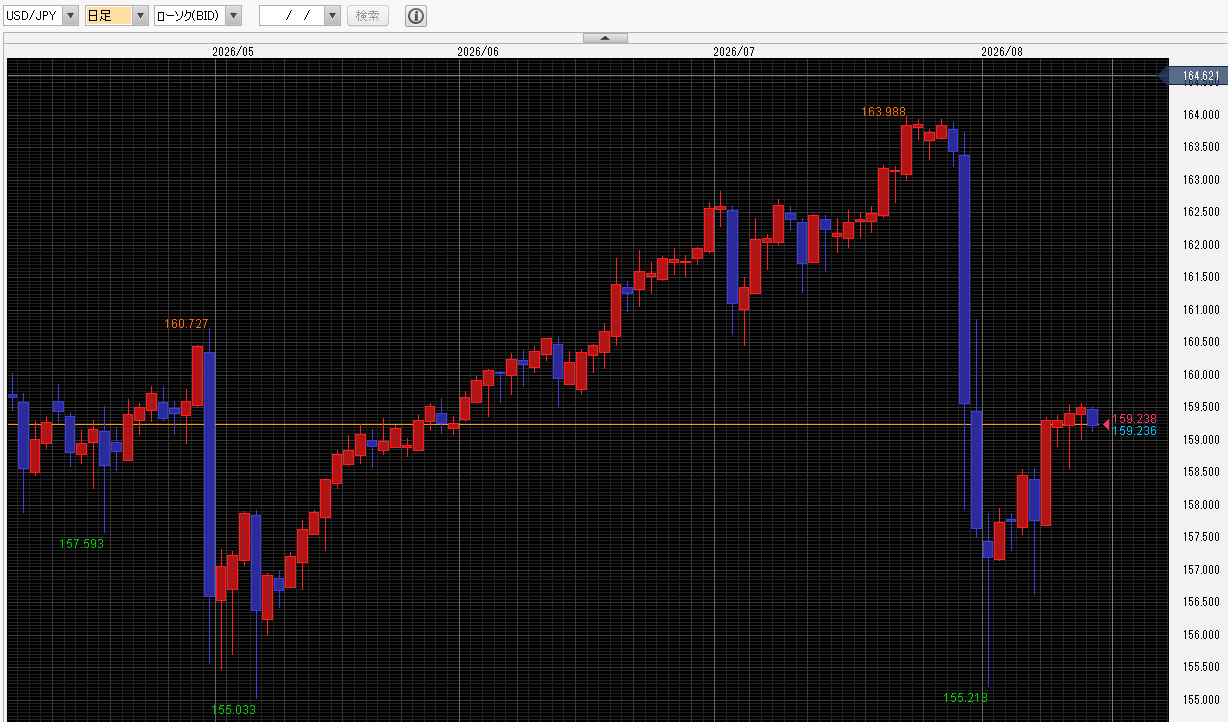
ドル円は7月に163円台後半まで上昇した後、一時155円台まで急落したものの、その後は再び159円台まで上昇している。介入への警戒感や日銀の利上げ観測が強まるなかでも、160円が再び意識される状況だ。
背景の一つとして考えられるのが、日銀の追加利上げ観測がすでにある程度マーケットに織り込まれていることである。
市場参加者にとって、「日銀が今後利上げする」というだけでは大きなサプライズになりにくい。円高をさらに進めるためには、利上げの時期や幅、その後の引き締めペースが市場予想を上回る必要があると考えられる。
つまり、現在のドル円を見るうえでは、「日銀が利上げするか」ではなく、どの程度のペースで利上げを続けるのかがより重要になっている。
カギは日本の実質金利
もう一つ重要なのが、日本の実質金利だ。
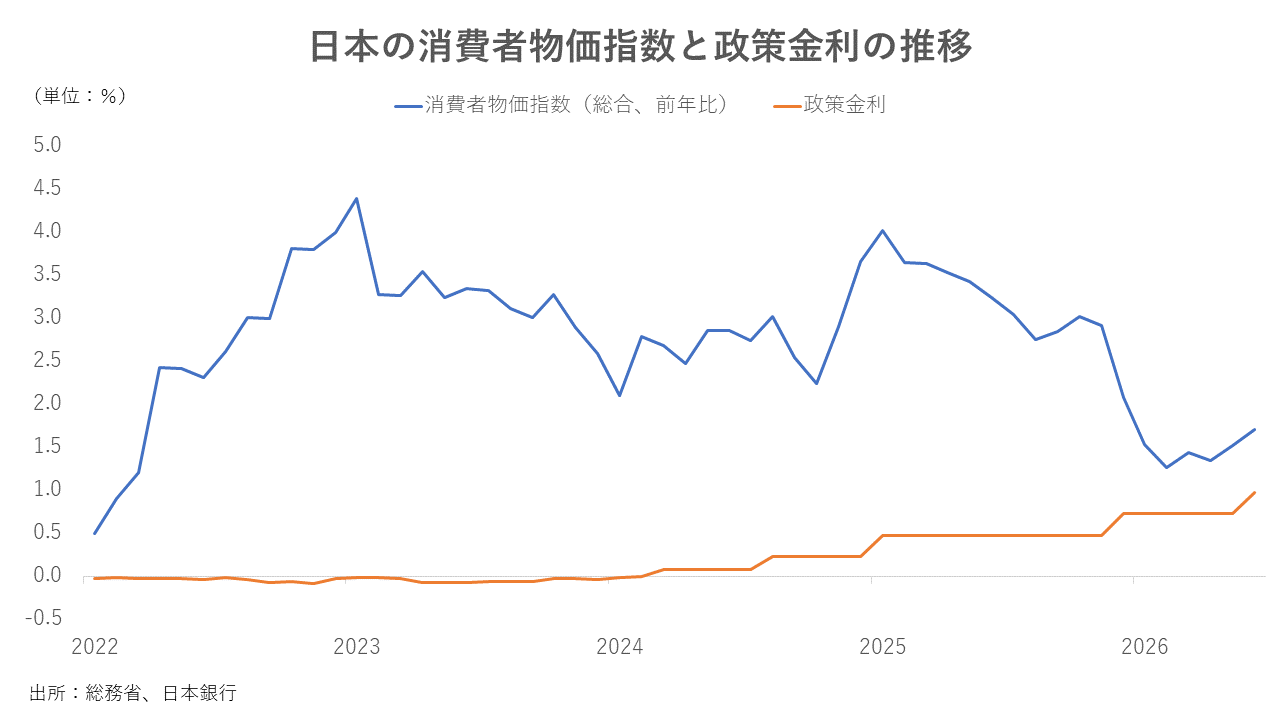
日銀は、短期の実質金利が依然としてマイナスであり、金融環境は緩和した状態にあると評価している。名目の政策金利を引き上げても、インフレ率が同時に高まれば、実質金利の上昇は限定的となる。
さらに、ドル円は日本の金融政策だけで決まるわけではない。米国の金利が高止まりすれば、日本が利上げしても日米の金利差が十分に縮小しない可能性がある。
そのため、日銀の追加利上げ観測が高まっているにもかかわらず円安が続いている背景には、利上げペースの加速だけでは日米金利差の縮小や実質金利のマイナス圏からの脱却には不十分だとの市場の見方があると考えられる。
今後のドル円は160円を試すか
7月の輸入物価指数は円ベースで前年比+29.1%まで上昇した。円安が一段と進めば、輸入物価上昇を通じて国内の物価上昇圧力がさらに強まる可能性がある。
その場合、日銀の追加利上げ観測は一段と高まりやすい。一方で、追加利上げが市場に織り込まれているなか、日本の実質金利が低い状態も続くのであれば、利上げ観測の高まりだけで円安基調を反転させるのは難しいと思われる。
今後のドル円では、円安による輸入物価の上昇、日銀の利上げペース、米国の金利動向の3点が重要となる。
とりわけ160円に接近する局面では、日銀の追加利上げ観測だけでなく、政府による為替介入への警戒感も強まりやすい。円安がさらに進むのか、それとも政策当局の対応をきっかけに円高へ転じるのか、160円前後が重要な節目となりそうだ。
