
利上げで金利上昇の円に代わり、スイスフランが「調達通貨」としてモテるワケ
日銀は2026年6月の金融政策決定会合で政策金利を1.0%へ引き上げ、7月31日の会合では据え置きを決めた。日銀の利上げ路線は堅持するという姿勢が示されている。
円の調達金利が上がれば、ほかの条件が変わらない限り、「円を売って高金利通貨を買う」取引の受取スワップポイントは縮小しやすい。円売り外貨買い投資戦略の妙味は、以前ほどではなくなりつつある。
そこで目が向くのが、スイスフランだ。スイス国立銀行(SNB)の政策金利は0.0%で、いまや日本を下回っている。この低金利のフランを売り、高金利のトルコリラを買う——つまりスイスフラン/トルコリラ(CHF/TRY)の売りが、スワップポイントを狙う取引の選択肢として注目を集めるようになった。
すでにこのポジションを持っている方であれば、日々気にしているのはリラの動きだけではないはずだ。CHF/TRYが上昇すれば、売りポジションの含み損は膨らむ。そしてその上昇には、リラ安だけでなく、フラン高も乗っている状態だ。
ここでは、そのフランの強さに「歯止め」をかける要因が存在しうるという視点を整理しておきたい。
金利差だけでなく、フランの強さも効いてくる
CHF/TRYが上がる場合の理由は、大きく二つに分けられる。フランが買われるか、リラが売られるか、だ。
このうちリラ安は、トルコの高インフレなどを背景とした構造的なリスクで、売りポジションを持つ際にはあらかじめ織り込んでおきたいところだろう。しかも、スワップポイントの累積が為替差損を必ず埋められるとは限らない点には、注意が必要だ。
では、もう一方のフランはどうか。スイスフランは2026年に入ってから、対ユーロ、対ドルともに歴史的な高値圏まで買われ、春先にピークをつけた。その後はいくらか水準を戻したものの、依然として高い位置にある。
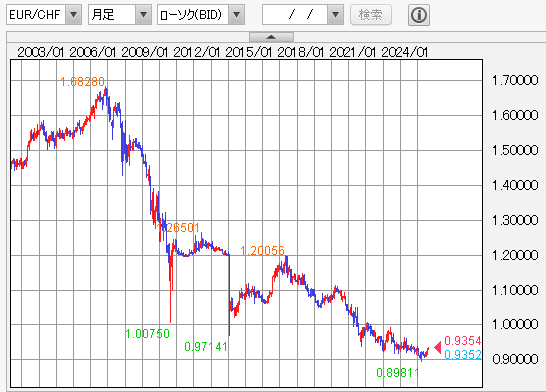
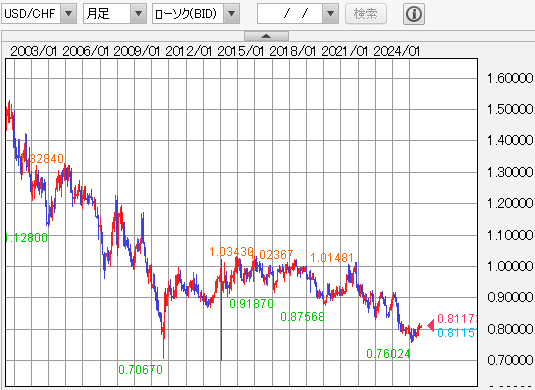
買われている理由は、中東情勢などの地政学リスクの高まりや安全資産への需要、それに米ドルの信認をめぐる警戒だ。金利が0.0%にもかかわらず、フランには買いが入りやすい状態が続いてきた。
つまり、いま起きているCHF/TRYの上昇は、リラ安だけで説明できるものではない。フランが歴史的に強い局面にあることが、売りポジション保有者にとって、ある意味の逆風となっているという見方ができる。
スイス中銀は、急速なフラン高を警戒している
急速で過度なフラン高を警戒しているのは、フランリラのポジションを持つ投資家だけではない。SNB自身がそうだ。
ユーロが利上げに転じるなか、0.0%を続けている
SNBの政策金利は0.0%だ。2025年6月に0.25%の利下げでゼロに到達し、以降は据え置きが続いている。
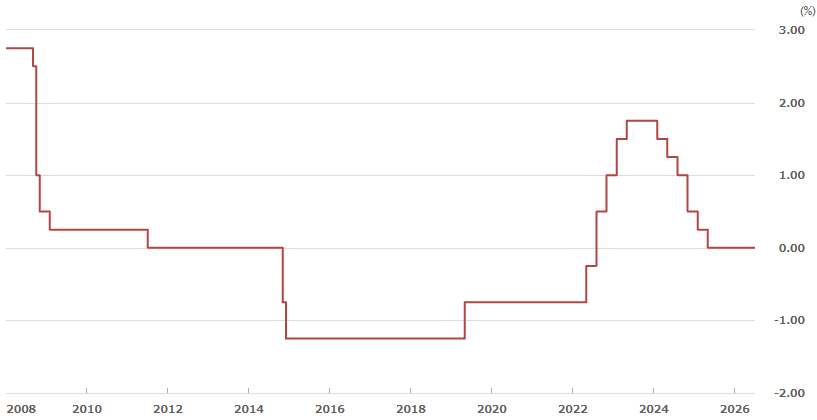
この0.0%がどれくらい低いのかは、周りと比べるとわかりやすい。ECBは2026年6月11日、2年9カ月ぶりの利上げに踏み切り、中銀預金金利を2.25%へ引き上げた。中東情勢に端を発するエネルギー価格の上昇でインフレ圧力が強まったためで、8月初めの市場では9月の追加利上げ観測も強まっている。日銀もすでに1.0%まで引き上げた。
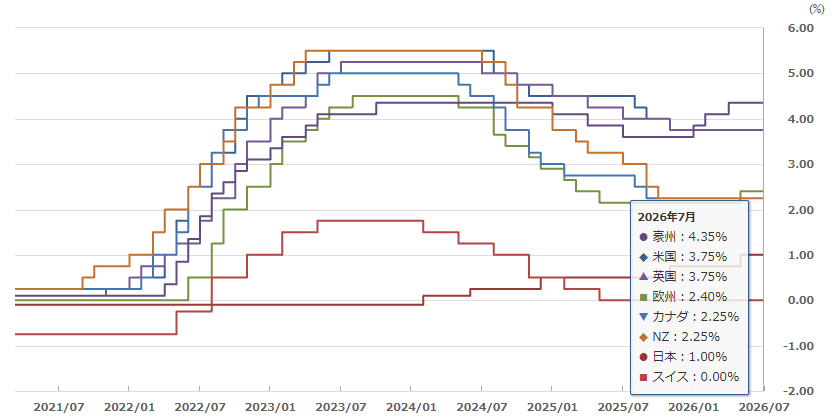
ECBと日銀が利上げに動く一方で、SNBは主要中銀のなかでも特に低い0.0%を維持している。それどころか、市場ではSNBのマイナス金利の再導入の可能性までウワサされてきた。金利を上げられないどころか、下げる話まで出てくる。ふつうの状態ではない。
理由はスイスの物価にある。フラン高が進むと輸入価格が下がり、スイスの物価上昇率を押し下げる。SNBが物価安定と定義するのは年率0〜2%だが、スイスのインフレ率はその下限に近いところで推移してきた。2025年には前年比でマイナスとなる月もあり、2026年5月は0.6%。SNBは2026年通年も平均0.6%程度と見込んでいる。
ユーロ圏のインフレ率が3%前後まで上昇しているのとは、まったく逆の悩みを抱えていることになる。SNBにとって、急速かつ過度なフラン高は、輸入物価の低下を通じて物価の安定を脅かしかねない。
すでにスイス中銀の「口先介入」は始まっている
ここで押さえておきたいのは、SNBが何もしていないわけではないという点だ。
SNBは2026年3月以降、急速で過度なフラン高を抑えるため、必要に応じて外国為替市場に介入する姿勢を繰り返し示している。シュレーゲルSNB総裁は6月2日にベルンで開かれたイベントでも、フランへの上昇圧力を踏まえて介入への意欲を高めていると説明した。政策金利調整という手段が使いにくいなかで、言葉によってフラン買いを牽制しているわけだ。
ただし、固定的な為替レート目標は掲げていないとも発言している。つまり、特定の水準を守るとは言わない。この慎重な言い回しを、市場が2015年の出来事と重ねて受け止めるのは自然だろう。
介入の有無を確かめる方法にも触れておきたい。
厄介なことに、SNBは介入をその場では公表しない。毎月発表される「外貨準備高」も手がかりにはなるが、これには為替や資産価格の変動分も含まれるため、増減をそのまま介入額とみなすことはできない。正確な外貨の売買額がわかるのは、四半期末に発表されるデータ(前四半期分)を待つしかないのだ。
しかし、その直近の四半期データを見ると、すでにSNBが「フランを売って外貨を買う(フラン高を抑える)」動きを見せていることが確認できる。
つまり、現在の市場の焦点は「SNBが介入するかどうか」ではない。すでに介入は始まっており、「今後どのくらいの規模や頻度で介入してくるか」へと移っているのだ。
11年前、スイス中銀は本気でフラン安に動いていた
SNBがフラン高を止めるためにどこまでやるのか。それを知るうえで忘れてはならないのが、いわゆるスイスフランショックだ。
ユーロ/スイスフラン1.20の下限と、無制限の外貨買い
欧州債務危機のさなかの2011年9月、SNBはユーロ/スイスフランに1.20というレート水準を設定した。これ以上フランが高くならないよう、必要であれば無制限に外貨を購入すると表明したのである。事実上の為替介入だ。
この体制は約3年4カ月にわたって維持された。中央銀行が特定の水準を守り続けるという、きわめて強い姿勢だった。
2015年1月15日、それは突然終わった
ところが2015年1月15日、SNBはユーロ/スイスフラン1.20の下限を予告なく撤廃する。市場は大混乱に陥り、ユーロ/スイスフランは1.20付近から一時0.85〜0.86台まで急落した。取引市場によっては、30%前後の値動きとなっている。流動性が失われ、取引業者によって最安値が異なるほどの状況だった。
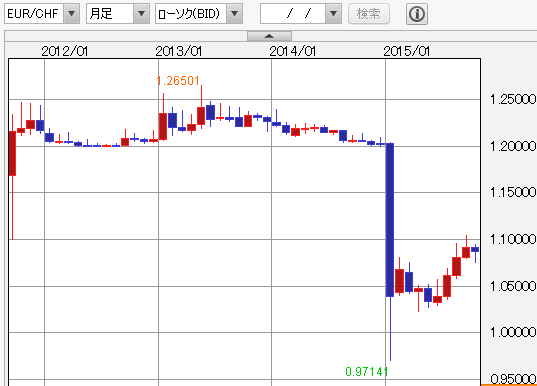
付け加えておくと、この撤廃のわずか数日前、SNBの副総裁はインタビューで、1ユーロ=1.20フランのレートは今後も金融政策の重要な柱だという趣旨の発言をしていた。しかし言葉での説明が、政策の継続を約束するものではなかったということになった。
この出来事からは、二つのことが読み取れる。一つは、SNBがフラン高を止めるために巨額かつ長期の介入を実行した実績を持っているということ。もう一つは、その方針が予告なく変わりうるということだ。
介入が強まれば、フランリラはどうなるか
仮にSNBがフラン売り介入の規模を広げた場合、ほかの条件が変わらない限り、CHF/TRYの上昇を抑える方向に働く。フランリラの売りポジションを持っている場合は追い風になりうる。
ただ、相場はそう単純でもない。同時にトルコリラ安がそれ以上に進めば、効果は相殺されてしまう。介入があればCHF/TRYが下がる、と単純化しないほうがいいだろう。
SNBが固定的な為替目標を否定していることを踏まえれば、2011年から2015年のように特定の水準を防衛する政策へ戻る可能性は、いまのところ高くないと考えられる。
想定しやすいのは、フラン高が急激に加速した場面で、その速度を和らげる程度の介入だろう。つまり「フランが下がる」ではなく、「フラン高の加速が抑えられるかもしれない」という程度の想定が妥当になる。
それでも、売りポジションを保有している立場からすれば、上昇のスピードが緩むこと自体に意味はあるだろう。含み損の膨らみ方がゆるやかになれば、証拠金(保証金)維持率を何とかする余裕が生まれる。スワップポイントを積み上げる時間も稼げる。
見ておきたいのは、SNBの発言
SNBの金融政策発表は四半期ごとの年4回で、日米欧の主要中銀に比べて頻度が低い。それだけに、一回ごとの内容が持つ意味は大きい。
見ておきたいのは、次の3点だ。
声明文でフラン高にどこまで踏み込んでいるか:外国為替市場での行動に関する文言が強まるのか、変わらないのか。表現の温度差が、姿勢の変化を先に示すことがある。
SNB総裁・副総裁の発言:会合の間にも講演やインタビューで為替に言及することが多く、口先介入はここから出てくる。マイナス金利と為替介入は、どちらも急速なフラン高や低インフレに対応するための手段なので、SNBがそれぞれをどう見ているかも確かめておきたい。
外貨準備高と、四半期ごとの外国為替取引額:月次の外貨準備高が速報的な手がかりになり、四半期公表の取引額で実際の売買が確認できる。
フランリラ投資の成功は、スイスの金融政策に影響を受ける
CHF/TRYの売りポジション戦略は、金利差から生まれるスワップポイントを狙う取引だ。そのため、どうしても高金利のトルコ側の情勢に目が向きやすい。
ただ、実際に評価損益を左右しているのは、トルコリラだけではない。もう一方の当事者であるスイスフランと、その背後にいるSNBの判断もまた、日々のレートを動かしている。
ECBも日銀も利上げに動くなかで、なぜスイスだけが0.0%に留まり続けているのか。その答えがフラン高にあるのだとすれば、SNBの金融政策や方針の情報は、注目していきたいところだ。
