

作成日:2026年8月10日 12時50分
対象期間:2026年8月10日~8月14日
今週のドル円相場は、プロの間でも見方が割れています。7月末の為替介入と弱い米雇用統計で崩れた地合いをそのまま引き継ぐという見方がある一方、163円台後半から155円台前半まで短期間に8円超下落した反動から、買い戻しが優勢になるとの指摘も出ています。ベースシナリオは「上値の重い展開から下値模索」、予想レンジは156.50~159.50円です。判断を分ける軸は、12日の米消費者物価指数(CPI)と14日の米小売売上高が、雇用統計で後退した追加利上げ観測をさらに薄めるかどうかです。以下では材料を順に整理していきますので、ご自身がどの材料を重く見るかを考えながら読み進めていただければと思います。
今週のドル円の予想レンジ:156.50~159.50円
先週のドル円相場|日米協調介入は下落の起点、戻りを抑えた米雇用統計
今週の見通しを立てるうえで、まず先週までの下落が何によって起きたのかを分けて考えておく必要があります。
出発点は7月29日の米連邦公開市場委員会(FOMC)でした。政策金利は3.50~3.75%に据え置かれましたが、決定は9対3で、反対した3人はいずれも0.25%の利上げを主張しています。この時点では、FRB内部に追加利上げを求める意見が明確に残っていたことになります。
流れを変えたのは為替介入でした。7月30日の日本単独介入に続き、31日(米国時間)には日米協調の円買い介入が実施され、ドル円は163円後半から8月3日に一時155.20円付近まで、8円以上下落しました。
その後は反動から買い戻しが入り158円台を回復しましたが、この戻りを抑えたのが8月7日の7月米雇用統計でした。非農業部門雇用者数は前月比2.3万人減と5カ月ぶりの減少で、市場予想の8万人増を大きく下回りました。さらに5月分は12.9万人増から6.3万人増、6月分は5.7万人増から2.0万人増へ修正され、2カ月合計で10.3万人の下方修正となっています。ドル円は結果を受けて瞬間的に156円台半ばまで下落し、米10年債利回りも4.6%台へ低下しました。その後は、158円前半まで戻しているものの、急落後の自律反発といった様子で戻りの勢いは限られています。
つまり現在のドル円は、「介入で開いた下げ余地」の上に「弱い雇用」が乗った状態と言えそうです。ここで問題になるのが、その雇用の弱さをどこまで本物とみるかです。
米雇用統計をどう読むか|下方修正が示す労働市場の減速
内訳を見ると、減少は特定の業種に集中しています。最大の減少は政府部門で、主因は地方政府の教育部門でした。飲食店も2.6万人程度減っています。一方で民間部門全体では雇用が増え、ヘルスケアは2.2万人増と引き続き雇用を支えました。米雇用市場全体が急激に崩れたとまでは判断しにくい内容です。
そのため、「一時的な要因にすぎない」という見方も成り立ちます。地方政府の教育部門については、夏場の季節調整の難しさもあり、今後反動増が出る可能性があります。ただし雇用統計は季節調整済みであるため、「9月の新学期開始というだけで自動的に元へ戻る」と考えるのも避けたほうがよいでしょう。
そして単月の2.3万人減以上に重いのが、過去2カ月で合計10.3万人という下方修正の大きさです。失業率は4.2%から4.1%へ低下しましたが、労働参加率も61.5%から61.4%へ下がっており、求職者の増加以上に就職をあきらめた人が多くいた可能性があります。初回値が繰り返し引き下げられる状況では、今後の雇用回復を強く織り込むことは難しくなります。
この「弱さは一時的な要因かもしれませんが、労働市場への期待は持ちにくい」という宙ぶらりんの状態に、答えを出すのが今週の物価と消費の指標です。
今週の焦点|米CPI・米小売売上高と賃金の伸び鈍化がつなぐドル安圧力
その両方を考えるうえで参考になるのが、同じ雇用統計で確認された賃金の伸び鈍化です。7月の平均時給は前月比+0.1%上昇にとどまり、市場予想の+0.3%を下回りました。前年比も+3.2%上昇と、予想の+3.5%、前月の+3.4%から鈍化しています。
賃金はサービス価格を押し上げるコストの一つであると同時に、家計所得の源でもあります。このため、賃金の伸び鈍化は中期的にはサービス価格の上昇圧力を和らげ、家計所得の伸びを抑える方向に作用する可能性があります。単月の平均時給だけから7月の米消費者物価指数(CPI)や小売売上高の下振れを直接予測することはできませんが、今週の二つの指標をつなぐ共通の伏線となる可能性もあります。
米CPI(8月12日)|コア指数の鈍化が米長期金利低下を促すか
まずインフレです。6月の米消費者物価指数(CPI)は前月比+0.4%低下、前年比+3.5%上昇でした。コア指数は前月比横ばい、前年比+2.6%上昇まで鈍化しています。エネルギー価格が前月比+5.7%低下したことが全体を押し下げたほか、住居費も前月比+0.1%上昇と2021年1月以来の小幅な伸びにとどまりました。
12日発表の7月分について、市場予想は前年比+3.4%、コア+2.5%と、さらに鈍化する見通しです。予想を下回れば、雇用の悪化とインフレの鈍化が同時に確認されることになります。反対に上振れれば、賃金が鈍化してもなおインフレが下がりきらないことを意味し、FRBは警戒を解けません。この場合はドル売りが一時的に巻き戻される可能性があります。7月CPIについては鈍化方向だけに決め打ちせず、上振れリスクにも注意が必要です。
米小売売上高(8月14日)|所得環境の悪化が個人消費に波及するか
6月の米小売売上高は前月比+0.2%増と、5月の+1.0%増から大きく減速しました。注目したいのは、雇用者数が減ったうえに時給の伸びまで鈍っているという点です。働く人の数と単価の両方が伸び悩めば、家計全体の所得の伸びは鈍り、消費を支える力は弱まります。今回の小売売上高は、その所得環境の変化が実際の支出に表れ始めているかどうかを測る指標になります。
「インフレ鈍化+消費減速」がそろうと、雇用の弱さが業種要因ではなく米景気全体の減速につながりつつあるとの見方が強まり、米長期金利の低下を通じてドル円の下押し圧力となる可能性があります。
もっとも、ドル円を動かすのは米国側の材料だけではありません。今週は日本側にも上値を抑える要因が控えています。
日本側の材料|日銀「主な意見」と為替介入への警戒感が上値を抑える
10日には日銀金融政策決定会合の『主な意見』が公表され、利上げペースが市場想定より早まる可能性を指摘する意見もみられました。議論の温度感が想定以上に前向きであれば、円買い材料として意識されやすいとみられます。
より効いてくるのが介入警戒です。実際の介入が行われた直後であることから、160円方向への上昇局面では円売りを積み上げにくい心理が働く可能性があります。一方、介入後は当局による強いけん制発言の頻度が低下しており、警戒感が徐々に和らぐ可能性もあります。したがって、介入警戒は今週のドル円の上値を抑える要因の一つとして位置づけるのが適切でしょう。
市場センチメント|投機筋の円売り越し急減が示すもの
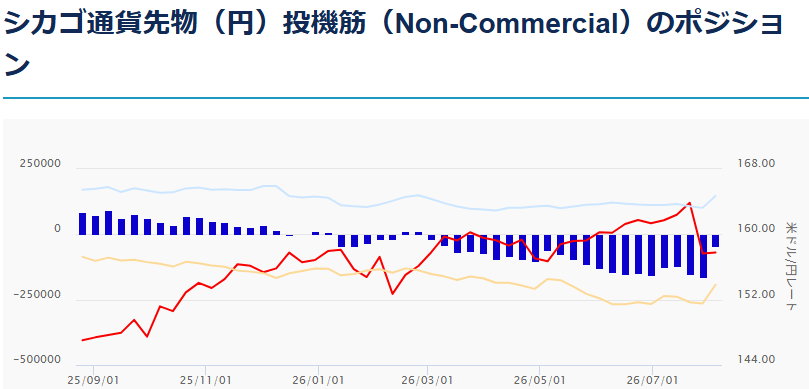
投機筋のポジションはより劇的に動きました。8月4日時点の円売り越しは4万5,473枚と、前週の16万3,412枚から7割以上減少しています。積み上がっていた円売りが、介入によって短期間で整理された形です。
加えて弱い雇用統計を受けて、円売り越しがさらに減少した可能性は考えられます。とはいえ、CMEフェドウオッチでは、8月7日時点でも9月の利上げ確率が4割程度残っているため、「利上げマインドが完全に消えた」とするのも現時点では行き過ぎと言え、実際にはまだ両にらみの状態とみるのが妥当なのかもしれません。
ドル円のテクニカル分析|200日移動平均線とフィボナッチ戻しの攻防
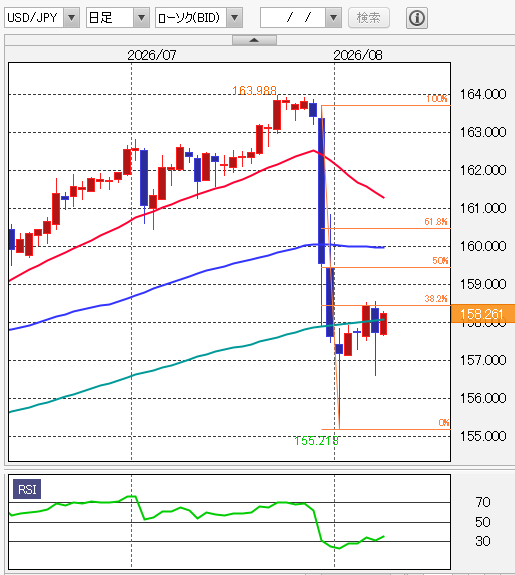
移動平均線は、25日線が161.30円付近、75日線が160.00円付近、200日線が158.10円付近に位置しています。25日線と75日線はいずれも大きく上方に離れており、当面は戻り売りが出やすい配置です。
163.988円の高値から155.278円の安値までの下落幅に対するフィボナッチ戻しでは、38.2%戻しが158.60円前後、50%戻しが159.63円前後、61.8%戻しが160.66円前後に位置します。
注目したいのは、200日移動平均線の158.10円付近と、38.2%戻しの158.60円付近が比較的近い位置にあることです。155円台から切り返したものの、158円台では小さな実体のローソク足が続き、反発の勢いはまだ強くありません。
したがって、158.10~158.60円が今週最初の重要な攻防帯になりそうです。ここを明確に上抜ければ159.50~159.65円への戻り余地が広がりますが、158.10円を割り込み、157円台前半でも下げ止まれない場合は156.50円が視野に入ります。
以上を踏まえて、今週の組み立てを整理します。
プロの視点と、ご自身のシナリオの組み立て方
メインシナリオは、158.10円を挟んだ攻防が続いたのち、米CPI・米小売売上高の鈍化を受けて下値を模索する展開です。予想レンジは156.50~159.50円とみています。
下方向へ修正する条件は、CPIが前年比3.4%・コア2.5%をさらに下回り、小売売上高も消費の減速を示すケースです。上方向へ修正する条件は、CPIが予想を上回り、小売売上高も底堅いケースです。
すでに売り持ちの方にとっては、テクニカルとファンダメンタルズの方向が揃いやすい週です。一方で、円売りポジションの整理がかなり進んだ分、下押しの推進力が以前ほど強くない点は意識しておきたいところです。買い持ちの方にとっては、25日線・75日線が大きく上に離れている以上、戻りを待つ時間軸をどこまで取れるかが判断の分かれ目になりそうです。いずれの立場でも、158.10円が損益の分岐を意識しやすい水準と考えられます。
【あなたの見通しは?】
①下値模索:CPI・小売売上高がともに弱く、200日線割れが定着して156円台前半へ
②レンジ内で膠着:材料が交錯し、157~159円のもみ合いが続く
③戻りを試す:インフレの高止まりが意識され、159円台後半から160円台へ
今後の重要イベント
- 8月11日(火) 日本 山の日(東京市場休場)
- 8月12日(水) 21:30 米国 7月消費者物価指数(CPI)
- 8月13日(木) 08:50 日本 7月国内企業物価指数
- 8月13日(木) 21:30 米国 7月卸売物価指数(PPI)
- 8月13日(木) 21:30 米国 新規失業保険申請件数
- 8月14日(金) 21:30 米国 7月小売売上高
- 8月14日(金) 23:00 米国 8月ミシガン大学消費者態度指数・速報値
